激光雷达作为三维环境感知的核心传感器,正从高端装备走向规模化应用。固态激光雷达凭借无机械旋转部件的结构优势,成为行业公认的量产落地方向。然而,从实验室原型到千万级出货,小型化与低成本的双重目标既是机遇所在,也是挑战所系。
一、技术路线的分化与收敛
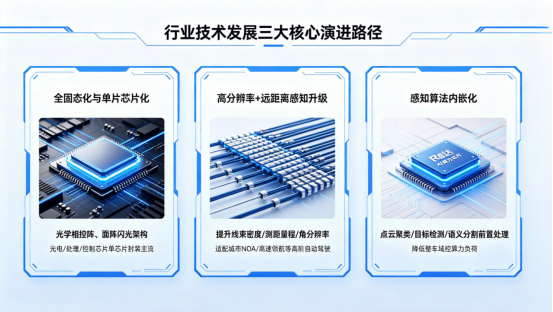
固态激光雷达主要涵盖 MEMS 微振镜、光学相控阵( OPA )和 Flash 三大路线。 MEMS 通过微机电系统驱动微小镜面扫描,在分辨率与成本间取得平衡,已成为当前量产车型的主流选择; OPA 利用相控阵原理实现纯电子扫描,理论上可完全无运动部件,但远场探测效率和波束控制精度仍需突破; Flash 采用面阵闪光成像,结构最简、可靠性最高,但受限于激光器功率和探测器灵敏度,远距离探测存在瓶颈。
值得关注的是,各路线并非互斥。近期行业出现 " 混合固态 " 趋势,将 MEMS 与 Flash 架构结合,在保证远距探测的同时压缩体积。这种收敛反映出一个共识:量产导向下,单一指标的追求让位于系统级的成本与可靠性优化。

二、小型化拓展产业边界
体积缩小直接打开应用空间。在自动驾驶领域,固态激光雷达可嵌入车身格栅、大灯甚至后视镜,不再需要突兀的顶置装置,这对整车空气动力学和外观设计至关重要。在机器人领域,小型化意味着可搭载于服务机器人、无人配送车乃至无人机,打开消费级和商用级市场。
更深远的影响在于供应链重构。固态架构将激光雷达从精密光机产品转变为半导体类产品,核心器件 —— 激光器、探测器、扫描芯片 —— 均可借鉴成熟的半导体封装工艺。一旦实现芯片化集成,产能瓶颈将被打破,单位成本有望随出货量显著下降,形成 " 量增价降 " 的正向循环。
三、低成本路径的现实门槛
成本下降并非自然发生,需跨越几道关口。
核心器件国产化是首要难题。高端激光器和雪崩光电二极管长期依赖进口,价格刚性较强。国内厂商虽已实现部分替代,但在一致性和良率上仍有差距,而量产对器件一致性的要求远高于原型开发。
校准与测试成本同样不可忽视。固态激光雷达光路高度集成,出厂前的光轴校准、温度漂移补偿和坏点剔除耗时耗力。如何将校准流程自动化、测试时间压缩到秒级,是决定制造成本的关键变量。
可靠性验证构成时间壁垒。车规级要求激光雷达在宽温域、强振动、高湿度环境下长期稳定工作。固态结构虽消除了机械磨损,但半导体器件的热失效、光衰和封装老化问题同样需要长期数据积累,新进入者难以速成。
四、量产落地的关键变量
展望未来,固态激光雷达的量产节奏取决于三重共振:一是下游需求的确定性,智能驾驶渗透率提升和机器人商业化加速提供基本盘;二是工艺平台的成熟度,晶圆级光学封装和芯片级集成是降本核心抓手;三是行业标准的统一,接口、数据格式和测试规范的标准化将降低系统集成成本,加速生态形成。
小型化与低成本不是终点,而是激光雷达 变为 " 基础设施 " 的必经之路。能在技术路线选择、供应链整合和制造工艺优化上同时发力的企业,将在这一轮产业变革中占据先机。
来自 “ ITPUB博客 ” ,链接:https://blog.itpub.net/70050618/viewspace-3185288/ ,如需转载,请注明出处,否则将追究法律责任。

