CA(Certificate Authority,电子认证服务机构)是依据《中华人民共和国电子签名法》设立、经国家许可、向社会公众签发数字证书,并提供签名人身份真实性认证、电子签名过程可靠性认证与数据电文完整性认证的专业机构。本文数据取自国家密码管理局行政审批结果查询系统,数据截止时间2026 年 9 月 22 日。
一、三套名录与口径说明
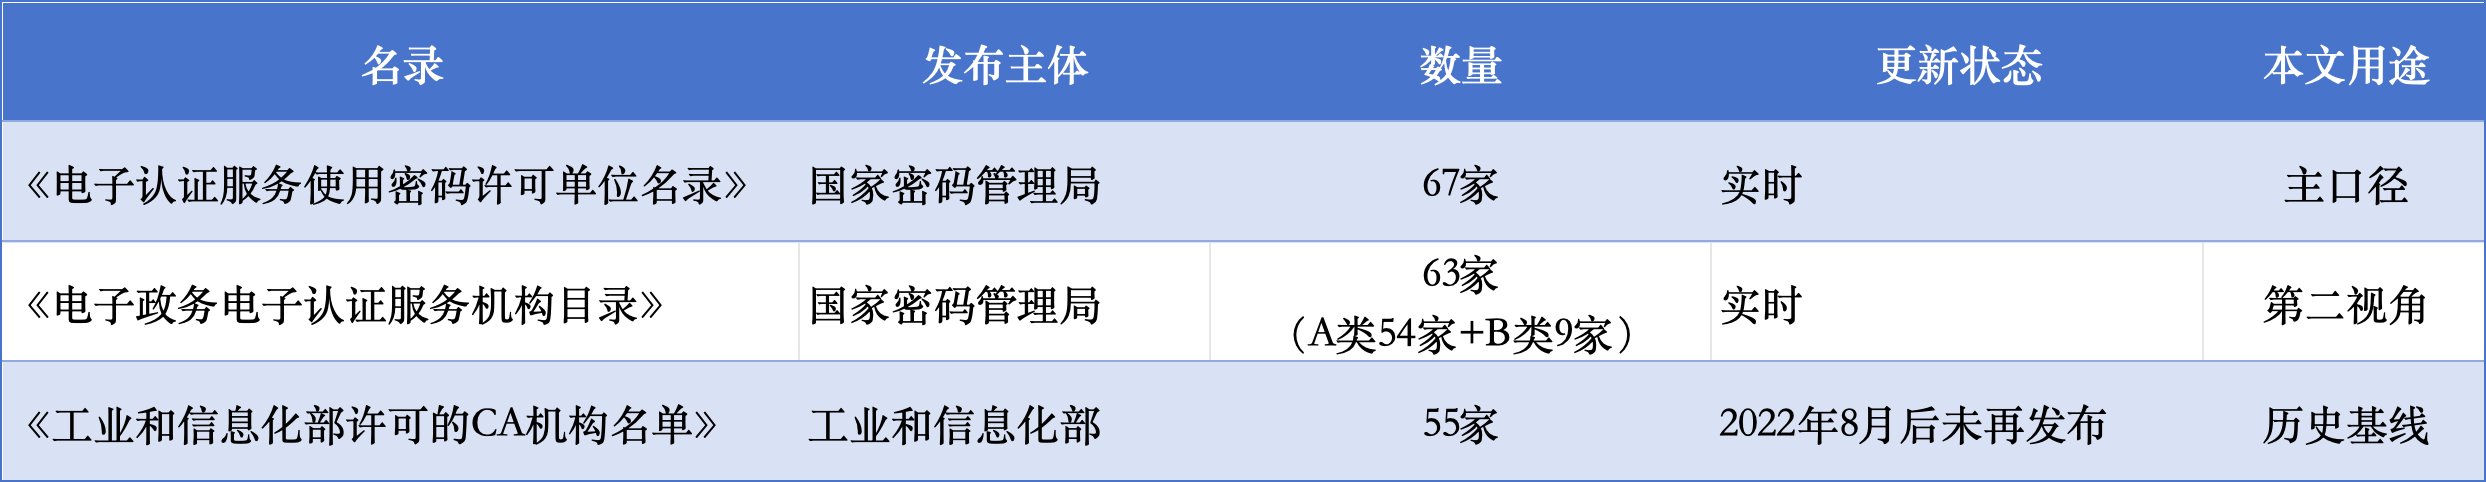
我国CA 机构涉及三套并行的许可体系。要做CA 业务,须先取得工信部《电子认证服务许可证》;要合规使用商用密码签发证书,须再取得国家密码管理局的“使用密码许可”;要承接电子政务业务,还须进入《电子政务电子认证服务机构目录》。因此三套名录是逐层收窄的关系:电子认证服务许可 → 使用密码许可 → 电子政务电子认证资质。
但由于工信部在2022 年 8 月发布《关于开展电子认证服务合规性专项整治工作的通知》之后,未再公开发布过汇总名录,故而本文以国家密码管理局的两套实时名录为主,工信部名录仅作历史基线。
二、全国CA 机构各区域分布情况
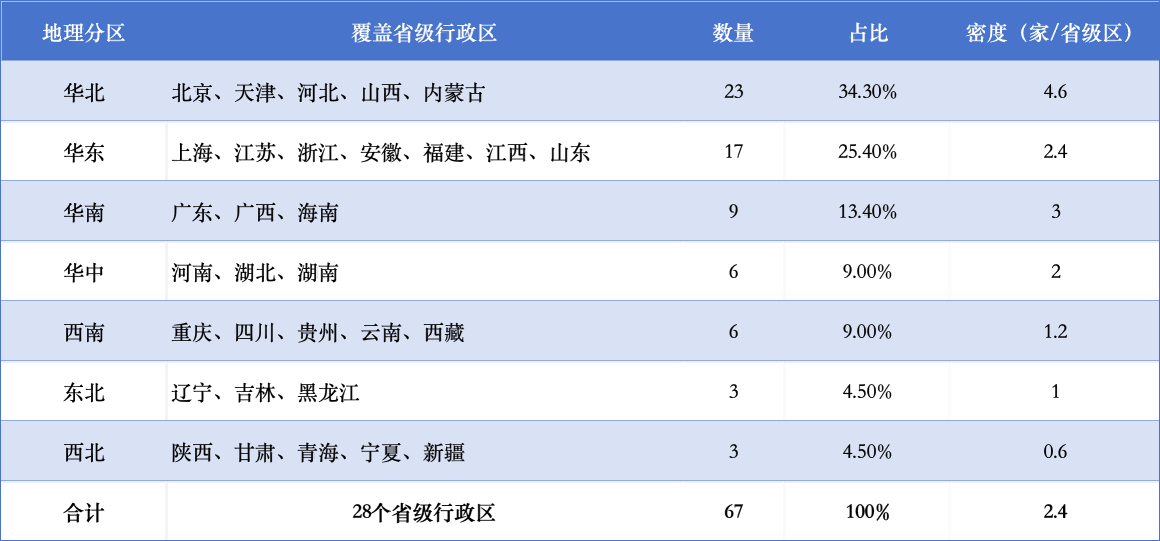
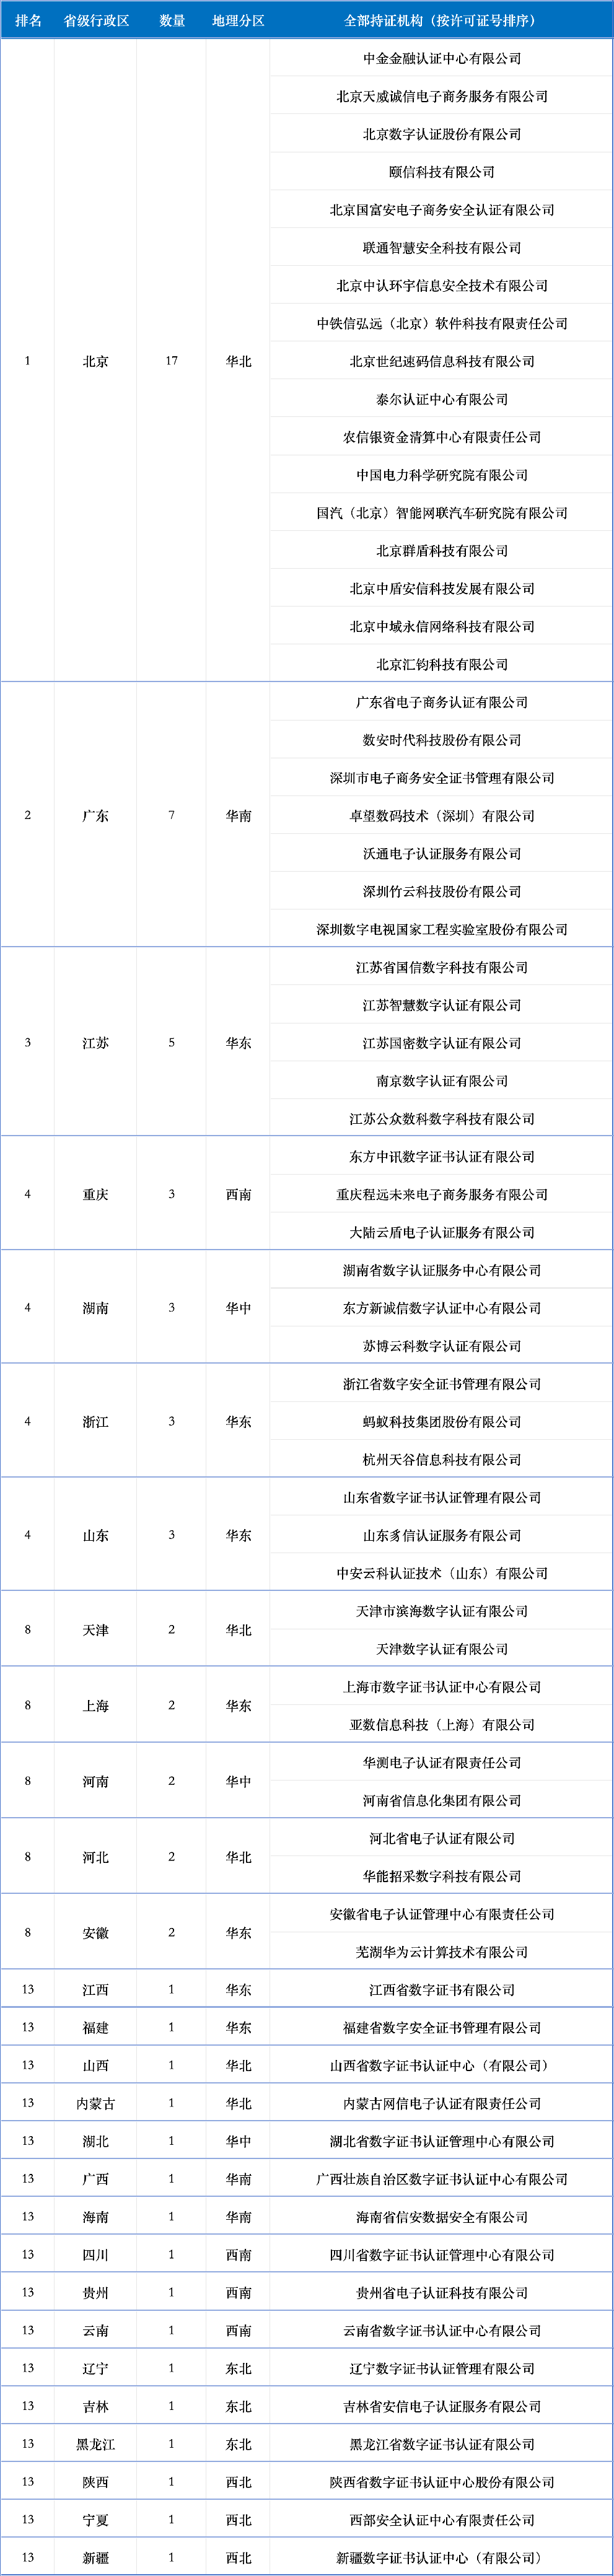
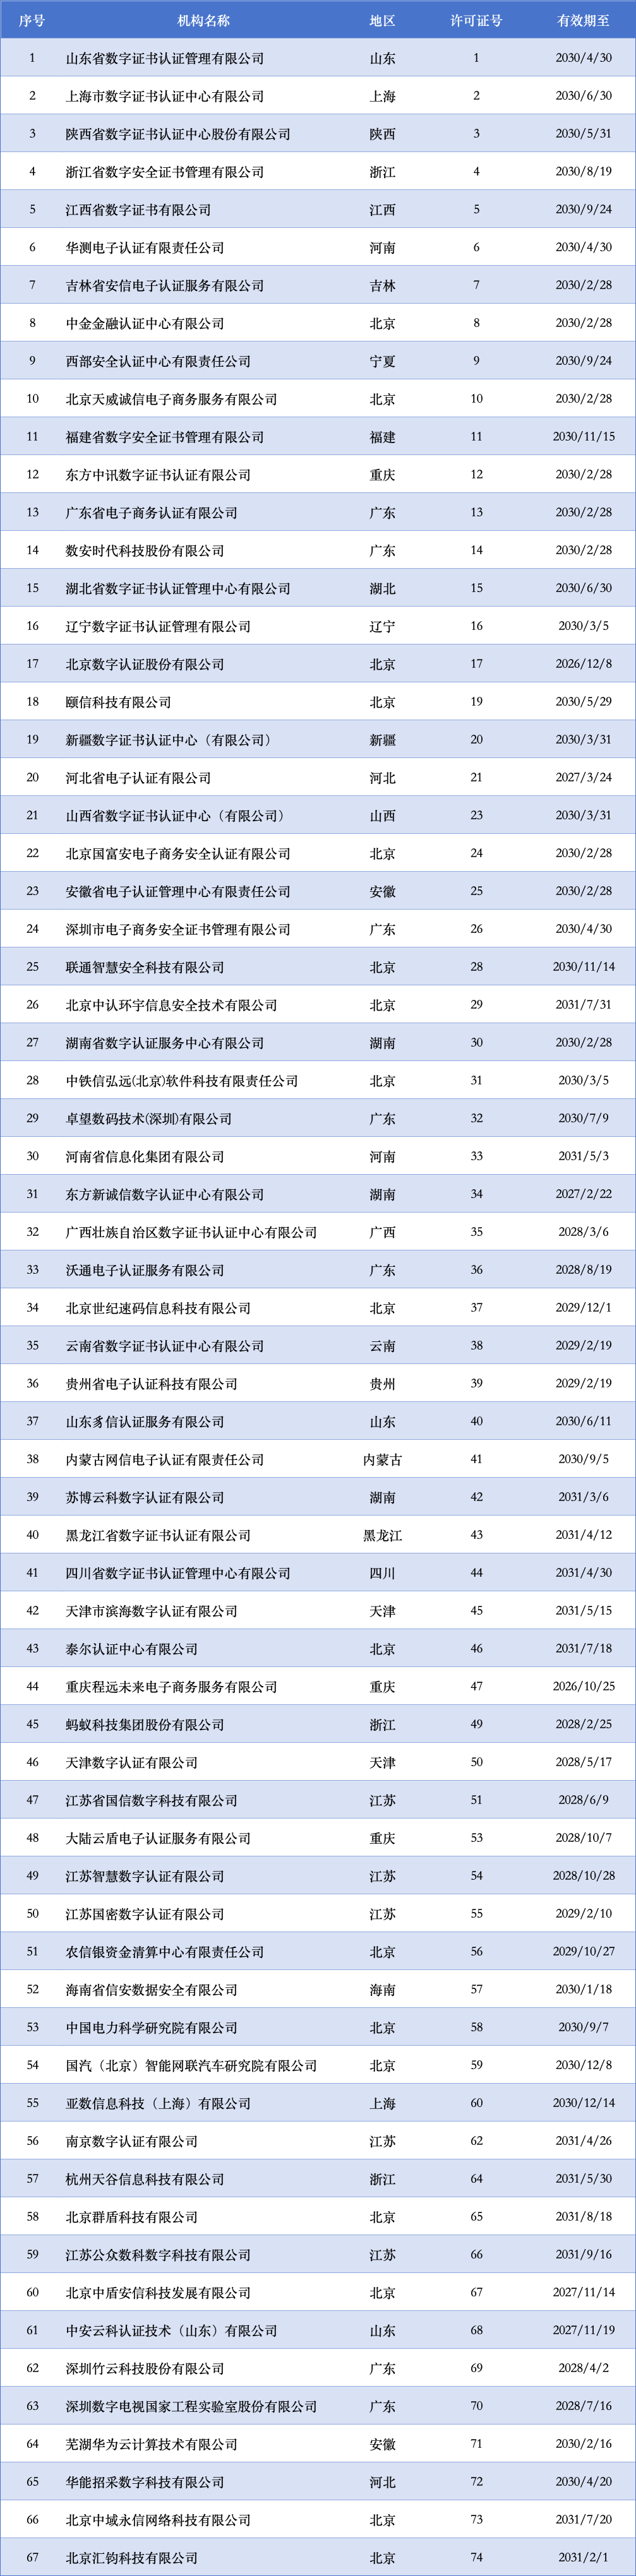
当前CA 机构共计67 家,按归属地计算覆盖28 个省级行政区,西藏、甘肃、青海3 地无本地持证机构。
各省份CA 机构明细表
- 华北、华东两区合计40 家,占全国 59.7%,接近六成。
- 北京一地17 家,占全国 25.4%,超过华东七省市总和。
- 按“每省级行政区平均机构数”计算,华北(4.6)是西北(0.6)的 7.7 倍,区域落差远大于总量占比所显示的程度。
三、区域分布特征
3.1 华北:绝对高地,北京“一城独大”
华北23 家(34.3%)居首,但结构极不均衡—— 北京17 家,占华北的 73.9%,天津2 家,河北 2 家,山西、内蒙古各 1 家。
北京的高度集聚有其必然性:
第一,监管邻近性。 工信部、国家密码管理局均在北京,CA 许可的审批、业务规则备案、年度检查均在此完成,机构注册在北京具有天然的沟通成本优势。
第二,行业级CA 扎堆。 北京17 家中,纯粹的“区域型政务CA”(如北京数字认证)只是少数,更多是全国性、行业性CA:中金金融认证中心(CFCA)、中国电力科学研究院(电力)、国汽(北京)智能网联汽车研究院(车联网)、中铁信弘远(铁路)、农信银资金清算中心(农村金融)、联通智慧安全科技(电信)、泰尔认证中心(通信)。 这些机构服务的不是北京市,而是全国某个行业。
第三,央企总部效应。 行业级CA 的母体多为央企总部,注册地自然落在北京。
3.2 华东:最健康的“梯度均衡型”分布
华东17 家(25.4%)居次,且结构最为均衡:江苏 5 家领跑,浙江 3 家、山东 3 家、上海 2 家、安徽 2 家紧随,福建、江西各 1 家收尾。
华东的特点是 七省市全覆盖、无单点过度集中,这与华东整体经济密度高、各省数字政府建设进度均衡直接相关。
两点值得注意:
其一,浙江的3 家中有 2 家是平台型厂商——蚂蚁科技集团与杭州天谷信息科技(e 签宝)。这说明浙江的电子签名需求大量由市场化电子签名服务商承接,其路径与依赖传统政务 CA 的省份明显不同。浙江是“平台驱动型”CA 生态的代表。
其二,安徽凭芜湖华为云计算进入2 家行列。 华为云在芜湖的布局,使安徽从“每省保底一家”跃升为双机构省份——云厂商正在重塑省级 CA 版图。
3.3 华南:广东双核驱动
华南9 家(13.4%),其中 广东7 家独占 77.8%,且高度集中在广深两地。这体现了珠三角“制造业+ 外贸 + 跨境电商”对电子签名与电子合同的刚性需求——跨境贸易单证、供应链金融、电子发票等场景天然需要第三方 CA 背书。
深圳7 家中有 4 家(竹云、数字电视国家工程实验室、卓望、沃通)带有鲜明的云计算与区块链技术底色,是七大区域中技术型企业占比最高的一极。
3.4 华中:湖南反超湖北
华中6 家,其中湖南 3 家、河南 2 家、湖北 1 家。湖南在电子认证领域的优势,与其公共资源交易 CA 互联互通平台建设走在全国前列有关——湖南的 CA 证书与电子签章资源共享平台是全国较早实现多 CA 互认的省级平台之一,多 CA 并存的市场结构反过来支撑了更多本地机构持证。
3.5 西南:重庆单点突出
西南6 家,重庆 3 家(东方中讯、重庆程远未来、大陆云盾)占50%,四川、贵州、云南各 1 家,西藏为 0。
重庆的突出与其电子信息制造业基础与较早的政务信息化投入相关,东方中讯是西部最早一批获得许可的CA 机构之一。
3.6 东北与西北:各仅3 家
东北(辽吉黑)与西北(陕甘青宁新)各3 家。西北 3 家分散在陕西、宁夏、新疆,甘肃、青海完全空白;东北 3 家为辽吉黑各 1 家,是典型的“每省一家”格局。
四、第二视角:《电子政务电子认证服务机构目录》
如果说《使用密码许可单位名录》回答的是“谁能签发数字证书”,那么《电子政务电子认证服务机构目录》回答的是“谁有资格为政务系统签发数字证书”。后者是前者的一个 子集加一个平行分支。
4.1 目录概况:总计63 家,分 A、B 两类
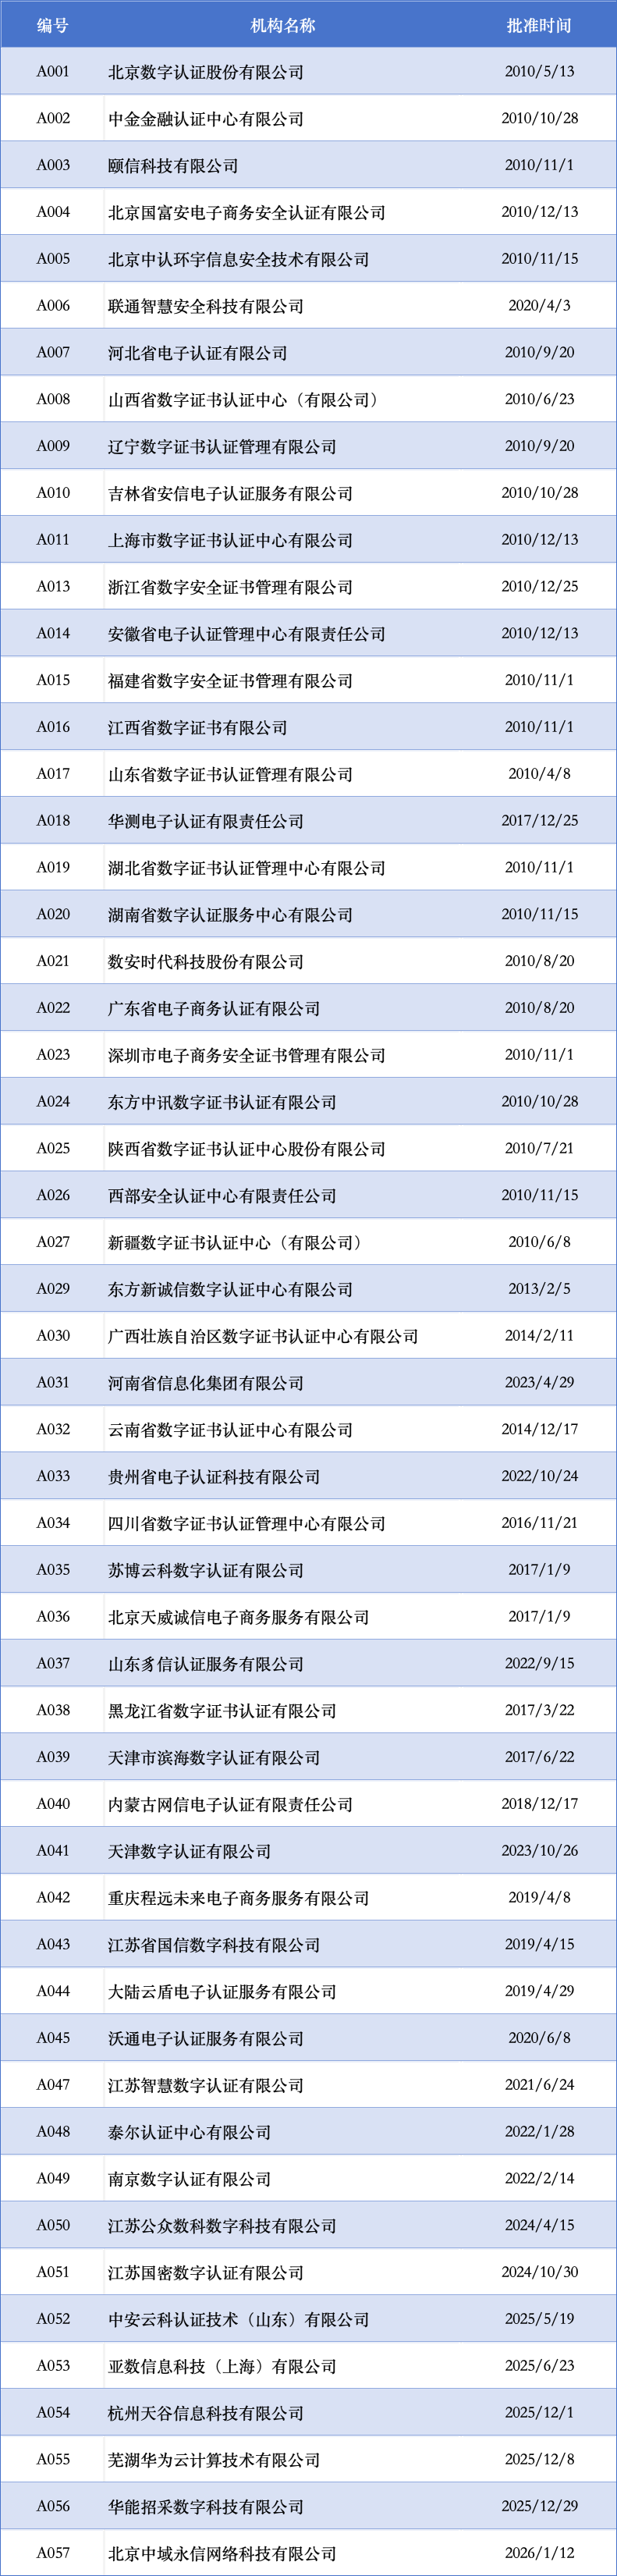
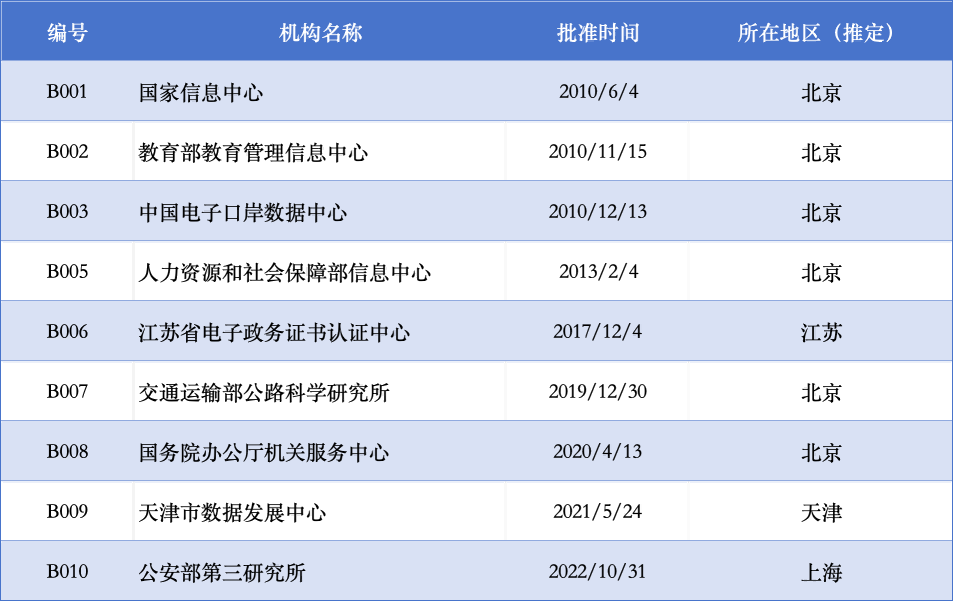
当前电子政务电子认证服务机构共 63 家,分两类:
| 类别 | 含义 | 数量 |
|---|---|---|
| A 类 | 面向社会公众提供服务、并获准承接电子政务业务的电子认证服务机构 | 54 |
| B 类 | 党政机关、事业单位为本系统提供服务的内部认证机构 | 9 |
| 合计 | 63 |
A 类 54 家机构均持有使用密码许可,B 类 9 家则不在使用密码许可机构目录中,这是因为它们本身不面向社会公众签发商业证书,只服务本系统内部的电子政务,因此走的是电子政务电子认证服务机构资质认定这条独立路径。
4.2 反向差集:13 家持密码许可但无电子政务资质
《使用密码许可名录》中有 13 家 未进入电子政务目录,这13 家的画像高度一致: 几乎全是行业级或平台型CA(电力、铁路、金融清算、车联网、电信、身份安全、区块链),加上几家近三年新进入者。它们服务的是行业客户与商业场景,因此暂时无需申请政务资质。
| 机构名称 | 所属领域 | 地区 |
|---|---|---|
| 北京汇钧科技有限公司 | 新兴技术 | 北京 |
| 北京中盾安信科技发展有限公司 | 身份认证 | 北京 |
| 北京世纪速码信息科技有限公司 | 信息技术 | 北京 |
| 北京群盾科技有限公司 | 密码技术 | 北京 |
| 中国电力科学研究院有限公司 | 电力 | 北京 |
| 国汽(北京)智能网联汽车研究院有限公司 | 车联网 | 北京 |
| 中铁信弘远(北京)软件科技有限责任公司 | 铁路 | 北京 |
| 农信银资金清算中心有限责任公司 | 农村金融 | 北京 |
| 蚂蚁科技集团股份有限公司 | 金融科技 | 浙江 |
| 卓望数码技术(深圳)有限公司 | 电信 | 广东 |
| 深圳竹云科技股份有限公司 | 身份安全 | 广东 |
| 深圳数字电视国家工程实验室股份有限公司 | 区块链/时间戳 | 广东 |
| 海南省信安数据安全有限公司 | 数据安全 | 海南 |
4.3 区域分布:政务口径下,华东反超华北
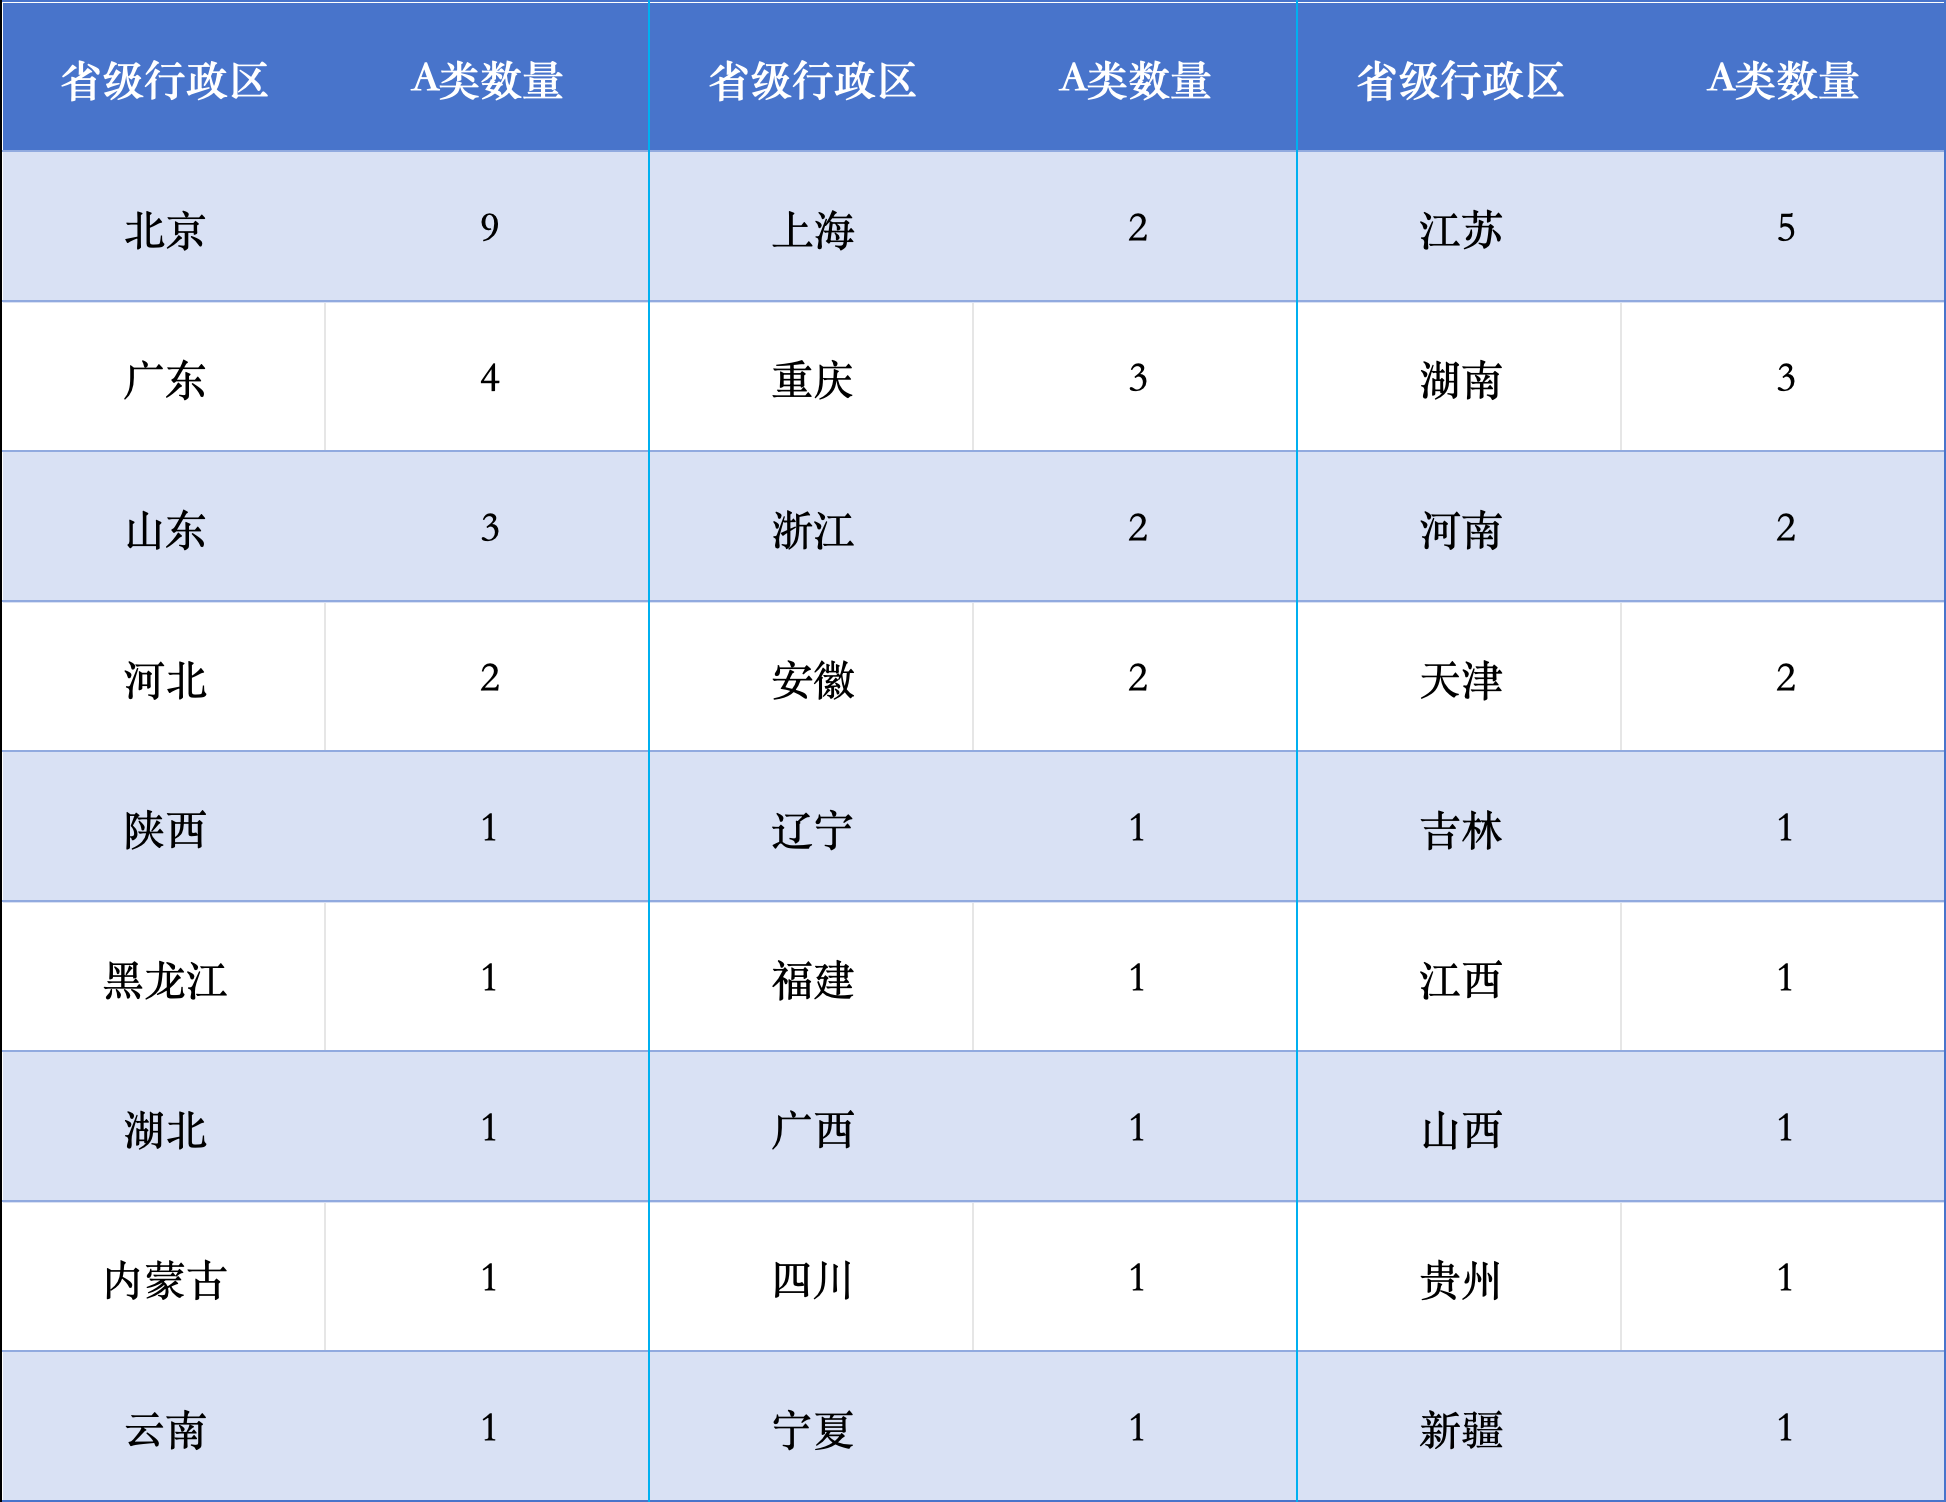
全国67 家 CA 机构中,华北 23 家占比 34.3% 大幅领先。但是在电子政务口径下,A 类 54 家分布中,华东16 家占比 29.6% 反超华北成为第一。
| 地理分区 | 电子政务CA 机构 A 类数量 | 占比 | 总体CA 机构数量 | 两口径差异 |
|---|---|---|---|---|
| 华东 | 16 | 29.6% | 17 | −1 |
| 华北 | 15 | 27.8% | 23 | −8 |
| 西南 | 6 | 11.1% | 6 | 0 |
| 华中 | 6 | 11.1% | 6 | 0 |
| 华南 | 5 | 9.3% | 9 | −4 |
| 东北 | 3 | 5.6% | 3 | 0 |
| 西北 | 3 | 5.6% | 3 | 0 |
| 合计 | 54 | 100% | 67 | −13 |
主要原因是北京的17 家机构中,有 8 家(中国电力科学研究院、国汽研究院、中铁信弘远、农信银资金清算中心、北京世纪速码、北京中盾安信、北京群盾、北京汇钧)没有电子政务资质,基本是行业级或新兴技术类CA。
A 类分省数量明细
五、2022到2026 三年结构变化
将工信部2022 年 8 月的 55 家快照与密码局当前 67 家名录对照,可以看到三个明确趋势。
5.1 总量增长12 家,但增量几乎全部来自非传统 CA
三年间新增的主体,绝大多数不是区域型政务CA,而是云与平台厂商(芜湖华为云计算、蚂蚁科技集团、深圳竹云科技、杭州天谷信息科技、北京群盾科技)、垂直行业主体(华能招采数字科技、国汽研究院、中国电力科学研究院、农信银资金清算中心)以及新兴技术主体(深圳数字电视国家工程实验室、北京中盾安信、北京汇钧科技、北京中域永信网络科技)。
CA 资质正在从 “ 证书签发商 ” 向 “ 可信基础设施提供商 ” 扩展,未来的竞争者不再只是区域性CA,而是掌握场景入口的云平台和行业龙头。
5.2区域格局基本固化
三年间,华北、华东的领先地位未被撼动,新增机构仍然优先落在北京、深圳、杭州、芜湖等既有产业高地。
原因是结构性的:CA 机构注册地的集聚源于监管邻近性、央企总部效应、本地需求密度三重因素,这三者在可见的时间窗口内不会发生根本改变。
5.3三套名录同步出清
行业已进入“有进有出”的存量竞争阶段:
| 名录 | 累计发放 | 当前有效 | 退出 | 退出率 |
|---|---|---|---|---|
| 使用密码许可(主口径) | 74 | 67 | 7 | 9.5% |
| 电子政务目录A 类 | 57 | 54 | 3 | 5.3% |
| 电子政务目录B 类 | 10 | 9 | 1 | 10.0% |
三套名录的退出率均在5%—10% 区间, 相互印证了行业出清是真实且同步发生的。与之呼应,工信部2022 年启动的电子认证服务合规性专项整治(针对证书申请流程不规范、告知不充分、未签订合同等问题),也表明监管重心已从“准入”转向“规范”。
附录A:全国 67 家 CA 机构完整名录
(按许可证号排序,《电子认证服务使用密码许可单位名录》)
附录B:《电子政务电子认证服务机构目录》63 家
B.1 A 类(54 家)
B.2 B 类(9 家)
资料来源:
- 国家密码管理局《电子认证服务使用密码许可单位名录》
- 国家密码管理局《电子政务电子认证服务机构目录》
- 工业和信息化部《工业和信息化部许可的55 家 CA 机构名单》(2022 年 8 月,历史基线)
来自 “ ITPUB博客 ” ,链接:https://blog.itpub.net/70050250/viewspace-3183612/ ,如需转载,请注明出处,否则将追究法律责任。

