随着广东弘景光电科技股份有限公司(以下简称 “弘景光电”)登陆资本市场,其以高成长性与技术实力成为光电行业焦点。从招股书披露的客户结构来看,公司深度绑定全球细分领域龙头,并形成多元化场景覆盖能力,这种“头部聚焦+生态协同”的客户战略,为其业绩增长提供了强劲支撑。
行业龙头深度协同,构筑长期增长确定性
弘景光电的核心客户群具有显著的行业领先性与技术壁垒。
在全景 / 运动相机领域, 公司根据户外运动、短视频拍摄、 VR 娱乐等新兴场景的特点,研发设计 了 领先于行业的 4,800 万像素全景相机光学镜头及摄像模组, 并 与影石创新建立了深度合作 , 为其 独 供应全景相机 X3、X4等核心产品的 摄像 模组, 2024年上半年相关收入占比达46.94%。双方通过“研发-量产-迭代”的敏捷响应模式, 结合客户需求, 实现 定制化 产品 升级迭代 ,助力客户巩固全球市场优势地位。这种深度绑定不仅体现技术协同能力,更通过优先供应协议形成稳定的业务护城河。
在智能汽车领域, 公司抓住汽车智能化带来的市场机会,从单一的行车记录仪光学镜头产品拓展到智能驾驶和智能座舱的各类型光学镜头及摄像模组产品,顺应智能汽车对光学镜头及摄像模组性能升级的方向,自主开发设计了 800 万像素前视和 300 万像素侧视等不同角度的 ADAS 镜头、 300 万像素 CMS 加热除霜去雾摄像模组等,形成了相关专利 。 公司客户覆盖德赛西威、 保隆科技、豪恩科技 等头部 Tier 1厂商,产品进入奔驰、日产、小鹏 、 奇瑞、蔚来 等 多 家车企供应链。 根据 TSR 研究报告显示,按出货量口径统计, 2022 年公司在全球车载光学镜头市场的 市场占有率为 3.70% , 出货量全球排名第六 。 与产业龙头的合作,既验证技术实力,也为其拓展高阶智能驾驶市场奠定基础。
在智能家居领域 ,公司的光学镜头是国内较早采用玻塑混合技术的产品,同时具有广角、超薄和夜视效果好等性能特点 。 目前, 公司已成为欧美市场的中高端智能家居摄像头品牌 Ring 、 Blink 、 Anker 的重要供应商。根据艾瑞咨询数据, 2020 年全球家用摄像机(含可视门铃)出货量为 8,889 万台, 按艾瑞咨询预测的 19.3% 的复合增长率测算, 2021 年、 2022 年 、 2023 年 全球家用摄像机出货量为10,605 万台、 12,651 万台 和 15,093 万台 ,2021 年度至 2023 年度,公司家用监控摄像机和可视门铃的光学镜头销量分别为 328.81 万颗 、 595.00 万颗 和 1,501.69 万颗。每台家用监控摄像机或可视门铃通常使用一颗光学镜头,由此推算, 2021 年度至 2023 年度,公司在全球家用摄像机(含可视门铃)光学镜头领域的市场占有率分别为 3.10% 、 4.70% 和 9.95% 。
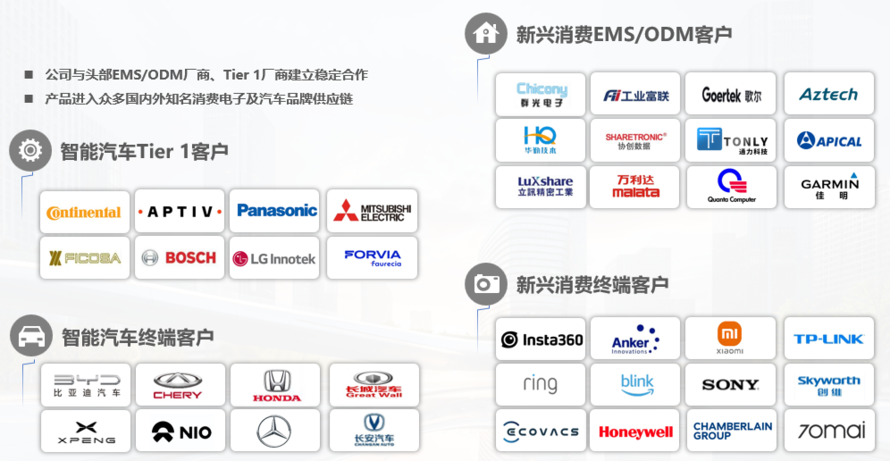
全球化优质客户矩阵,分散风险增强韧性
公司客户结构呈现 “双主线+多场景”特征:
1、新兴消费领域 :下游应用领域主要包含智能家居、全景 /运动相机镜头以及机器视觉等智能影像设备 , 进入了 Insta 360、Ring、Anker、小米等知名品牌 的供应链 ;
2、智能汽车领域 :服务德赛西威、 保隆科技 、 豪恩科技 等供应链龙头,覆盖智能座舱、 ADAS等前沿场景;
3、国际化布局
:
20
21-2023年
境外
业务收入复合增长率达
4
6.86
%,
客户包括
AZTECH、工业富联等全球电子制造服务商。
弘景光电的客户战略彰显
“质”与“量”的平衡:既通过绑定行业龙头获取确定性增长,又依托多元化布局增强抗风险能力。在全球光电产业智能化升级的背景下,其优质客户群不仅是业绩增长的引擎,更是技术迭代与生态拓展的支点。资本市场的助力,将加速其从“隐形冠*军”向全球光电核心供应商的跨越。
来自 “ ITPUB博客 ” ,链接:https://blog.itpub.net/70027037/viewspace-3074718/ ,如需转载,请注明出处,否则将追究法律责任。

