自
2010
年开始
,
我国
15-64
岁人口比例下滑
,
截至
2022
年我国总人数出现负增长
,
同比下滑
0
.
1%
,
因人口老龄化加剧和出生率的持续走低
,
致使进入生产体系的劳动力越来越少
。
随着我国
经济进入
新常态,
制造业
面临着
产能
过剩
、
成本
上升
、
人口
红利
减退
、
产业
升级等
诸多
挑战
,
在
此
背景
下
应用
新兴
技术
实现
生产
自动化,
以
抗衡
人口
负增长
带来
的
生产
压力
变得
尤为
迫切
。
如今
,
新一代
信息技术
正在
深刻
改变
生产
方式和
商业
模式,
推动
制造业
数字化、
自动化、
智能化
转型
。
在市场需求和国家政策的支持下
,
我国机器人行业近年来发展迅猛
,
中国已成为全球最大的机器人消费市场和生产国之一
。
近 10 年来 , 我国工业机器人的销量从近 3 . 7 万台直升到超 30 万台 , 全球份额从 20% 提升到 50% 以上 , 连续九年成为全球最大工业机器人消费国 , 稳居全球第一大工业机器人市场 。
不断迈进 , 创造无限可能
起步阶段
:
1959
年
,
美国
Unimation
公司就推出了世界第一台工业机器人
,
比我国整整早了二十多年
。20
世纪
70
年代
,
中国开始关注工业机器人技术
,80
年代
,
中科院沈阳自动化所研制出了国内第一台工业机器人
,
拉开中国机器人产业化的序幕
。
发展阶段 : 进入 21 世纪 , 随着中国经济的快速增长和制造业的蓬勃发展 , 对于工业机器人的需求也不断增长 , 制造业迎来了黄金时期 。
中国政府开始加大对工业机器人产业的支持力度 ,2006 年 2 月 , 国务院发布 《 国家中长期科学和技术发展规划纲要 (2006-2020 年 )》,初次 将机器人列入长期发展规划 , 推动产业发展 , 国内企业也开始加大研发投入 , 不少工业机器人企业都相继涌出 。
爆发阶段 : 2010 年时期 , 中国工业机器人市场出现爆发式增长 , 在人工成本急剧上升的大背景下 , 企业对提高生产自动化水平的需求也越来越迫切 , 特别是在汽车制造领域 , 工业机器人大批量替代了人工进行产业加工 。 此外 , 政策导向工业机器人的趋向也越来越明显 , 2016 年 , 机器人产业发展被写入 “十三五”规划 , 中央及地方密集发布工业机器人产业的支持政策 , 中国机器人产业地位再次推向新的高度 。
2021 年 , 工信部等 15 部门联合印发 《 “ 十四五 ”机器人产业发展规划 》, 明确提出 将加大对工业机器人技术的支持 , 重点推动工业机器人产业升级 ;《 中国制造 2025》 规划中提出了 “智能制造”和“工业机器人”为重点发展方向 , 鼓励企业建立数字化 、 网络化 、 智能化的生产体系 。
除此以外 , 国内外工业机器人纷纷涌入中国市场 , 推动了市场竞争和技术创新 , 人工智能和物联网等新技术的发展 , 进一步推动了工业机器人的智能化和自主化 。
工业机器人产业链结构
工业机器人产业链包括上游 、 中游 、 下游三大环节 , 上游是指核心零部件制造 , 中游是指机器人本体制造 , 下游是指系统集成以及终端应用 。
核心零部件制造 : 伺服电机 、 减速器 、 控制器三大核心零部件占工业机器人总成本 70%, 决定了机器人的性能和稳定性等重要指标 。
机器人本体制造 : 负责将核心零部件组装成完整的机器人系统。
系统集成以及终端应用 : 通过把机器人本体 、 末端执行器 、 控制器 、 外围机器设备集成起来 , 形成应用于不同行业领域 、 实现不同功能的工业生产设备 。

中游的机器人本体制造相对核心零部件技术壁垒较低 , 市场参与者较多 , 竞争激烈 。 从国内市场上来看 , 工业机器人市场份额仍被外资企业占据 , 比如发那科 、ABB、 库卡 、 安川等 , 但随着国产工业机器人厂商取得技术突破以及认可度逐渐提升 , 自主品牌工业机器人市场份额也在逐步提升 , 与外资品牌机器人的差距在逐渐缩小 , 中国也已经形成了比较完善的工业机器人产业链 , 已具备从上游核心零部件到中游本体制造再到下游系统集成的全产业链自主生产能力 , 国产化率正在提高 , 国产替代也在不断加速中 。
迈向智能化新纪元
随着人工智能 、 云计算 、 物联网等技术的不断发展 , 机器人行业呈现出多元化 、 高端化 、 智能化 、 服务化的趋势 , 目前中国机器人行业已经形成了以工业机器人 、 服务机器人 、 特种机器人为主的市场格局 , 涵盖了汽车 、 电子 、 医疗 、 食品饮料 、 教育 、 半导体等多个领域 。
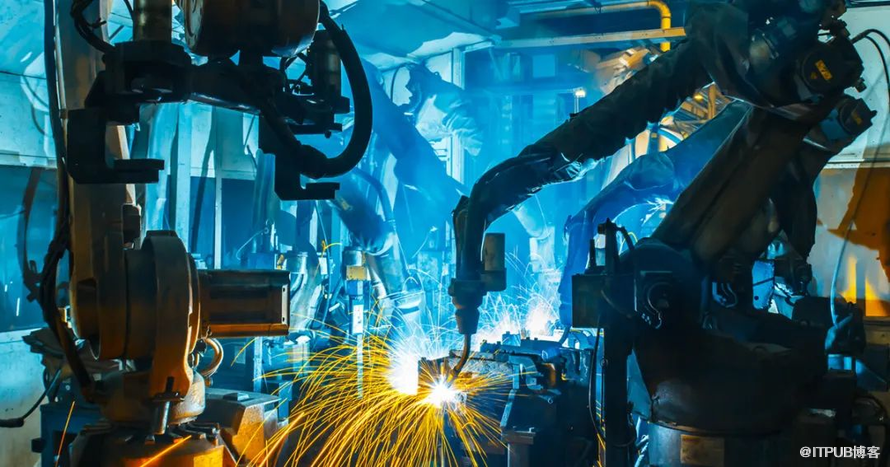
根据不同的功能和用途 , 工业机器人可以分为焊接机器人 、 搬运机器人 、 码垛机器人 、 喷涂机器人 、 包装机器人 、 切割机器人以及净室机器人 , 其中焊接机器人是工业机器人的重要组成部分 , 据不完全统计 我国工业机器人中大约有一半被运用于汽车制造领域 , 而这些工业机器人当中 , 又有超过一半是焊接机器人 , 应用领域最为广泛 。
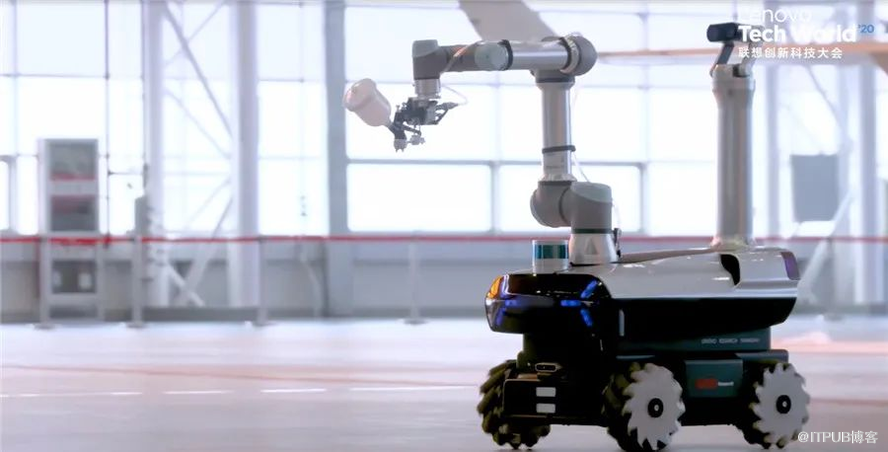
2020 年中国市场涌现出了新兴的工业机器人厂商 , 比如联想在 2020 联想创新科技大会上发布了第一款自研工业机器人 —— 晨星工业机器人 ; 富士康联合凌华科技合资成立法博智能 , 进军自主移动机器人领域 。
总体来说 , 工业机器人行业近 5 年来市场规模不断扩大 , 应用场景也不断拓展 , 技术不断创新 , 虽然目前国内工业机器人行业只在中低端领域有所突破 , 高端领域仍有大量技术难题待解 , 但国产替代仍有机会 。
《 “ 十四五 ”机器人产业发展规划 》 中提到 : 要补齐产业发展短板 , 推动用产学研联合攻关 , 补齐专用材料 、 核心元器件 、 加工工艺等短板 , 提升机器人关键零部件的功能 、 性能和可靠性 ; 开发机器人控制软件 、 核心算法等 , 提高机器人控制系统的功能和智能化水平 。
政府和企业仍需加大对工业机器人领域的研发投入 , 缩短与国外厂商之间的技术差距 , 提高自主创新能力 , 培育具有国际竞争力的品牌 , 并且将工业机器人与人工智能 、 物联网 、 大数据等领域的企业相互合作 , 推动技术的融合和创新进一步提升中国制造业的整体竞争能力 , 迎来更多的机遇和挑战 , 促进中国制造业转型升级 , 同时工业机器人也能带来更高效 、 更准确 、 更安全 、 更舒适的工业生产环境 。
来自 “ ITPUB博客 ” ,链接:https://blog.itpub.net/70002542/viewspace-2952832/ ,如需转载,请注明出处,否则将追究法律责任。

