AI数据服务公司 澳鹏(Appen) 正 加速从传统数据标注向大模型数据服务转型。
自 2 023 年报开始,澳鹏 将LLM训练数据、多模态生成式AI、视频生成数据、模型安全与评测等项目统一归入生成式AI相关业务 (以下简称 GenAI业务 ) , 正式设为战略业务类别, 并明确提出向 GenAI转型。
据财报披露, 澳鹏GenAI业务收入占比由2023年的4%升至2025年的33%,2025 Q 4达到44.1%;2026 H 1为29.0%, 较上年同期提高4.4个百分点 。同期,集团收入同比增长17.5%,调整后EBITDA实现扭亏。
从业务结构到经营业绩,澳鹏GenAI业务转型已经 初显成效。 但进一步拆分可以发现,中国业务与海外业务的表现存在显著差异。
2026 H1 , Appen China分部 (覆盖中国、日本、韩国,后续简称中国业务) 贡献7620万美元收入,占集团收入的63.6%,并调整后EBITDA 为 12 1 0万美元;同期, Appen Global 分部 ( 主要面向美国和欧洲市场,以下简称海外业务 ) 收入为4370万美元,调整后EBITDA亏损4 5 0万美元。
中国业务是澳鹏当前经营表现中最积极的部分。2026 H 1,中国业务收入同比增长80.4%,调整后EBITDA同比增长315.5%,利润率由6.9%提升至15.9%,实现了收入和盈利能力的同步提升。
根据 业绩会 披露,中国业务的增长动力包括 Gen AI项目扩张、中国科技企业出海、消费级AI应用需求增长 , 以及预制数据集收入增加。
相比之下,海外业务虽然已经获得Coding、金融和医疗等大模型相关项目,但新增业务尚未完全弥补传统业务收缩。
因此,本篇 澳鹏研究的重点, 一是中国业务实现高速增长和盈利改善的 核心 动力,二是海外业务向GenAI转型面临的主要 挑战 ,并在此基础上评估澳鹏集团整体业务调整进展。
01 GenAI业务收入占比达33%,业务调整取得进展
澳鹏的业务 转型 ,与AI市场需求变化高度同步 。
在传统机器学习阶段,澳鹏主要围绕搜索、语音和计算机视觉等场景提供数据采集、标注与评测服务。2023年, 传统 模型测试与搜索相关性业务占澳鹏收入的75.9% ,其中 Google单一客户贡献8280万美元,占集团收入30.3%, 当时 传统AI数据服务是其主要收入来源。
随着大模型快速发展,客户的数据需求和预算重心开始发生变化。 一方面,传统标注需求持续收缩,2023年澳鹏收入同比下降29.7%, 随后 2024年Google终止合作进一步影响传统业务 ; 另一方面,大模型训练、对齐和评测开始催生新的数据需求 , 澳鹏的业务重心逐步转向GenAI业务。
这一变化已经明显反映在 收入结构 上。
2023年,GenAI业务相关收入占比仅为4%;2024年,占剔除Google影响后收入的22%;2025年进一步升至33%。与此同时,服务内容也从图像框选、语音转写和搜索判断,逐步扩展到偏好数据、代码与数学推理、模型评测、强化学习环境、Agent操作轨迹和机器人训练数据。
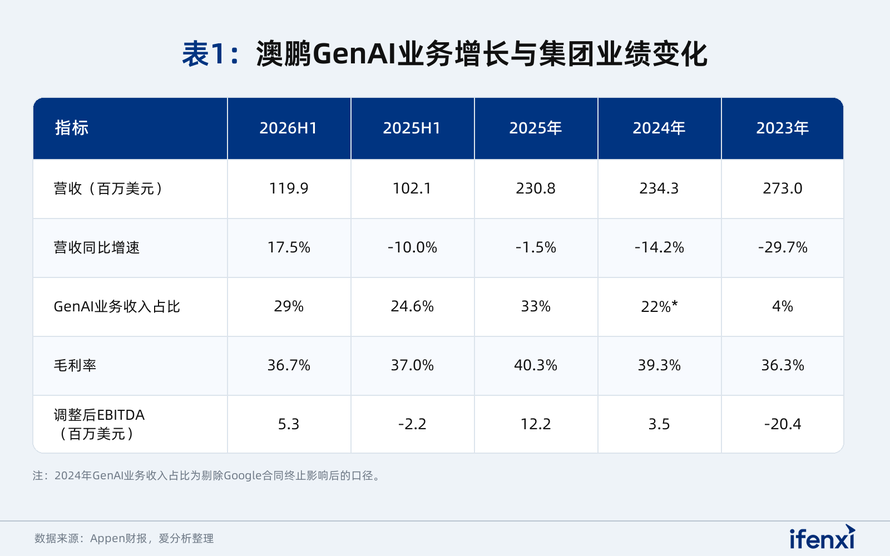
表1:澳鹏 GenAI业务 增长与集团业绩变化
2025年,澳鹏收入仍同比下降1.5%,但剔除Google合同终止影响后已经恢复增长;2026 H1 ,集团经营收入同比增长17.5%。
GenAI业务 已经成为 弥补传统业务收入缺口的重要增量。 不过, 集团增长主要由中国业务贡献,海外业务收入仍然 同比 下降。 两个 区域的转型进度 出现 明显差异。
02 中国业务增长与盈利改善,转型成效开始显现
从收入增长、增长动力和盈利表现看, GenAI相关需求已经成为中国业务的重要增长动力。
2025年,中国业务收入达到1.029亿美元,同比增长74.8%,调整后EBITDA为1060万美元。2026 H1 ,中国业务收入进一步增至7620万美元,同比增长80.4%;调整后EBITDA由上年同期的290万美元增至1210万美元,同比增长315.5%,调整后EBITDA利润率由6.9%提升至15.9%。

表2:中国业务成为澳鹏收入增长和利润的主要来源
中国业务的高速增长主要来自大模型相关需求。 根据 2026 H1业绩会, 澳鹏表示,中国业务利润率提升主要来自三个方面:生成式AI项目占比提高、预制数据集收入增长,以及收入扩大带来的运营效率提升。
从商业模式看,澳鹏中国业务的转型主要体现在服务内容变化,而非 收费 模式重构。 根据爱分析调研,部分项目仍按照人员规模或服务周期结算,由澳鹏组织专家及交付团队,持续承接模型训练、评测和迭代任务。这种模式能够适应大模型客户需求持续变化的特点,也有助于保持人员利用率和项目盈利水平。
综合收入来源和经营表现判断,中国业务已经取得较明显的转型进展 , GenAI相关项目 成为主要业务增量, 并 带动收入和利润同步增长。不过,其收入仍主要来自项目交付和人员服务,预制数据集等标准化产品 虽有增长,但 尚处于拓展阶段。
相比之下, 海外业务的转型进度明显慢于中国业务。2026 H 1,海外业务收入同比下降26.9%,调整后EBITDA 仍为亏损 。澳鹏虽然已经进入Coding、金融和医疗等专业数据领域,并获得新的大模型相关项目,但传统搜索和内容相关业务仍在收缩,新增业务尚未完全弥补原有业务下降。
由此可以看出 ,澳鹏不同区域的转型结果出现明显分化: 中国业务已经通过GenAI业务实现收入增长和盈利改善 ; 海外业务 虽 已完成业务方向调整,但仍处于新旧业务切换阶段。
03 专家数据 价值更高,但利润率未必提升
大模型数据服务进入Coding、金融和医疗等专业领域后, 虽然 单个任务的价值有所提高,但利润率未必同步提升。
澳鹏管理层在2026 H 1业绩会中表示,Coding、金融和医疗等高价值项目的毛利率总体与传统项目相近。这说明 ,专家 数据提高了客户对数据质量和专业能力的要求,也相应增加了专家组织、任务设计和质量控制成本。
专家数据的成本结构与传统任务明显不同。图像框选、语音转写和搜索相关性判断等传统任务,可以按照工作量和准确率进行标准化拆解; Coding、数学、金融和医疗等专家数据 则 需要具备专业知识的人员参与,任务规则还要随着模型能力和训练目标不断调整。 项目交付 不仅包括数据生产,还涉及专家认证、题目设计、答案校准、模型测试和多轮迭代。
因此, 对AI数据服务商而言,决定利润率的并不只是数据单价,而是能否通过专家资源管理、自动化工具、项目定价和交付流程,提高 人员利用率和 单位交付效率。
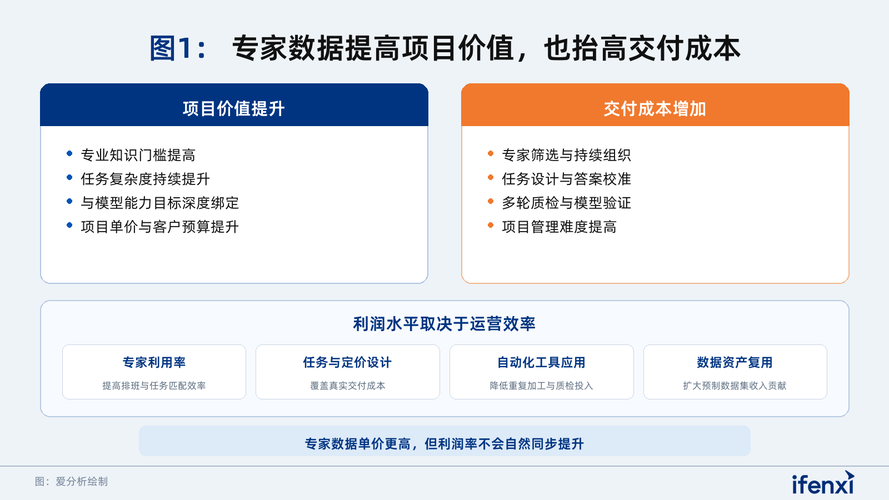
图1:专家数据提高项目价值,也提抬高交付成本
根据爱分析调研, AI数据服务的竞争重点正在从人员数量转向专家能力、任务理解和高质量交付。 长期大客户、稳定的专家资源和成熟的交付体系仍是重要基础 。
澳鹏正在通过预制数据集提高业务的产品化程度。2026 H 1, 澳鹏 扩充了强化学习任务与验证器、代码仓库、企业Agent训练数据、医学数据和STEM问答等数据集 , 部分数据集可以直接销售, 或结合 Managed Services完成客户定制。
“预制数据集+定制服务” 模式 , 有助于降低部分项目重复组织和生产数据的成本,但这一模式仍处于发展阶段。当前,澳鹏大模型相关收入仍主要来自定制项目和Managed Services,预制数据集更多是对现有服务模式的补充。
04 GenAI数据服务市场,竞争关键是头部客户份额
澳鹏中国业务与海外业务的表现差异, 不仅来自运营效率,也反映出两个市场在客户需求、存量业务结构和项目交付模式上的差异。
中国业务表现亮眼,首先得益于大模型数据需求快速增长。中国基础模型厂商、科技企业和AI应用公司仍处于模型能力提升和应用探索阶段,对训练、对齐、评测及专业数据的需求持续增加。与此同时,中国科技企业拓展海外市场,进一步带动多语言数据、模型评测和本地化数据需求。
澳鹏披露,其中国业务增长主要由新增及扩大的大模型项目推动,说明中国客户正在将更多预算投入GenAI 数据服务 。
其次,澳鹏中国业务已经建立了与市场需求相适应的交付模式。根据爱分析调研,部分客户并非一次性采购数据集,而是 采购能够持续承接模型训练和评测任务的专家及交付团队。 按照人员规模或服务周期结算,可以根据模型迭代进度灵活调整任务,既满足了客户持续变化的数据需求,也提高了交付团队的人员利用率。
再次, 稳定的大客户关系和专家组织能力,也是中国业务能够快速承接需求的重要基础。大模型数据项目通常需要在较短时间内组织具备Coding、数学、金融、医疗等专业能力的人员,并根据模型表现反复调整任务。
澳鹏中国业务具备较成熟的项目管理和交付体系,能够将新增需求较快转化为收入 ,而 预制数据集则进一步补充了定制项目,提高了已有数据资源的利用效率。
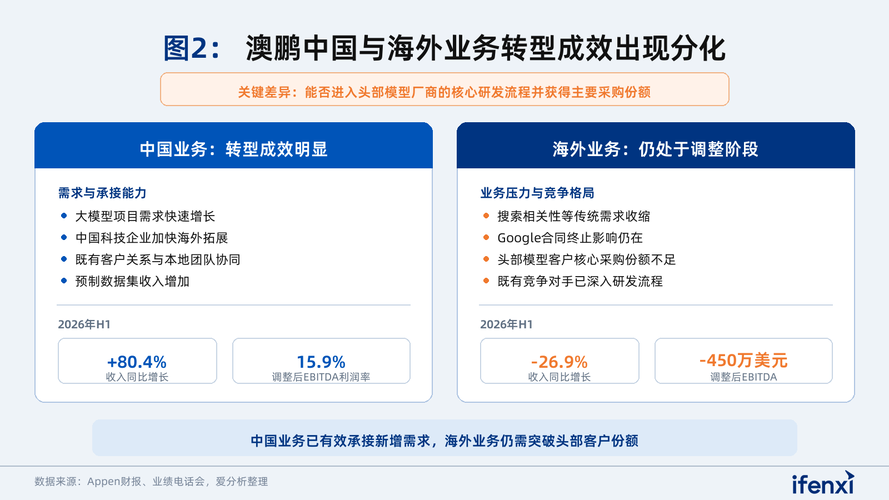
图2:澳鹏中国与海外业务转型成效出现分化
海外业务面临的情况有所不同。海外业务转型偏慢的关键,在于澳鹏尚未在美国头部模型厂商的数据采购中取得足够大的核心份额。GenAI 数据服务 市场的主要预算集中在OpenAI、Anthropic、Google等头部模型厂商,这些客户单体采购规模较大,也能够带动数据服务商形成持续增长。
以Scale AI、Surge AI为代表的新一代数据服务商较早进入头部模型厂商的研发流程,参与模型训练、对齐和评测等核心环节,并逐步建立了与研究人员的直接合作关系。
澳鹏管理层在2026H1业绩会上也表示,部分高速增长的竞争对手已经深度进入客户内部,获得研究人员信任,客户可以直接向其采购,无需经过完整的招标流程。
因此,海外市场竞争的核心并不是价格。澳鹏管理层表示,头部AI实验室选择数据服务商时, 更关注数据质量、交付速度以及对供应商的信任。 供应商一旦进入研究人员的稳定合作体系,便更容易获得后续项目和扩大采购,这也提高了后来者切入核心项目的难度。
此外,中国业务与海外业务拥有相对独立的客户、数据和运营体系。中国业务积累的客户关系和数据资源难以直接复制到海外市场,海外团队仍需独立建立与头部模型厂商的合作关系。因此,中国业务的 转型经验 无法直接带动海外业务完成转型。
澳鹏的案例说明,从传统数据标注转向 大模型 数据服务,获得新项目只是第一步。 真正决定转型成效的,是能否进入头部模型厂商的核心研发流程,并将试点项目转化为持续的大额采购。 中国业务已经体现出需求增长与交付能力匹配带来的经营改善;海外业务则仍需突破核心客户份额,才能完成对传统业务的替代。
来自 “ ITPUB博客 ” ,链接:https://blog.itpub.net/69993021/viewspace-3183333/ ,如需转载,请注明出处,否则将追究法律责任。

