原文链接: http://tecdat.cn/?p=6762
时间序列预测,ARIMA等传统模型通常是一种流行的选择。虽然这些模型可以证明具有高度的准确性,但它们有一个主要缺点 - 它们通常不会解释“冲击”或时间序列的突然变化。让我们看看我们如何使用称为 卡尔曼滤波器的模型来潜在地缓解这个问题。
时间序列
我们以货币市场为例。货币对可能会有整体上升趋势,然后在抛售期间大幅下跌。传统的时间序列模型不一定能够立即解决这个问题,并且在考虑到趋势的突然变化之前可能需要几个时期。
因此,我们希望使用一个确实能够解释这种冲击的时间序列模型。让我们来看一个称为 卡尔曼滤波器的模型。
卡尔曼滤波器是一种状态空间模型,可以更快地调整冲击到时间序列。让我们看一下如何使用一个例子。
2015年1月,当瑞士国家银行决定从瑞士法郎取消瑞士法郎时,货币市场遭受了历史上最大的冲击之一。结果,瑞士法郎飙升,而其他主要货币则暴跌。
让我们看看卡尔曼滤波器如何调整这种冲击。
卡尔曼滤波器:USD / CHF
首先,让我们下载2015年1月的USD / CHF数据。
现在,我们将尝试使用KFAS库使用卡尔曼滤波器对此时间序列进行建模。
当我们绘制时间序列时,我们提出了以下内容:
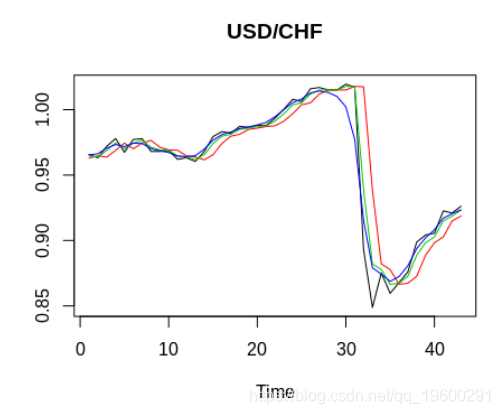
为了进行比较,我们还将计算10天移动平均值,以比较平滑性能与卡尔曼滤波器的平滑性能。
现在让我们将上面的内容与我们的原始系列结合起来,看看我们提出了什么:
这是生成的数据框:
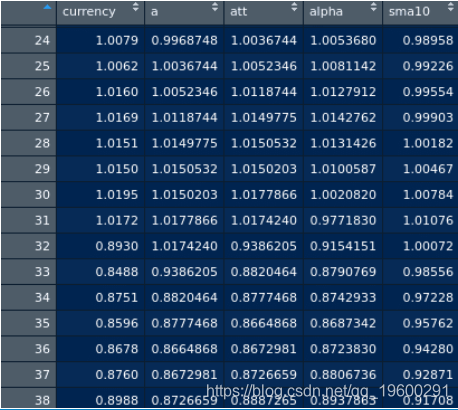
在某些情况下,高频数据 - 或 过滤从噪声信号中提取信息并预测未来状态,是卡尔曼滤波器最合适的用途。另一方面, 平滑更依赖于过去的数据,因为在某些情况下,平均最近的测量可能比使用最近的测量更准确。
这在直觉上是有道理的,因为货币在一个月之前的交易价格为0.9658。在这方面,平滑估计器允许比使用滤波估计a更好地预测信号,滤波估计a直到时间段33才调整冲击。
例子:英镑/美元
因此,我们已经看到卡尔曼滤波器如何适应美元/瑞士法郎的突然变动。让我们再举一个货币冲击的例子。当英国在2016年6月投票支持“英国退欧”时,我们看到英镑/美元随后暴跌。
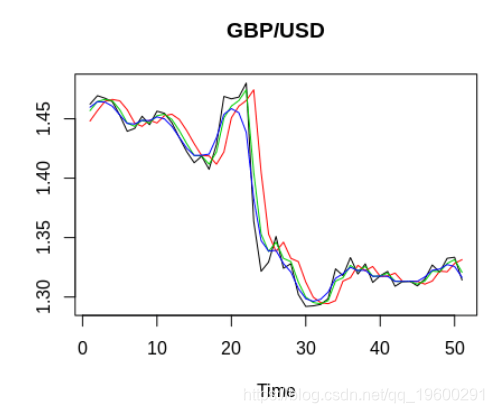
如在USD / CHF的例子中,我们从Quandl下载我们的GBP / USD数据并运行卡尔曼滤波器:
这是我们的数据图。同样,我们看到alpha在t = 22时的震荡前一天向下调整到1.438的水平:
以下是a,att和alpha统计信息:
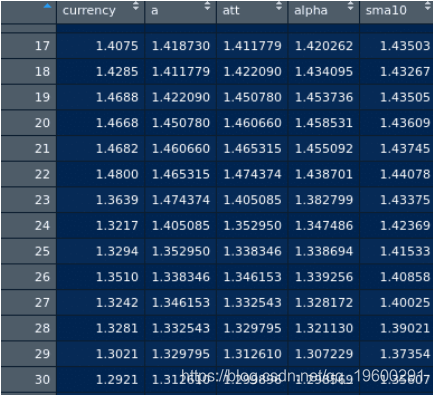
同样,我们看到10天SMA需要将近10天才能完全调整震荡,再次表明平滑参数α在调整货币水平的巨大变化方面仍然证明是优越的。
结论
- 调整时间序列冲击的重要性
- 如何在R中使用KFAS实现卡尔曼滤波器
- 如何解释卡尔曼滤波器的输出
- 为什么卡尔曼滤波器是用于建模时间序列冲击的合适模型
非常感谢您阅读本文,有任何问题请在下面留言!
最受欢迎的见解
1. 在python中使用lstm和pytorch进行时间序列预测
2. python中利用长短期记忆模型lstm进行时间序列预测分析
8. r语言k-shape时间序列聚类方法对股票价格时间序列聚类
来自 “ ITPUB博客 ” ,链接:https://blog.itpub.net/69982319/viewspace-2728496/ ,如需转载,请注明出处,否则将追究法律责任。

