第一部分:引言——金融AI的“代际跃迁”
2026年,金融行业与人工智能的融合正在经历一场深刻的“代际跃迁”。
过去几年,金融机构对AI的探索大多停留在“外挂式”阶段——在既有的业务流程上叠加一个API接口、一个问答机器人或一个辅助分析工具。这种模式被业内形象地比喻为“给电视机加了一个USB接口”——功能多了,但本质没变。
而今天,变化正在发生。
2026年被业界广泛定义为“金融智能体元年”。企业级超级智能体架构正从“概念验证”走向“规模化投产”,其核心价值在于——不是给金融机构增加一个AI工具,而是以智能体重构业务流程、重塑岗位角色、重建服务模式。
那么,企业级超级智能体架构究竟如何成为打通这一瓶颈的关键底座?本文将从技术架构、分行业应用、实施路径、趋势展望四个维度,系统拆解这一命题。

第二部分:企业级超级智能体架构的技术底座
2.1 架构分层逻辑
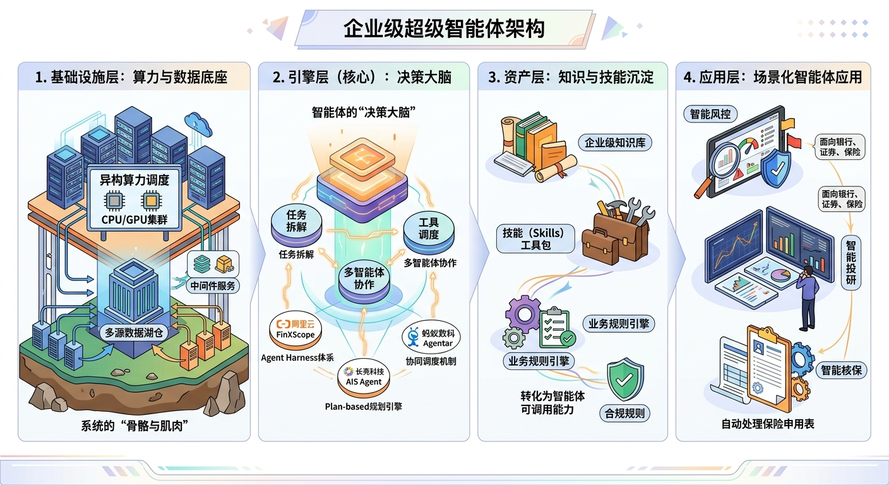
企业级超级智能体架构并非单一的技术产品,而是一套分层解耦、能力可扩展的技术体系。综合行业主流实践,该架构可归纳为四个核心层次:
基础设施层:系统的物理底座,提供异构算力调度(CPU/GPU混合集群)、多源数据湖仓及中间件服务。这一层相当于智能体的“骨骼与肌肉”,为所有上层能力提供算力、存储与运维基础。
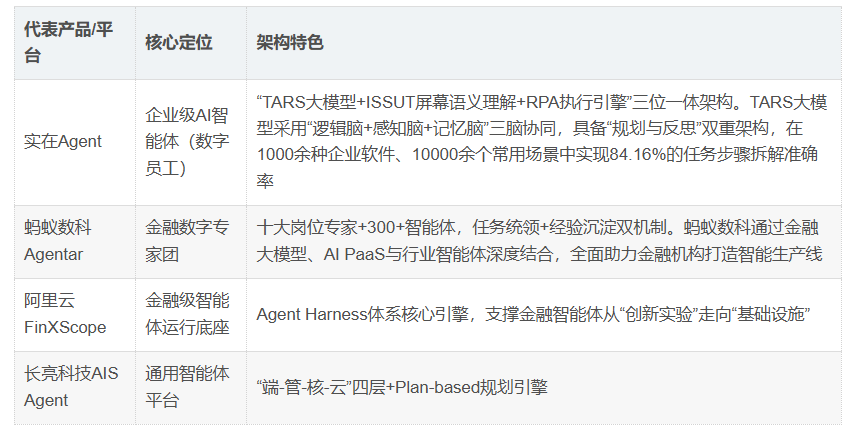
引擎层(核心) :智能体的“决策大脑”。承担任务拆解、工具调度、多智能体协作等核心能力,是架构中最关键的一层。典型代表包括阿里云FinXScope(基于Agent Harness体系构建的金融级智能体运行底座)、蚂蚁数科Agentar的智能体协同调度机制、长亮科技AIS Agent的Plan-based规划引擎等。
资产层:沉淀企业级知识库、技能(Skills)工具包、业务规则引擎。这一层将金融机构多年积累的专业知识、业务流程与合规规则转化为智能体可调用、可执行的能力资产。
应用层:面向银行、证券、保险各业务场景的智能体应用,如智能风控、智能投研、智能核保等。
2.2 关键架构能力
任务自主规划与执行。超级智能体的核心能力是从“辅助建议”升级为“全流程业务执行”——智能体可自主理解任务目标、拆解执行步骤、调度工具、回收结果并评估优化。以中信百信银行的“AlphaMo”风控智能体为例,其能够自主完成“理解建模目标、规划实现路径、执行代码开发并进行评估优化”的完整流程。
多智能体协同。通过任务统领机制,主智能体将复杂任务拆解后分派给多个专业智能体并行工作。徽商银行“徽小助”打造的“一个中枢+N个专业智能体”架构、蚂蚁数科Agentar的“十大岗位专家+300+智能体”体系,都是这一能力的典型实践。
安全与合规。覆盖监管与法律合规要求,全程审计追踪,物理沙箱隔离。金融行业对精准性、可解释性和合规管控的要求极高,智能体架构必须从底层嵌入合规能力。
自我进化能力。通过在线学习与记忆机制持续优化决策能力。泰康在线与腾讯云联合发布的《保险AI智能体应用白皮书》提出了“感知-决策-执行-进化”四层架构,将“进化”作为智能体的核心能力维度。

2.3 行业实践速览
第三部分:分行业深度解析——银行、证券、保险
3.1 银行业:从“智能问答”到“全链路信贷与风控”
银行业的智能体应用正从边缘的客服问答场景,向信贷审批、风险控制等核心业务纵深推进。
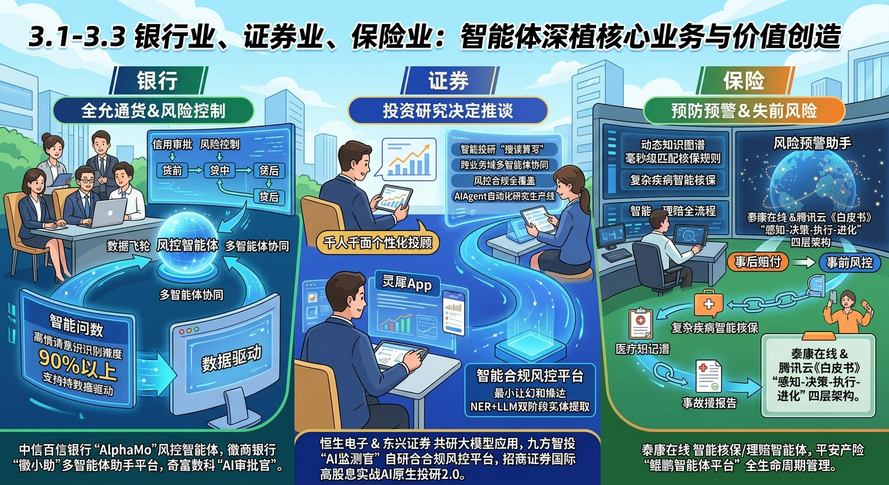
智能风控。中信百信银行与百度伐谋合作推出“AlphaMo”风控智能体,形成以“数据飞轮+多智能体协同”为核心的技术架构。该智能体能够7×24小时不间断进行风险特征挖掘,覆盖建模全流程,在短时间内达到专业数据挖掘工程师的水平。开发效率提升83%,特征挖掘效率较人工提升1倍,风险区分度提升2.41%。此外,该行还打造了“智能问数”应用,实现意图识别准确率90%以上,支撑经营管理从经验驱动向数据驱动转型。
信贷审批。奇富数科基于Agent原生理念,推出“AI审批官”超级智能体,聚焦信贷业务授信与风控流程升级,打造具备自主规划、智能调度、持续进化能力的端到端授信与风控体系,覆盖贷前、贷中、贷后全链路。通过AI尽调员、AI审批官、AI反欺诈专员、AI模型师、AI策略师等多智能体组合,实现从“规则驱动的线性执行”向“智能驱动的动态优化”的全面升级。同时,AI信贷员聚焦营销与增长,构建起“客户经理作战一线+多级指挥中心”的联动模式。
全场景覆盖。徽商银行推出“徽小助”多智能体协同助手平台,打造“一个中枢+N个专业智能体”架构,覆盖个人金融、对公与同业、风险控制、智能客服、运营管理、协同办公及科技研发等全板块。该方案已累计落地115个应用场景,服务内部用户超1.1万人,累计提升效能3,000余人天。目前,徽商银行正在打造八大类专业智能助手,包括个人客户经理助手、对公客户经理助手、柜员业务助手、远程银行助手、投资研究助手等。
3.2 证券业:从“信息推送到决策赋能”
证券业的智能体应用正从信息检索、内容生成等辅助场景,向投研分析、投资决策等核心业务深度渗透。
智能投研与投顾。恒生电子与东兴证券签署证券行业大模型应用共研战略合作协议,聚焦智能投研、投顾、风控、问答四大场景。在智能投研方面,构建“搜读算写”一体化能力;在智能投顾方面,打造跨业务域多智能体协同的投顾助手与多模态交互体系。恒生电子于2026年6月正式发布面向AI时代的6.0技术架构——“AI生态架构”,以“四层递进、开放共建”为核心理念。国泰海通证券已推出“灵犀App+智能体+灵犀Skills”多层次数智化服务平台,截至2026年6月末服务8300万人次。
智能风控与合规。九方智投自研智能合规风控平台,通过大数据与AI技术全方位提升风控与合规管理的数智化水平,覆盖业务质检、内容审核、内部协同、管理决策、风险管控等领域。其“AI监测官”产品通过NER+LLM双阶段实体提取与元认知自我监控机制,从底层降低“幻觉”风险。九方智投已搭建“基础设施—AI产品服务—用户终端”三层全栈AI体系。
投顾个性化。证券行业正在探索融合用户行为数据构建“投资风格画像+认知水平画像”双维度模型,实现千人千面的陪伴式投顾服务。招商证券国际推出的高股息实战AI原生投研2.0执行系统,将主动选股改造为可审计、可复核的自动化生产线——AI Agent不再只是生成答案,而是在工程约束下完成整个研究生产过程。
3.3 保险业:从“事后赔付”到“事前风控”
保险业的智能体应用正从传统的理赔、核保等流程优化,向风险预警、事前干预等价值创造型场景延伸。
四层技术架构。泰康在线与腾讯云于2025年11月联合发布行业首部《保险AI智能体应用白皮书》,提出“感知-决策-执行-进化”四层智能体系统性架构。该架构以多模态感知为起点,融合文本、图像、时序与结构化数据的采集与解析能力;决策层引入“规则引擎+大语言模型+多Agent协作”机制;执行层通过API与工具调用打通系统壁垒;进化层借助在线学习与记忆机制实现持续优化。
智能核保。核保智能体基于动态知识图谱实现毫秒级匹配核保规则。智能核保机器人2.0依托大模型技术,在乳腺癌、甲状腺癌等复杂疾病核保中带来显著效率提升。智能核保自动化率达99.98%。通过核保智能体、人伤定损智能体、风险预警助手的协同应用,核保作业实现了从人工判断到智能决策的全面升级。
智能理赔。人伤定损智能体通过OCR技术自动解析医疗票 据和伤情照片,实时生成精细化定损方案;非车理赔智能体实现报案、预审、审核至案后管理的全流程智能化;视频查勘系统支持车险用户通过App视频报案,AI实时分析事故画面,大幅缩短定损时间。
一线赋能。平安产险自主建设的“鲲鹏智能体平台”历经“问答式”“编排式”“自主式”三个发展阶段,首创保险行业知识全生命周期自动化管理体系。2025年,平安产险车代渠道平均一分钟智能出单占比达93%,反欺诈智能化理赔拦截减损105.1亿元。
第四部分:实施路径——从试点到规模化
4.1 场景分类与优先级
金融机构在推进智能体落地时,可参考基于“知识-流程”双维度的场景分类框架:
专家顾问型:风控建模、合规监管(高专业度、标准化)
总工程师型:财富管理、对公信贷(高知识、高复杂度长链路)
执行助理型:投研分析、车险理赔(多步骤重复性工作)
通用助手型:客服、办公文档(标准化基础场景)
4.2 落地关键挑战
当前,金融智能体规模化落地仍面临多重挑战:
数据治理与系统集成。智能体需要高质量的数据输入和与现有系统的深度集成,这对金融机构的数据治理能力和IT架构提出了更高要求。
可追溯性与可解释性。金融决策必须可审计、可追溯。招商证券国际的做法值得借鉴——AI Agent在工程约束下完成研究生产过程,但最终结论与评级仍由持牌分析师签署并负责。
大模型“幻觉”规避。金融领域对精准性的要求极高,九方智投通过搭建三层合规安全运行框架,依托金融数据与自研大模型双轮基座打造可信金融智能体系。
ROI量化与人才培养。算力、数据、人才投入均有实质提升,但如何量化智能体的业务价值、如何培养既懂金融又懂AI的复合型人才,仍是行业普遍面临的难题。
4.3 渐进式推进策略
规模较小的机构可优先布局通用助手与执行助理类场景,以较低成本快速验证价值;数据与技术储备充足的机构可同步推进专家顾问型、总工程师型等核心场景。恒生电子总裁范径武指出,金融机构可以从内部提效开始,从执行系统AI化改造到流程管理AI重塑,直至用蒸馏技能、沉淀经验,用智能体执行最佳实践进行决策分析。
趋势展望与结语
5.1 三大趋势
从“AI Plus”到“AI Native” 。AI不再是外接API接口或辅助工具,而是以原生架构重构业务流程。正如阿里云所判断的,金融行业正在从“给业务流程增加一些AI能力”,转向“让Agent直接进入具体岗位”。
从“单点工具”到“超级组织” 。智能体从辅助工具升级为独立岗位执行主体。蚂蚁数科指出,“智能体在产业中已经从辅助人、模拟人,走向真正承担岗位级价值交付”。金融机构正在经历从“AI辅助”到“AI组织”的演进。
从“功能导航”到“对话即服务” 。用户只需描述目标,系统自主完成从理解到执行的全过程。中信建投证券推出的“蜻蜓Skill广场”以“一句话调技能”为核心理念,正是这一趋势的缩影。
5.2 结语
企业级超级智能体架构的本质,不是给银行、证券、保险行业“加一个AI功能”,而是以智能体为支点,重构金融服务的生产函数。
让机器做机器擅长的事——海量计算、持续进化、7×24小时不间断;让人做人擅长的事——战略决策、价值判断、复杂关系处理。
2026年作为金融智能体元年,这场变革才刚刚开始。从百信银行的7×24小时风险特征挖掘,到徽商银行的115个场景全面覆盖;从国泰海通的150多个智能体,到平安产险的“鲲鹏MAX”超级智能体——一个个真实案例正在证明:智能体不再是金融行业的一个“技术选项”,而是面向未来的“必答题”。
来自 “ ITPUB博客 ” ,链接:https://blog.itpub.net/70051022/viewspace-3179673/ ,如需转载,请注明出处,否则将追究法律责任。

