2026 年 4 月 11 日,宇树科技 H1 人形机器人完成户外实测, 峰值速度达 10 米 / 秒(36 公里 / 小时) ,刷新全球人形机器人百米速度世界纪录,仅比博尔特百米瞬时速度(10.44 米 / 秒)慢 0.44 米 / 秒,达到人类顶级短跑水平的 96%。从 2025 年 8 月的 3.3 米 / 秒到如今 10 米 / 秒,短短 8 个月速度提升超 3 倍,远超特斯拉 Optimus(3.8 米 / 秒)、波士顿动力 Atlas(5.3 米 / 秒)等国际竞品,不仅标志着国产人形机器人在运动性能上登顶全球第一梯队,更宣告具身智能从实验室验证走向规模化量产的关键元年正式开启。这场速度突破,不只是机械与算法的极限比拼,更是核心硬件、步态控制、能源系统的全栈突破,直接重塑人形机器人工业、物流、家庭三大场景的落地时间表,改写全球具身智能竞争格局。

一、10m/s 背后:全栈自研,破解高速动态平衡三大核心瓶颈
宇树 H1 能跑出逼近人类极限的速度,核心在于彻底解决人形机器人高速运动中 “动力不足、平衡失控、能耗爆炸” 三大死穴,实现硬件、算法、结构的深度协同。硬件层面,H1 采用全自研驱控一体方案,核心关节搭载 M107 高密度伺服电机,单关节峰值扭矩达 360N・m,配合自研行星减速器(传动效率 97%)、碳纤维轻量化机身,测试版去除头部与手部冗余结构后体重控制在 62 公斤,兼顾爆发力与轻量化,为高速奔跑提供基础动力支撑。不同于波士顿动力 Atlas 的液压驱动路线,H1 坚持纯电驱方案,彻底规避液压系统维护复杂、成本高、响应慢的缺陷,同时国产化率超 90%,电机、减速器、控制器、传感器均实现自主可控,摆脱海外供应链依赖。
算法层面,H1 的核心突破在于 强化学习驱动的仿生步态与动态平衡算法 。团队基于百万级仿真数据与真实场景迭代,优化步频(最高 4.2 步 / 秒)、步幅与重心转移逻辑,模拟人类短跑时的蹬地、腾空、落地全周期力学模型,实现 “零倾倒” 高速奔跑 —— 即便在裸露机身、无头部感知的极端条件下,仍能通过 IMU、力传感器实时修正姿态,保持动态稳定。这一算法不仅支撑 10m/s 峰值速度,更解决了人形机器人高速转向、越障、抗干扰的核心难题,为真实场景应用奠定基础。
能源与续航方面,H1 搭载 864Wh 大容量锂电池,常规步行续航约 2 小时,满足工业巡检、物流搬运等中低速场景需求;高速 10m/s 冲刺模式下,能耗虽提升至步行的 5-10 倍、续航缩短至 15 分钟,但通过模块化快换电池设计,可实现 30 秒内换电,完全适配工业、救援等高频作业场景。同时,团队通过低功耗控制、能量回收算法优化,将高速运动能耗降低 30%,为量产机型的续航与实用性提供保障。负载能力同步升级,H1 可稳定背负 30-40 公斤负载以 5m/s 速度行进,兼顾速度与载重,突破此前人形机器人 “跑得快就载不动、载得多就跑不快” 的矛盾。
二、量产元年落地:工业先行、物流跟进、家庭 2027 年规模化,时间表清晰落地
宇树 H1 的 10m/s 突破,直接将人形机器人从 “技术演示” 推向 “实用量产”,三大核心场景落地时间表已明确,具身智能产业化进入快车道。 工业场景(2026 年下半年规模化落地) 是最先爆发的赛道,H1 凭借高速、负载、稳定性优势,已在蔚来、吉利等汽车工厂完成产线搬运、设备巡检、物料配送实测,可替代人工完成 3C 电子、汽车制造中的重复高强度作业,效率较传统 AGV 提升 40%,成本降低 50%。其高速越障能力(可跨越 15cm 障碍、爬坡 30°),适配工厂复杂地面、狭窄通道,同时支持多机协同,满足万平级厂区的全域作业需求,预计 2026 年底工业版 H1 出货量突破 5000 台。
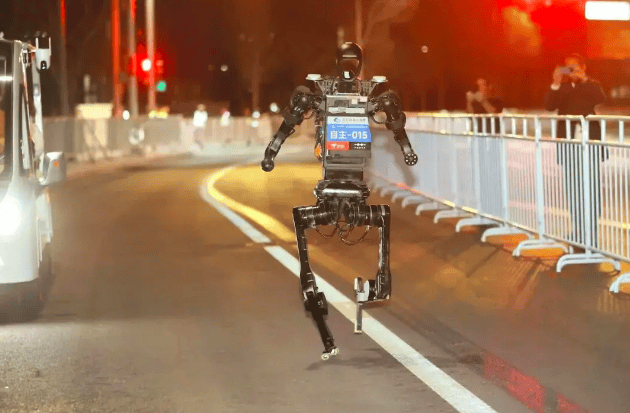
物流与应急救援场景(2026 年底试点,2027 年全面铺开) 是第二增长曲线。在电商仓储、快递分拣场景,H1 可高速穿梭货架间,完成小件分拣、跨楼层搬运,速度远超传统分拣机器人,大幅提升出库效率;在应急救援领域,其 10m/s 极速、负重 40 公斤、IP65 防护的特性,可进入地震废墟、危化区域、火灾现场,快速运送物资、探测生命体征,解决人工无法进入的高危场景痛点,目前已与应急管理部门开展联合测试。
家庭与消费场景(2027 年下半年进入量产普及) 则是长期核心市场。宇树同步推进消费级机型 G1 优化,在保留 H1 核心运动能力的基础上,增加灵巧手、人机交互、安全防护模块,实现家务清洁、老人陪护、儿童陪伴等功能,目标将量产成本降至 10 万元以内,2027 年实现家庭版规模化上市,推动人形机器人真正进入千家万户。从工业到物流再到家庭,三大场景形成梯度落地节奏,标志着具身智能不再是概念,而是进入 “可用、好用、规模化” 的量产元年。
三、全球格局重塑:中国领跑,电驱路线胜出,具身智能进入三足鼎立时代
宇树 H1 的 10m/s 突破,彻底改写全球人形机器人竞争格局,形成 中国领跑、美欧跟进、路线分化 的新局面。当前全球第一梯队已清晰划分:中国以宇树 H1、智元天工、镜识 Bolt 为代表,聚焦纯电驱、高速动态、量产落地,速度与工程化能力全球领先;美国以特斯拉 Optimus、波士顿动力 Atlas 为主,Optimus 侧重通用化与低成本,Atlas 坚持液压驱动、专注极限运动,但速度与量产进度均落后于中国方案;欧洲则以 Agility Robotics 为代表,侧重物流专用机型,整体技术与落地节奏偏慢。
核心路线之争已见分晓: 纯电驱路线全面胜出,成为量产主流 。此前液压驱动凭借爆发力占据高端演示市场,但维护成本高、体积大、难以量产;纯电驱凭借轻量化、低成本、易维护、国产化供应链完善的优势,经宇树 H1 验证可实现 10m/s 级高速,彻底终结路线争议,成为全球人形机器人量产的统一技术方向。中国凭借全产业链优势 —— 从电机、减速器、传感器到算法、整机集成,形成完整闭环,叠加 AI 大模型赋能具身智能(感知 - 决策 - 执行一体化),在量产速度、成本控制、场景适配三大核心维度建立领先优势,预计 2026 年全球人形机器人出货量中,中国厂商占比将超 60%,确立全球主导地位。
当然,量产元年仍面临挑战:高速长续航、灵巧手精细操作、人机安全交互、成本进一步下探等问题仍需突破,全球监管与标准体系尚未统一。但宇树 H1 的 10m/s 突破,已证明人形机器人具备替代人类完成高速、高负载、高危作业的能力,具身智能的产业化拐点已至。
从四足机器人到全尺寸人形,从 3.3m/s 到 10m/s,宇树 H1 的速度飞跃,是中国具身智能产业的缩影。随着核心技术成熟、量产能力提升、场景落地加速,2026 年将成为人形机器人从 “实验室” 走向 “工厂、仓库、家庭” 的量产元年,具身智能将与大模型深度融合,成为继智能手机、AI 之后的下一代核心科技终端,重塑全球产业与生活格局。
来自 “ ITPUB博客 ” ,链接:https://blog.itpub.net/70049489/viewspace-3116153/ ,如需转载,请注明出处,否则将追究法律责任。

