现在很多企业的自动化项目都呈现这样一个状态:在POC阶段,数据抓取、表单填写、报表生成一气呵成,领导点头,预算到位。但是等到真正进入生产环境,问题就陆续冒出来。权限申请迟迟走不完,核心系统接口难以开放,共享账号过不了审计,业务系统一次改版,又可能让已经跑起来的流程中断。
不少企业的自动化项目可能都经历过类似的过程,试点验证了技术可行性,规模化阶段面对的却是另一套要求:系统接入、权限控制、异常处理、审计留痕、任务调度,以及后续持续运维。
IDC近期发布的APA市场报告,恰好提供了一个观察这些变化的窗口。
从RPA到APA:重新定义市场赛道
2026年7月,IDC发布《中国APA产品及解决方案市场份额,2025》。APA即Agentic Process Automation,通常译为智能体流程自动化。相比传统RPA按照预设规则执行固定任务,APA进一步引入AI Agent的任务理解、规划、工具调用与动态处理能力,自动化开始从规则明确的单点任务延伸到更复杂的业务流程。
IDC在报告中提到,传统RPA正在逐步演变为由AI Agent驱动的自动化平台,流程自动化也由规则驱动向更具目标导向的执行方式演进。
这意味着企业评估自动化平台时,需要同时考察两类能力。一类是 智能体能否理解任务、拆解步骤并调用工具;另一类则落到 生产环境里,包括 跨系统执行是否稳定、权限是否可控、过程能否审计、异常能否及时介入。随着智能体越来越深入真实业务,后者的重要性会持续上升。
21.5亿元市场:产品+服务两张表
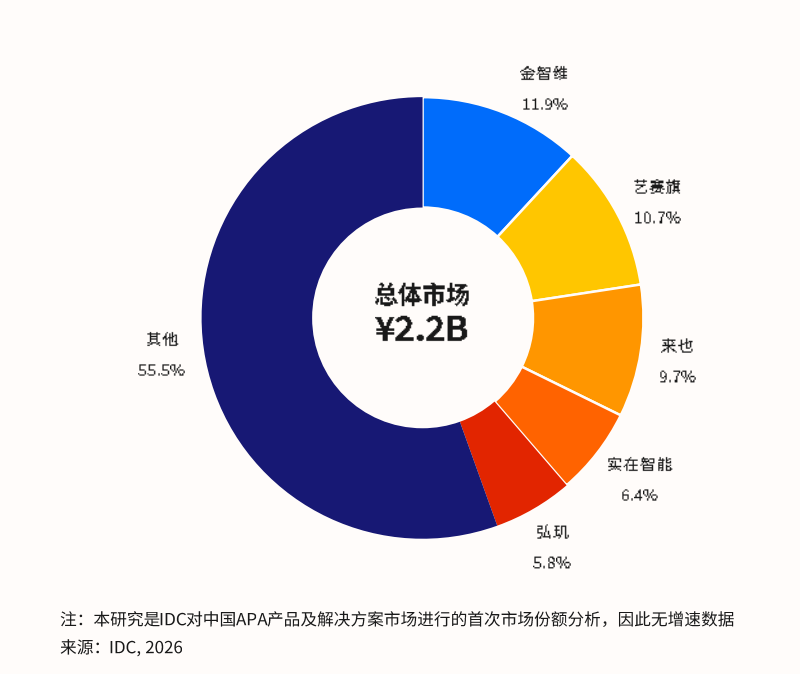
IDC将2025年APA市场拆分为产品和服务两个子市场,整体规模达到21.5亿元,同比增长11.0%。其中,产品子市场规模16.2亿元,服务子市场规模5.3亿元。
产品市场更多考验平台本身的标准化程度,包括功能完整性、通用能力、开发体验和复用效率;服务市场则直接对应项目落地,需要处理客户已有IT架构、系统接口、权限体系、行业规则以及后续运营等具体问题。
因此,同一套APA能力进入不同企业,最终效果未必只由产品功能决定。尤其在金融、政务、大型集团等复杂环境中,自动化往往横跨多个系统和部门,实施过程中还伴随权限、安全、合规与存量系统适配。厂商能否把标准化产品转化成稳定运行的生产系统,也会直接影响项目能否继续扩展。
头部厂商的差距正在延伸到交付与运营
IDC将头部厂商的领先因素概括为既有自动化基础、行业经验、持续客户投入,以及AI、Agent与自动化能力的融合。
- 既有自动化基础——已有大量生产流程,意味着平台经历过真实系统变更、并发执行和长期运行的检验,并非从零起步。
- 行业经验沉淀——真正积累了行业专属组件和业务理解,这决定了厂商能否理解业务规则,以及有没有可复用的组件和流程资产。
- 持续客户投入——看复购率和续约率,考验的是项目上线后的服务、优化和扩展能力,而非一次性大单。
- AI与自动化融合——也就是APA阶段,大模型和Agent又被加入原有自动化体系,厂商还需要重新处理模型不确定性与企业流程确定性之间的关系。
因此,APA市场的竞争开始呈现出明显的工程属性。模型能力、设计器和智能体编排决定平台能做什么,系统连接、权限治理、异常处置和持续运营决定这些能力能否长期留在生产环境。
POC之后,项目通常要补上六类生产能力
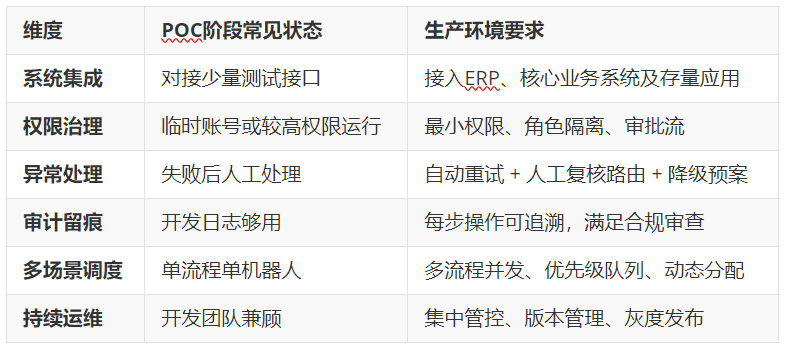
POC阶段通常只需要证明某个流程可以跑通,进入生产后,企业面对的是更完整的运行环境。
|
|
IDC同样提到,数字员工需要具备任务智能分配、执行监控和异常处理能力,并进一步覆盖执行与反馈优化。
这些能力共同构成了APA进入生产环境后的治理体系,流程数量越多、系统链路越长,对统一调度、权限控制和运行监控的要求也会随之增加。
企业级智能体需要明确的人机协同边界
智能体增加了任务理解和自主处理能力,也让企业需要重新划定系统自动执行与人工介入的范围。在信贷审批、采购下单、支付、政务审核等场景中,材料读取、规则校验、信息录入和结果预处理可以交由智能体完成,高风险操作仍需要保留明确的权限和确认机制。
这一思路已经成为企业级智能体产品的共同方向。UiPath在Agentic Automation体系中设置human-in-the-loop机制,由人工参与异常处理、关键审批和结果复核;Microsoft Copilot Studio同样支持在敏感或高风险动作执行前加入人工审批,并将人工输入嵌入Agent Flow。
国内厂商也在补齐类似能力,金智维的Ki-AgentS和K-APA分别承接任务编排与跨系统流程执行,敏感节点可设置人工介入,并保留任务日志、操作轨迹和执行结果;已有自动化流程也可以继续作为Agent调用的执行资产。
APA竞争进入产品、交付与运营的综合比拼
IDC报告显示,2025年APA整体市场中,头部呈现出差异化竞争态势。整体市场份额前三位分别是 金智维11.9%、艺赛旗10.7%、来也科技9.7%。
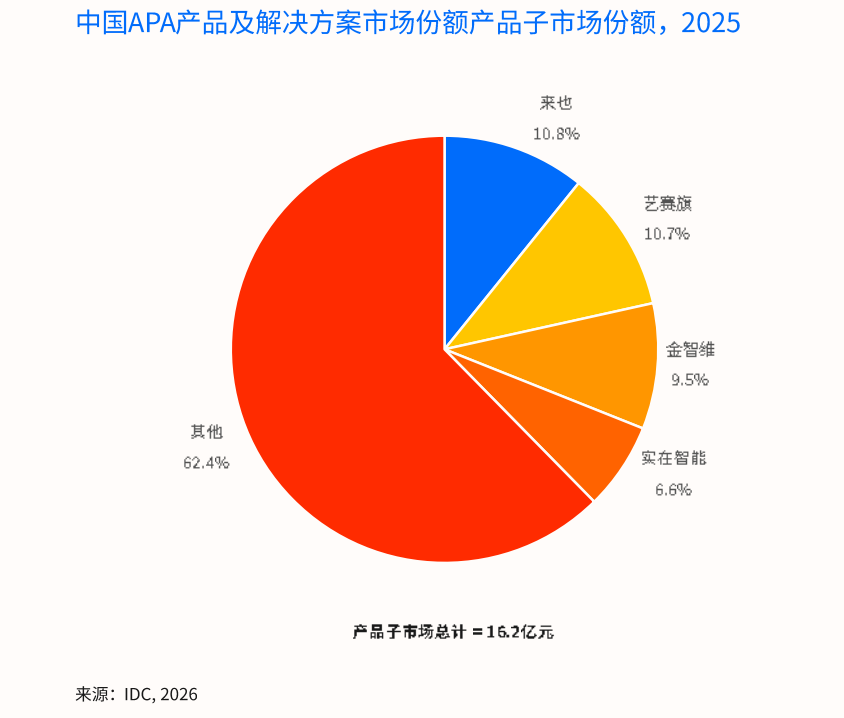
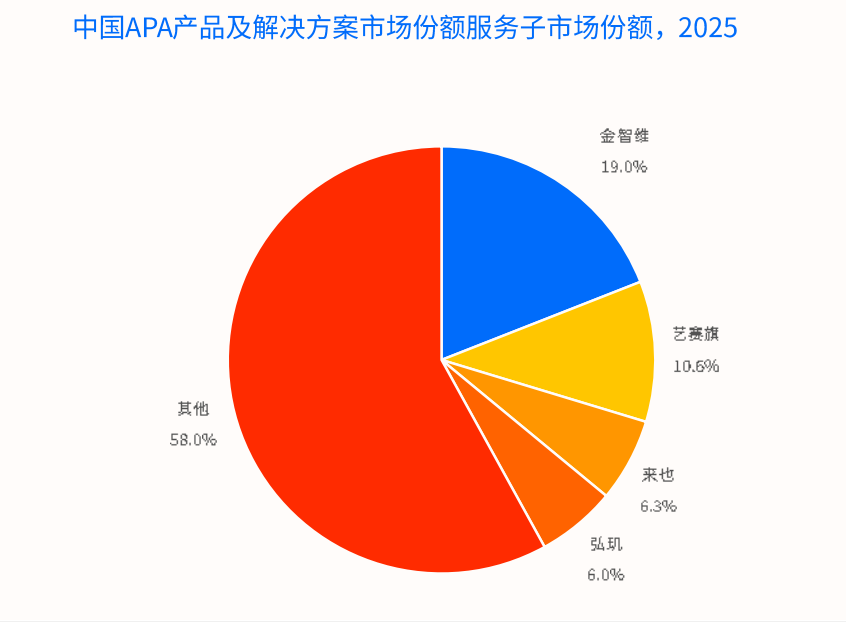
从整体份额看,头部厂商已经形成较稳定梯队,进一步看产品与服务两个子市场,各家优势结构并不完全一致,产品化能力、行业积累和交付深度开始呈现不同侧重。金智维在服务子市场的份额达到19.0%,远高于其他厂商在此子市场的占比,且领先幅度在服务侧明显拉大。这说明其市场地位的支撑结构中,项目交付与持续运营的权重相当高,IDC评述中提到的K-APA产品体系、Ki-Agent智能体平台、跨系统执行、行业组件沉淀和"受监督智能体"理念,指向的也是"平台能力+行业纵深交付"的组合打法。
艺赛旗和来也科技同样是市场中重要的头部力量,各自在产品平台化和特定行业覆盖上有所积累。但从IDC的两张表结构来看,服务子市场的份额进一步向头部集中,也说明项目交付与持续运营正在成为APA竞争中的重要变量。
随着APA项目从单流程逐步扩展到多部门、多系统,市场竞争也随之拉长。设计器、模型和Agent能力解决开发问题,系统集成、权限治理、资源调度、异常管理和长期运维则关系到平台能否持续运行。 产品、交付与运营正在共同构成企业评估APA厂商的核心维度。
APA选型的八个关键维度
如果你正在做自动化平台或数字员工的选型评估,企业评估APA或数字员工平台时,除了POC表现,还需要核对以下八个生产级维度:
- 行业经验:同类业务中已有多少正式上线、长期运行的流程?
- 系统集成:API、数据库、网页和桌面系统分别如何接入?老旧系统如何处理?
- 权限控制:机器人和智能体账号如何管理,能否接入现有IAM、AD等权限体系?
- 异常机制:任务中断后如何重试、转人工或恢复执行?
- 审计能力:任务、操作和结果能够记录到什么粒度?
- 人机边界:哪些环节允许智能体直接执行,哪些操作必须人工确认?
- 持续运营:版本变化、系统升级和流程扩展由谁维护?
- 总体成本:软件、实施、运维、升级和流程扩展成本如何计算?
以上这几个维度基本覆盖了APA从部署到长期运行过程中最容易拉开差距的环节。
APA进入IDC独立市场统计后,企业对自动化厂商的评价维度也随之扩大。随着AI Agent进入流程自动化,企业对厂商的评价维度也在增加:智能能力需要进入真实系统,执行过程需要接受权限和规则约束,规模扩大后还要有统一调度、异常管理和持续运营能力。
产品子市场决定平台能力的上限,服务子市场则更直接反映这些能力进入复杂业务环境后的落地情况。对企业选型而言,产品能力与服务能力需要放在一起评估,单次POC和功能清单已经很难覆盖真实生产环境中的全部要求。
来自 “ ITPUB博客 ” ,链接:https://blog.itpub.net/70047400/viewspace-3180217/ ,如需转载,请注明出处,否则将追究法律责任。

最新文章
- 企业智能体连接ERP、OA、CRM:数据映射、幂等与异常恢复怎么做
- RPA+AI如何连接企业存量系统?从智能审核到ERP跨系统执行
- AI数字员工如何进入生产环境?8家厂商的系统连接、权限与审计能力解析
- 企业AI Agent如何选框架?从Checkpoint、Workflow到权限审计拆解生产级能力
- 财税智能体如何进入生产环境?月结日结化背后的系统连接与数据治理
- 中小金融机构如何控制AI智能体TCO?从系统接入到场景复用的成本拆解
- 企业级RPA如何选型?从IT环境适配到权限审计、CoE与流程资产复用
- 企业级数字员工ROI评估方法:TCO全成本、TVO价值与回本周期测算
- 企业级Agent平台选型评估:POC、生产SLA与运维指标
- 制造业AI智能体平台选型:跨系统执行、私有部署与安全治理
