2026年以来 ,中国 模型API调用量正以前所未有的速度攀升。截至今年6月,豆包大模型日均Token调用量突破180万亿,过去一年增长超过了10倍。
量在涨,价也在涨。据 摩根士丹利 统计 , 第二季度中国模型输出的 API均价 已经上涨至 每百万Token 21.9元, 同比 涨幅 超过 6 0%。
量价齐升, 按常理所有 Token厂商 都应该能赚钱 ,但事实并非如此。
当前
Token市场一共有三类玩家,但各自的毛利率走向截然不同。据爱分析统计,只有云大厂处于高毛利区间,模型厂商和独立厂商都在亏损或者盈亏平衡边缘挣扎。

图 1:三类Token厂商的毛利率分布
爱分析认为,
Token厂商能不能挣钱,不是由技术决定的,而是由五个变量决定的。在由这五个变量构建的利润公式中,谁能建立结构性优势,谁就能挣到钱。
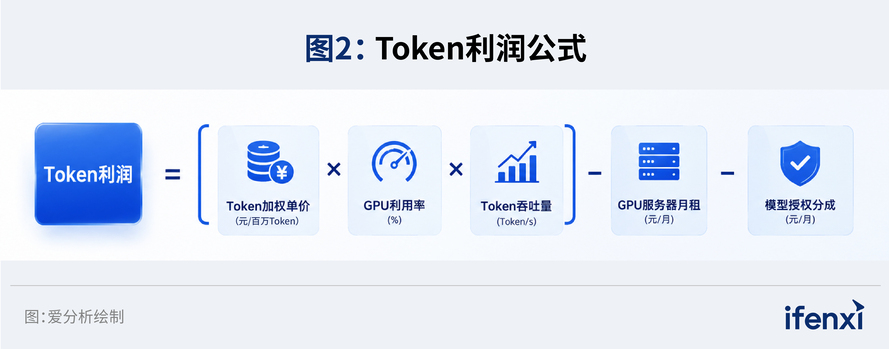
图 2 : Token利润公式
简单解释下以上公式。 Token的利润, 首先取决于 Token加权单价,也就是 输入、输出和缓存价格加权在一起的 Token单价; 二是GPU利用率, 指 GPU 卡有 多少时间处于空闲状态; 三是Token吞吐量, 指每月 能 跑 多少个Token。
这三个 变量 相乘,是 Token 收入。然后减掉两项成本,一项是GPU服务器的月租,另一项是模型 的 授权 费用 , 开源模型已经开始针对大型 Token服务商收费 。
用这个利润公式,可以清晰看懂三类玩家的命运。
云大厂在这五项变量上,几乎全占优势:自研模型自主定价且无需支付授权费,通过长期协议锁定低成本的 GPU月租价格,专职推理优化团队改善Token吞吐量。云大厂最大的优势就是GPU利用率,通过对内、对外同时提供Token服务,GPU利用率常年维持高位。
相比之下,模型厂商的优势仅在定价权和模型抽成上,另外两项变量 GPU利用率和服务器月租,均不占据优势,导致的结果是,毛利率区间相比云大厂大幅下滑。
比较惨的是独立厂商,这五项变量中,没有一项具备独立定价权,全部暴露于市场价格,没有任何竞争优势,这导致了必然的结构性亏损。
01 云大厂的壁垒不是技术,是 GPU永远不会闲下来
云大厂 Token业务的高毛利,虽然有点遮遮掩掩,不愿意过多表达,但很明显,云大厂是Token市场中唯一处于舒适区的玩家。
先看阿里。在财报 电话会上 ,阿里明确提出 Token业务毛利高,而且随着Token价格未来1-2年持续提升,毛利率还会继续上升。
高毛利背后的原因, 吴泳铭讲得很直白, “ 我们的服务器内几乎没有一张卡是空的。 ” 云大厂的GPU不光接外面的Token订单,自家 也 有搜索、广告、推荐、 办公等 一大串业务排队等着用卡。任何一张卡刚闲下来,下一个内部任务立刻把它接走。所以阿里、火山这些云大厂,GPU利用率轻松超过85%。
再看火山。火山引擎虽然否认了 Seedance毛利率达到70%,但这一举动显然是此地无银三百两,业内普遍认为其毛利率至少超过50%。
火山引擎 Token业务的高毛利,常被市场归因为GPU服务器成本控制做得好。但从爱分析观察来看,并不是这么回事,火山引擎向润泽科技长租GPU,而润泽算力租赁业务毛利率为53%,说明火山付的租金并没有显著低于市场价格。
综上阿里、火山两家来看,云大厂高毛利的根源不在采购端,而在 GPU利用率端。相比之下,模型厂商和独立厂商 需要从市场上一单一单获客来填GPU, 其 GPU利用率存在明显的天花板,很难超过70%,存在大量闲置时间。
除了 GPU利用率,云大厂还有第二层壁垒,即稀缺闭源模型的定价权。大语言模型、Coding模型赛道已经拥挤不堪,但视频生成模型不一样,能打的就那么几家。Seedance是其中的稀缺供给,价格一直坚挺。
据爱分析调研, Seedance的渠道代理商也只能拿到95折的价格,优惠比例极低。同时,Seedance含视频输入的价格, 还从每百万Token 28元涨到了42元。
在 GPU利用率、模型定价权这两重优势的加持下,云大厂的Token业务高毛利、高增长,成为AI业务的希望之星。
02 模型能不能跑国产卡,决定了Token业务赚不赚钱
模型厂商自己 提供 Token推理服务 ,能不能赚 到 钱,关键就一条: 这个模型能不能跑在国产卡上。能跑国产卡,就多多少少有得赚,如果模型参数规模太大,只能跑英伟达的卡,尤其只能跑 B300,那基本只能赔钱了。
也就是说,在 模型设计阶段, Token 推理 服务 的盈亏空间就已经被锁死了。 Kimi、智谱,两家 模型厂商恰好展示了截然不同的结果。
Kimi的K3参数量2.8万亿,MXFP4量化后权重文件高达1.4TB。8张H200的显存总容量仅1.1TB,根本放不下,只能用B300。
爱分析基于
Wafer的基准测试,估算了K3在B300服务器上的月度盈亏情况。在100%GPU利用率、90%缓存命中的前提下,
Kimi每月亏损6.5万元,毛利率为-34%
。如果
GPU利用率按行业标准的70%左右估算,其亏损将更为严重。
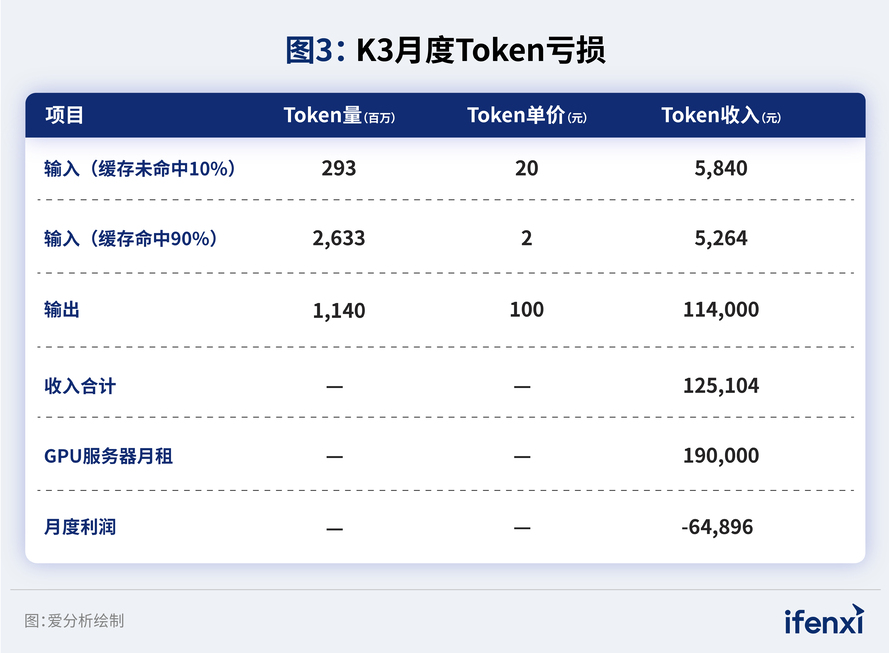
图 3 : K3月度Token亏损
再反观智谱的 GLM-5.2。尽管GLM-5.2的输出价格显著低于K3,但它可以跑在昇腾服务器上,同样跑满1个月,利润率可以做到20%。
GLM-5.2的参数量为7,440亿,仅是K3的1/4,MXFP4量化后权重文件也只有200多G,完全可以跑在昇腾服务器上。而昇腾服务器的月租价格在7-8万,仅仅是B300的零头。
两家算下来,结果就是开头那句话 , 谁的模型能被塞进便宜的国产卡 ,谁就能赚钱。所以, GLM-5.2和K3之间并不是技术实力有差距,而是技术路线各有选择。
K3选择B300,并不意味着完全挣不到利润。K3在开放模型权重时,针对MaaS收入超过2000万美元的合作伙伴,会收取模型授权费。这种轻资产分成的方式,将是K3盈利的主要方式。
在这种模式下, Kimi无需投入算力成本,所有收入都是纯利润,这也是模型厂商独有的结构性优势。 爱分析预计,未来智谱、 DeepSeek都会考虑在开源的同时,针对大型MaaS服务商进行抽成。
03 独立厂商前途未卜,无论怎么优化也带不来利润
独立厂商是三类玩家里面最难的一类。
卖Token, 它没有模型定价权, 因为跑的是开源模型,市场充分竞争,价格 没有优势 。它的 服务器 月租按市场价全额付,没有 资本实力 签长约 锁定价格 。 GPU利用率尽其所能做到70%,虽然已是行业优秀水平,但对比 云大厂有1 0- 20个百分点的固定差距 。此外, 它还得给模型厂商交授权费。
这些变量 ,独立厂商一个都做不了主,全是别人定的价。
独立厂商手里唯一的牌,是
推理加速
技术。无问芯穹CEO夏立雪在2026年7月提出优化即利润的思路,团队实测通过架构优化,能把单个Token的成本降37.5%。这个数字听起来不小
,
但把它放进K3在B300上那个月亏6.5万的
账单
里再看,事情就变了。

图 4 :推理加速带来的毛利改善
这几项优化全部叠满,最好的结果也就是从一个月亏6.5万,变成亏1到2万。方向没变,还是亏。优化的真正价值不是让独立厂商赚钱,是让它少亏一点、多撑一阵。爱分析判断,独立厂商规模做得越大,亏得越多,这是一门算不 过来 账的生意。
不但如此, 独立 厂商 的生存空间 也 正在双向收窄。一方面,开源模型的参数规模持续膨胀,能塞进 国产 芯片的模型越来越少。另一方面,英伟达GPU的月租 金正在 快速上涨,B300从年初12万元涨到7月的19万元以上。
如果 独立厂商 坚持只做推理 加速优化 , 唯一能盈利的路径是使用市场上的闲置算力 。而以地方政府、 央国企算力中心为代表的闲置算力持有方, 将是独立厂商的重要合作伙伴。
对于 这些政企类 算力中心,已经完成GPU采购和部署 , GPU 服务器 是沉没成本,每 一分的 Token收入 都很重要。由于缺乏使用场景,算力始终处于空置状态,独立厂商接入这些算力时成本极低。 同样 的 B300 服务器 ,独立 厂商按市场价格 月租19万元, 接入政企 闲置算力 的成本比昇腾服务器还便宜。 跑同样的K3模型, 完全有可能实现正向的毛利率 。
但是这条路的窗口期有限,政企的闲置 GPU摊销周期有限,再过两年,这些GPU将被市场淘汰,无法用于Token推理服务。
04 运营商即将入场,竞争将更加惨烈
当前的 Token市场由三类玩家主导,但第四个角色已在酝酿。运营商将以批发转零售的分销模式加入市场竞争,从模型厂商集采Token,再零售给政企客户。其中,中国电信已启动百亿级Token工厂集采,中国移动上线Token通用服务。
对于运营商来讲,这个业务绝对是舒适区,手握消费者、政企两个核心销售渠道, 把Token做成和话费包、流量包并列的产品, 上线只是时间问题。而且,批发转零售这种资源转售业务,本就是运营商最为擅长的。
因此,运营商的入场,将挤压部分市场玩家的空间,缺乏市场话语权和竞争优势的玩家,尤其是独立厂商,生存压力将受到更大的考验。
说到底, Token 厂商 每一种能持续盈利的模式,本质上都绑定了一个别人无法复制的成本结构。云大厂绑定的是内部业务生态带来的确定性 GPU 利用率,模型厂商绑定的是自有模型和匹配的芯片选择, 运营商绑定的是分销商角色,唯有独立厂商尚未找到自身的专属优势 。
来自 “ ITPUB博客 ” ,链接:https://blog.itpub.net/69993021/viewspace-3180065/ ,如需转载,请注明出处,否则将追究法律责任。

