2026年上半年,记忆从一个技术概念变成了一个 行业 赛道。
5月底,腾讯云 发布了 Agent Memory, 长期记忆 准确率从48%拉升至76%。 刚刚过去的 7月 ,阿里云 在数据库产品线密集布局 Agent记忆能力 。 同时,火山引擎 Viking团队 也 开源 了 OpenViking 项目 ,将 Token消耗成本 降低91%,GitHub Star突破2.1万。
记忆行业的 融资落地同步 在 加速。
7月,记忆张量完成亿元级Pre-A轮融资,投资方 以天使为主, 包括华为哈勃和荣耀战投。 同期, 红熊AI完成数亿元A+轮融资,投后估值近30亿元。资本开始用真金白银投票 记忆赛道 。
根据爱分析测算, 记忆市场规模 2027年将达到78.5亿元,到2030年市场规模将增长至642.5亿元,期间复合增速超过110% 。如此可观的市场规模,使得各路玩家竞相下场。那么, 到底 哪些厂商 在参与这场 记忆的 竞争?
01 各路厂商会师 “记忆”,五类玩家撑起新兴赛道
爱分析在调研20余家厂商后发现,当前中国记忆市场的参与者可以归纳为五个类别。有意思的是,大家都挂着记忆的招牌,心里盘算的却是完全不同的生意。
云大厂 从 数据库 出发 ,想把记忆做成存储基础设施的一次AI升级,把熟悉的客户顺手迁过来。模型厂商则把记忆当成让自家模型更聪明、 消耗 更多Token的附属能力,记忆好不好用,关键看能不能喂饱模型。独立记忆平台强调不站队任何模型,把记忆抬到与基础模型并列的独立数据主权资产,靠中立性撕开 市场 缺口。企业记忆应用厂商从业务效果倒推,把记忆当作推理的前置引擎,谁能帮营销多转化,谁就赢。消费记忆产品最激进,干脆让用户为记忆本身付费,把后台能力变成前台商品。
这五类玩家
资源禀赋不同,下注
的方向也不一样
,基本逻辑是屁股决定脑袋
。有人
认为,
记忆
会率先
引爆开发者生态
、成为
Agent基础设施;
有人
认为记忆天生是
B端
企业
属性,必须主攻企业市场商业化;有人认为记忆驱动的消费硬件将成为
2027年的现象级产品,
消费者会直接买单。
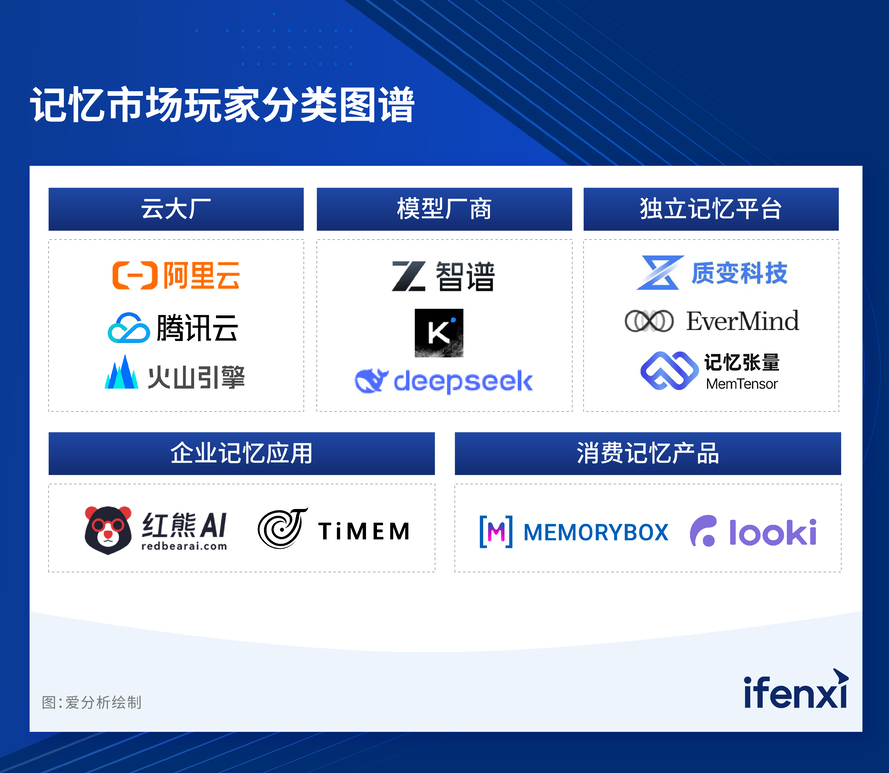
图 1:记忆市场玩家分类图谱
02 云大厂:从数据库团队长出记忆产品,记忆被定义为下一代数据库
云大厂是记忆市场 最为积极 的玩家 ,特别是数据库团队 。腾讯云Agent Memory由TencentDB数据库团队主导,阿里云 也是在数据库产品线上寻求记忆产品的突破,而火山引擎年初开源的项目 OpenViking,同样源自VikingDB 向量数据库团队。
云大厂的核心出发点是一致的 , 记忆是数据库能力的自然延伸。腾讯云数据库副总经理罗云判断,未来的数据库需要管理Agent组织,主Agent与 子 Agent之间的权限授予、主备切换、数据多版本管理,这些过去是数据库的边角料需求,现在变成了核心命题。
阿里云数据库资深产品专家葛双博的判断更加形象,模型决定 AI多聪明,数据库决定AI能跑多远,AI的上限由模型决定,下限由数据库决定。
爱分析认为,不仅是云大厂,现在的 数据库 厂商预计未来 都 会 把自己定义为AI记忆公司 ,在数据库厂商视角中, 记忆本质上是AI时代的数据存取系统。
从竞争维度 来看 ,云大厂在记忆赛道上的优势 也是从数据库延伸而来,其 底层向量数据库和海量数据存储经验 , 是 其他 厂商难以 短期 追赶的积累。 同时,云大厂的数据库拥有成熟的 企业级安全合规体系 , 降低了企业采购时的合规顾虑。
但爱分析 认为 ,云大厂 做 记忆面临两个核心约束。
第一,视角天然偏向存储与检索,关注的是记住什么、怎么存、怎么取,而对记忆的全生命周期管理,包括什么时候该记、该忘、该合并、该覆盖 、如何迭代进化 ,关注 度 不足。
第二,资源投入不足 ,有鸡肋嫌疑 。 云大厂的 记忆团队通常是数据库部门的子项目,人力配置和战略优先级 并不高,这与记忆在未来 AI Infra的地位并不相符,极可能成为鸡肋。
云大厂是当前 记忆 市场上产品化程度最高、最容易被客户理解和采购的品类形态,但 它 解决的核心问题是存储基础设施的AI升级,而非 推动 A gent更好的 积累经验 以及自我进化 。
03 模型厂商:让记忆服务于模型生态,记忆是增强能力而非独立产品
模型厂商做记忆的出发点和云大厂完全不同 ,他们的出发点是为了让模型能力更强, Token消耗更多 。 更重要的是,模型厂商都将持续学习作为下一个跃迁能力点,而记忆就是实现持续学习的必备基础。比如,智谱做 GLM-5.2规划时,就将记忆作为要关键突破的技术。
智谱创始人唐杰在 2026年初的内部信中,明确将记忆列为下一代模型的核心命题,“已经广泛使用近10年的Transformer架构显露出不足,包括超长上下文的计算开销、记忆机制、更新机制等。”
模型厂商 这条路径的核心逻辑 , 是把记忆定义为模型的附属增强能力 ,其记忆 的架构设计天然 倾向于自身的 模型生态,记忆的价值通过模型 或者 Agent 效果提升来体现。 因此,在模型厂商认知中,记忆要让自身的 模型更好用,记忆本身不独立于模型而存在。
从竞争维度 来看 ,模型厂商的优势来自 于 模型主战场的势能溢出 ,尤其突出的就是数据飞轮。用户调用模型过程中,产生了大量可以用于提升记忆能力的数据,这些数据会用于下一代的记忆架构调优。
但安全合规是模型厂商最明显的软肋。他们的治理体系要求用户数据必须闭环回流、服务于自家模型,这种把所有隐私数据攥在自己手里不放开的做法,天然踩在合规的灰色地带上。
爱分析判断,模型厂商做记忆有一个解不开的结,记忆系统从一开始就被绑死在自己的模型生态上,想把它用到别家模型或别家应用里,几乎没有空间。
04 独立记忆平台,率先提出自进化
独立记忆平台的出发点 是另一个思路,他们 不把记忆视为某个数据库或某个模型的附属功能,而是将其定义 为与基础模型并列的 独立 AI Infra 。
这条路径的核心主张 , 可以归纳为三点。
第一,记忆的中立性本身就是最大的价值。模型的边界在无限扩张,不可抑制的吸收全人类的知识、个人的经验、企业的 Knowhow,这对于商业世界造成巨大的破坏。记忆的中立性,使其成为AI时代最强的数据主权象征,避免个人与组织被模型蒸馏成为“废弃物”。 MemVerge联合创始人范承工表示,“ 无论是个人还是企业,都应该有自己的一套记忆系统 ”。
第二,记忆 是 AI时代最先提出自进化的代表。 质变科技 CEO占超群在交流中表示,“ 记忆是智能体进化的基础设施。 ” 记忆 每天都在接收新的数据,通过持续的 反思、 验证、 遗忘 、冲突管理等方式自进化 。 相比模型的数据飞轮,独立记忆平台的数据飞轮更加完美,因为其进化过程发生在终端的个人、组织一侧,是自发完成的,不需要人的参与。
第三,独立记忆平台的兼容性强, 可以和任何模型、任何应用组合,这种架构自由度是 其他类型玩家 无法提供的。
从竞争维度 来看 ,独立平台的优势在不同维度上各有体现。
首先,独立记忆平台都在训练专注于记忆的小模型。参考人脑,小参数模型更适配记忆体系。一方面,推理调用记忆时响应速度必须快,大参数模型会导致延迟。另一方面,从数据主权角度出发,记忆未来的趋势是端侧或者本地化的模型,小参数模型算力需求低、更加契合需求。
其次, 产品能力方面,独立平台覆盖了记忆全生命周期 。以质变科技为例,其 workspace、project、actor三层架构实现了组织记忆与个体记忆的协同。在企业内部,法务部门、研发部门、运营团队各自的数据沉淀在不同的project中,但在同一个workspace下协同演进。这套组织记忆堆叠体系,目前在其他记忆产品中几乎看不到同类设计。
05 企业记忆应用厂商,从业务效果倒逼记忆能力
企业记忆应用 厂商 走了一条更直接的路 , 从业务效果反向定义记忆。 他们 的核心出发点 是,更好的推理效果来自于 记忆 优化 , 由此可以彻底颠覆传统企业应用软件。通过 先调记忆再 调 模型, 执行效果大幅 提升 , Token消耗 也显著 降低。
红熊 AI温德亮在访谈中表示,“ 这个行业最后一定不是讲谁技术最好,而是讲谁商业化最好。 ” 这条路径的核心优势 正是 在于商业验证最直接。 企业 客户不关心记忆的技术架构,只关心 记忆驱动的 客服机器人 回复效果是否有提升、 营销转化率 是否有 提升 , 以业务效果为唯一检验标准。 目前, 客服、营销、教育 等 场景 在率先落地企业记忆应用 。
爱分析判断,这条路径的局限在于 场景的泛化性 。以垂直场景倒逼记忆能力建设,可能在单个场景做到最好,但跨场景的抽象度和可复用性不足。在客服场景中验证的记忆驱动推理逻辑,能否迁移到金融风控、工业运维、医疗诊断等场景,尚未被证明。
06 消费记忆产品,等待爆品出现
消费记忆产品走了一条更激进的路 , 不让记忆隐身为后台基础设施,而是让 它 成为用户愿意直接付费的前台产品。
他们 的核心出发点是一个直觉式的判断 , 一个人很大程度上就是其记忆堆积而成的,为记忆付费是 消费者 最自然的需求。
消费记忆产品主要有软件、硬件两种形态。
软件形态的核心理念,是将各个 AI应用中的对话和Agent轨迹统一回流到一个记忆中心,当用户发起需求时,基于记忆重写上下文、分发至合适的AI应用,最终交付最优结果。
消费记忆产品的硬件形态,是 always-on的音频或者视频随身设备。通过记录用户全天候的音视频数据,成为最懂用户的精神陪伴者。
显然, 消费记忆应用的优势在于用户粘性。当用户将跨平台、跨模型的AI交互历史全部沉淀到一个记忆 软件或者硬件中 ,迁移成本会随着时间指数级上升。
爱分析判断,消费记忆 硬件 产品 在长期视角中成长空间更大,因为其记忆来自于物理世界而非数字世界,是当下最为稀缺的数据资产。但硬件产品不止依赖记忆技术本身的发展,也受制于硬件本身。比如, always-on视频设备的续航、端侧多模态数据处理能力等。
07 AI记忆,到底从哪里引爆?
五类玩家各自押注了不同的爆发点,但记忆到底从哪里引爆,目前尚没有清晰的趋势。不同的引爆点,决定了不同类型厂商的路径选择。
爱分析认为,记忆市场终局一定是与推理深度融合的。这里的推理不光是逻辑推理,也包括情感等维度。比如, “记忆+逻辑推理”代表着更好的工作成果,“记忆+情感推理“代表着更好的生活状态。因此,记忆的技术与产品的优劣不能仅仅比拼记忆召回效果、Token消耗量,而应当围绕任务执行的成功率来衡量。
当记忆市场的 benchmark转换为任务效果比拼时, 才是记忆竞争真正意义上的开局。
爱分析即将发布《 2026年·爱分析中国记忆市场研究报告》,基于对20余家记忆相关厂商的系统调研,完整呈现各个厂商在竞争象限中的表现,欢迎持续关注。
来自 “ ITPUB博客 ” ,链接:https://blog.itpub.net/69993021/viewspace-3179700/ ,如需转载,请注明出处,否则将追究法律责任。

