原文链接: http://tecdat.cn/?p=3186
本文显示了如何基于潜在的ARMA-GARCH过程(当然也涉及更广泛意义上的QRM)来拟合和预测风险价值(VaR)。
1 从ARMA-GARCH进程模拟(log-return)数据
我们考虑使用\(t \)分布的ARMA(1,1)-GARCH(1,1)过程。
模拟一条路径(用于说明目的)。
nu <- 3fixed.p <- list(mu = 0, # mu (intercept)ar1 = 0.5, # phi_1 (AR(1) 参数 of mu_t)ma1 = 0.3, # theta_1 (MA(1) 参数 of mu_t)omega = 4, # alpha_0 (intercept)alpha1 = 0.4, # alpha_1 (GARCH(1) 参数 of sigma_t^2)beta1 = 0.2, # beta_1 (GARCH(1) 参数 of sigma_t^2)shape = nu) #armaOrder <- c(1,1) # ARMA 参数garchOrder <- c(1,1) # GARCH 参数varModel <- list(model = "sGARCH", garchOrder = garchOrder)spec <- ugarchspec(varModel, mean.model = list(armaOrder = armaOrder),fixed.pars = fixed.p, distribution.model = "std") # t 标准残差
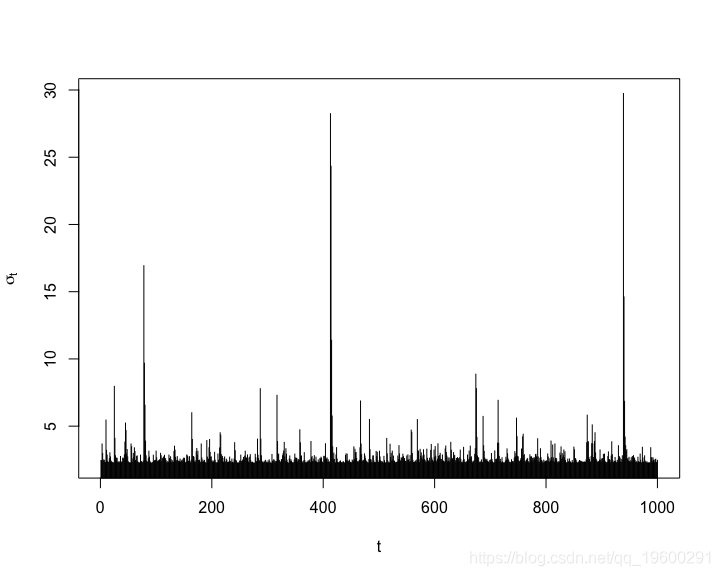
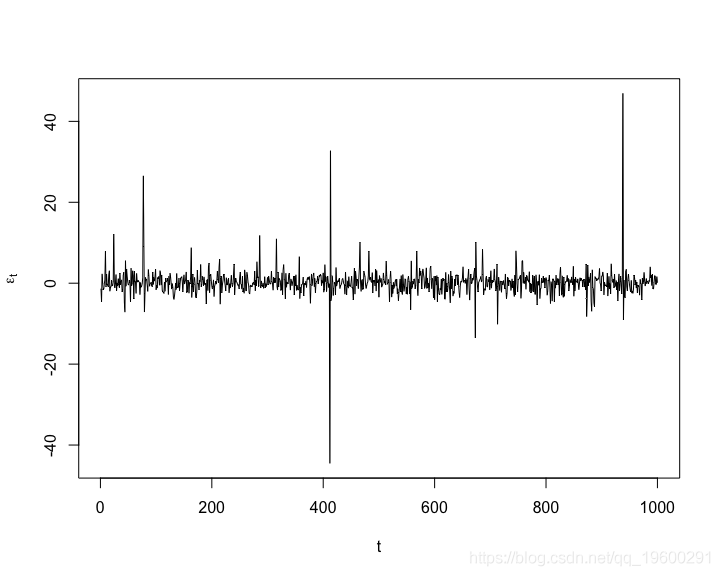
作为一个完整性检查,让我们绘制模拟路径,条件标准偏差和残差。
plot(X, type = "l", xlab = "t", ylab = expression(X[t]))
plot(sig, type = "h", xlab = "t", ylab = expression(sigma[t]))
plot(eps, type = "l", xlab = "t", ylab = expression(epsilon[t]))
2将ARMA-GARCH模型拟合到(模拟)数据
拟合ARMA-GARCH流程 。
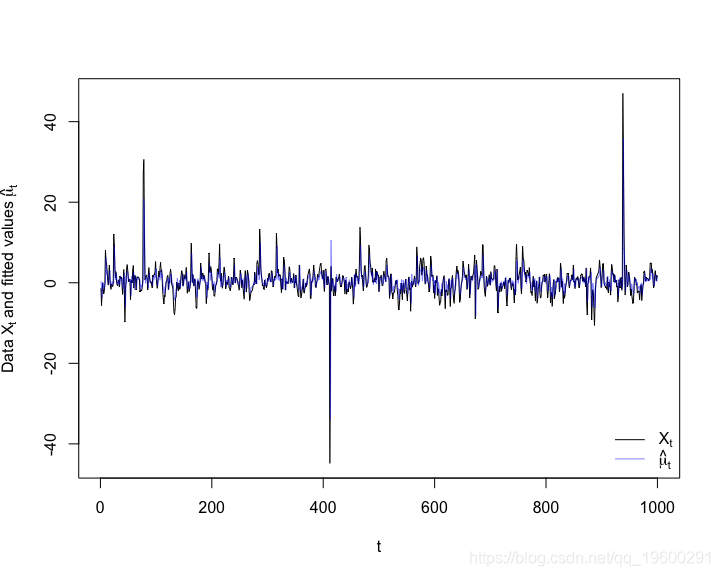
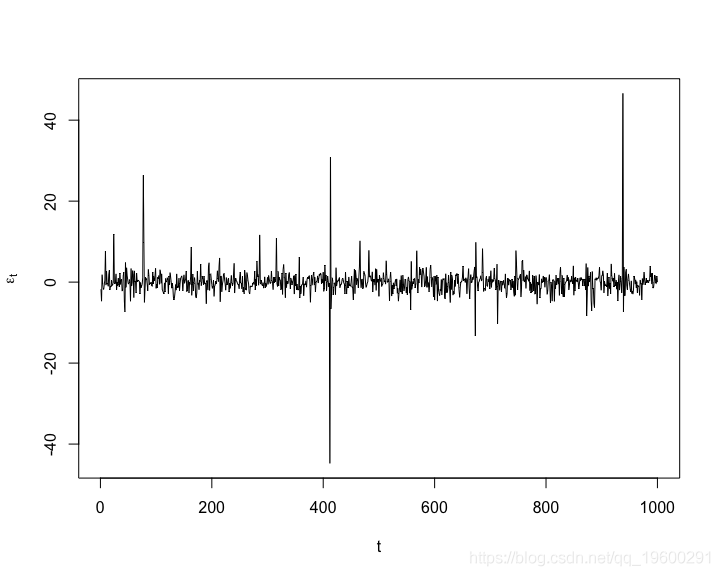
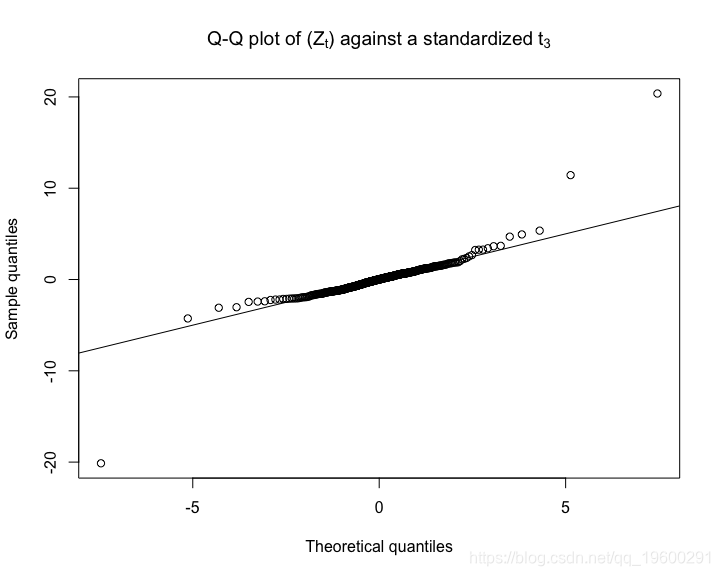
让我们再考虑一些健全性检查。
## 拟合 an ARMA(1,1)-GARCH(1,1) modelspec <- ugarchspec(varModel, mean.model = list(armaOrder = armaOrder),distribution.model = "std") #fit <- ugarchfit(spec, data = X) # fit##mu. <- fitted(fit) # 拟合 hat{mu}_t (= hat{X}_t)sig. <- sigma(fit) # 拟合 hat{sigma}_t##stopifnot(all.equal(as.numeric(mu.), fit@fit$fitted.values),all.equal(as.numeric(sig.), fit@fit$sigma))
3计算VaR时间序列
计算VaR估计值。请注意,我们也可以在这里使用基于GPD的估算器。
4 Backtest VaR估计值
让我们回顾一下VaR的估计。
## [1] 10## [1] 12## [1] "Correct Exceedances"## [1] "Fail to Reject H0"## [1] "Correct Exceedances & Independent"## [1] "Fail to Reject H0"
5基于拟合模型预测VaR
现在预测VaR。
6模拟\((X_t)\)的未来轨迹并计算相应的VaR
模拟路径,估计每个模拟路径的VaR(注意
quantile()这里不能使用,因此我们必须手动构建VaR)并计算\(\ mathrm {VaR} _ \ alpha \)的bootstrap置信区间。
7
最后,让我们显示所有结果。

非常感谢您阅读本文,有任何问题请在下面留言!
最受欢迎的见解
1. R语言基于ARMA-GARCH-VaR模型拟合和预测实证研究
8. R语言随机搜索变量选择SSVS估计贝叶斯向量自回归(BVAR)模型
来自 “ ITPUB博客 ” ,链接:https://blog.itpub.net/69982319/viewspace-2728526/ ,如需转载,请注明出处,否则将追究法律责任。
上一篇:
R语言配对检验分析案例

请登录后发表评论
登录
全部评论
