奶制品行业的税收优惠政策
奶业是我国民族发展中不可或缺的产业,乳品企业在奶业振兴发展过程中发挥着重要作用,创造出了更高的经济价值与社会价值,按照国家的产业政策,国家对部分乳制品企业实行的增值税税率是9%或者13%。
其中鲜奶属于农业产品中的畜牧产品,鲜奶是指各种哺乳动物的乳汁和经净化、杀菌等加工工序生产的乳汁。巴氏杀菌乳、灭菌乳等属于初级农业产品,按照9%的税率征收增值税;调制乳等不属于初级农产品,按照13%的税率征收增值税.
奶制品行业增值税计税方法
自2012年7月1日起,以购进农产品为原料生产销售液体乳及乳制品、酒及酒精、植物油的增值税一般纳税人,纳入农产品增值税进项税额核定扣除试点范围,其购进农产品无论是否用于生产上述产品,增值税进项税额均按照《财政部 国家税务总局关于在部分行业试行农产品增值税进项税额核定扣除办法的通知》(财税〔2012〕38号)附件1《农产品增值税进项税额核定扣除试点实施办法》的规定抵扣。
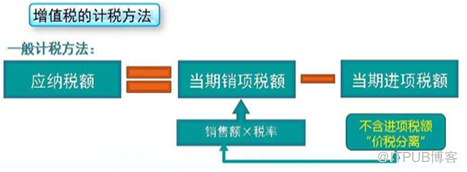
奶制品行业进项税抵扣 关键内容:确定单耗和平均单价
允许抵扣农产品增值税进项税额=当期农产品耗用数量×农产品平均购买单价×扣除率/(1+扣除率)
1. 单耗如何计算?
如下图所示:第8类目
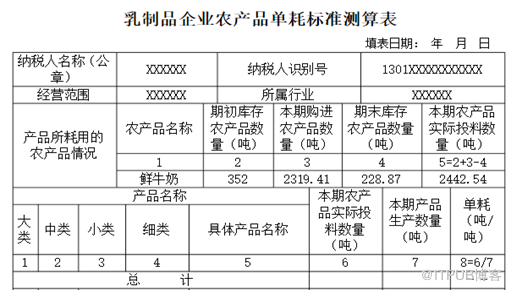
填写完成后,逐级报省局汇总。
我们以一个乳制品企业为例,
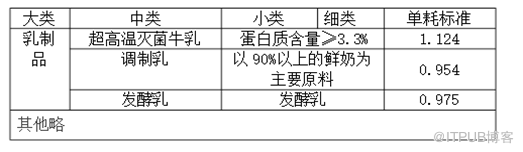
假设省局批准的乳制品生产企业单耗标准如下:
2. 平均单价如何计算?
2020 年9月,该企业销售XXX纯牛奶12吨,XXX全脂低糖牛奶21吨,XXX儿童牛奶89吨、碗装老酸奶4吨、瓶装高品质酸奶3.5吨。鲜牛奶月初库存302吨,平均买价3800元/吨,本月购进195吨,买价格3850元/吨。(调制乳、发酵乳的增值税率为17%)
企业计算2020年9月允许抵扣农产品增值税进项税额:
9 月末平均买价 =(期初库存农产品数量×期初平均买价+当期购进农产品数量×当期买价)/(期初库存农产品数量+当期购进农产品数量)
= (302×3800+195×3850)/(302+195)=3819.62元
3. 当期允许抵扣的进项税如何计算?
9 月超高温灭菌牛乳的农产品耗用数量= 当期销售货物数量×农产品单耗数量
=12 ×1.124=13.488吨
9 月调制乳、发酵乳的农产品耗用数量=当期销售货物数量×农产品单耗数量
= (21+89)×0.954+(4+3.5)×0.975=112.2525吨
9 月份允许抵扣农产品增值税进项税额= 当期农产品耗用数量×农产品平均购买单价×扣除率/(1+扣除率)
=13.488 ×3819.62×13%/(1+13%)+112.2525×3819.62×17%/(1+17%)=68225.71元。
Sage X3 进项税计算方案
1.
由于乳制品行业需要按照产品细类测算单耗数量,所以需要对ERP系统的产品进行分类统计,通过Sage X3的统计组功能可以实现品类细分,这样在计算时,既有明细产品也有统计大类的数据。
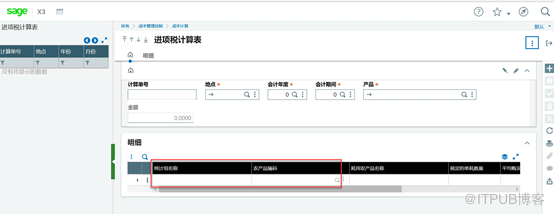
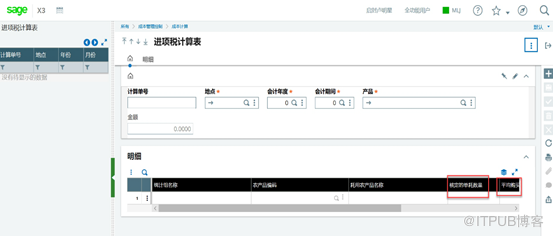
2. 核定的单耗数量和平均单价,其计算方法参考乳制品企业示例
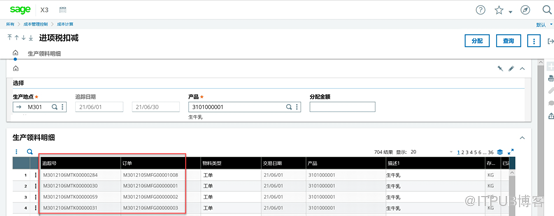
3. 由于单耗数量=本期实际投产数量/本期生产产品数量,所以需要按照生产追踪单中的物料跟踪单来统计投产量。
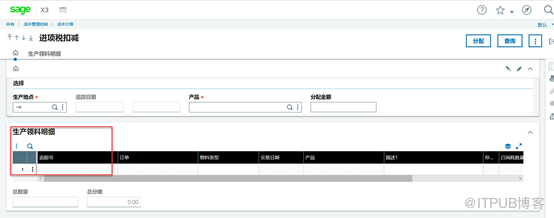
4. 在Sage X3中由于是按照工单合并投料,既可以了解总量,可以了解每笔工单的明细用量,所以在生产领料明细部分可以通过追踪号了解每笔工单的生产投料量。
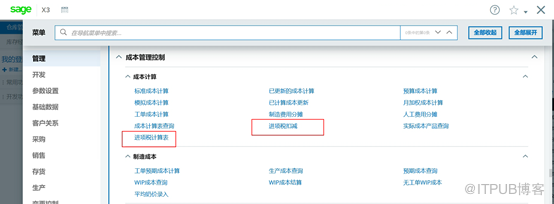
Sage X3
该功能大大减轻了企业财务人员税务核算工作量,提高了税务核算的及时性和准确性,更重要的是所有的业务明细公开透明,保证企业生产的合规合法性,也便于税务部门稽核审查。
来自 “ ITPUB博客 ” ,链接:https://blog.itpub.net/69955479/viewspace-2779658/ ,如需转载,请注明出处,否则将追究法律责任。

