完整阅读:http://club.jr.jd.com/quant/topic/956578

京东金融量化交流群:417082141
均值回归(mean-reversion)与动量(momentum)是α策略的两种思路(或者理 想),在目前的行情中, 基于均值回归的策略可能会比较受到投资者们的关注。 对于这种思路很多大神早就开发了比较稳定的模型,比如×思录上面的分级A轮动策略。
思路:
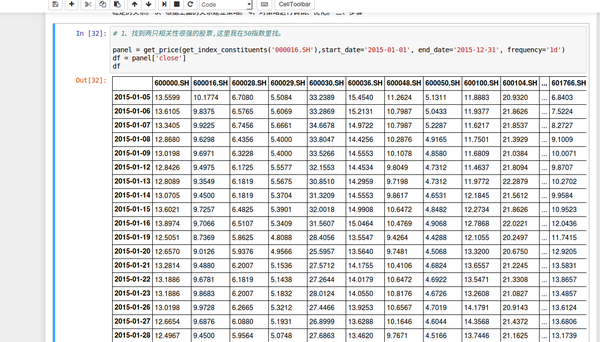
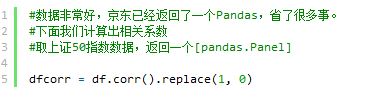
1、找到两只相关性强的股票。
2、研究数据确定二者具有较稳定的关系。
3、根据上面的关系建立策略。
4、对策略进行调试、优化。
三、步骤(以下步骤在[研究]中进行)


我们画个图来看所有的数据。
完整阅读:http://club.jr.jd.com/quant/topic/956578
关注我们

来自 “ ITPUB博客 ” ,链接:https://blog.itpub.net/31409419/viewspace-2130965/ ,如需转载,请注明出处,否则将追究法律责任。
上一篇:
京东量化平台策略榜新功能!
下一篇:
京东量化教你如何量化选股

请登录后发表评论
登录
全部评论
