SAP低值易耗品做固定资产处理的折旧测试
今天得空测试了一下折旧处理低耗。
测试环境: SAP R3 46C&471
日期: 2008-01-19
首先要清楚的是没有办法为所有的低值易耗品统一定义一个折旧方法。而是根据一种低值易耗品的使用年限定义一个折旧方法,下面以资产5000原值10个月使用期限无残值的低值易耗品55摊销为例子说明,要求在采购的下个月开始计提50%,然后停止计提折旧,直到使用年限结束的当月再变更到计提50%。changeover 没有测试过, 应该可以。 下面是用multi-level method来实现, 如有不对的地方还请高人指点。
1)multilevel method:
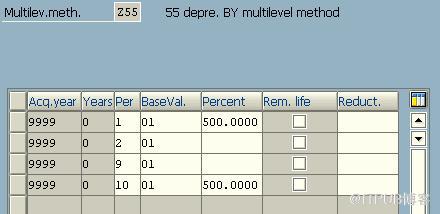
这里的Base value我一直以为是以整个资产为基准来记的,但是从测试结果看来是以分摊到每个月的数值为基准来记。我试过几个常用的base value都是这样,更改base method中的Dep. method也是这样。比如选01 accq. value, 然后percent选500这时这个月计提: (5000/10)*500% = 2500, 还有这个percent有最大值限制,我测试的时候输入4位数它就不干了, 也就是说只能是小于10倍关系,低耗一般小于两年这意味着使用这种方法的话年限大于20个月的将无法处理。。 不知道什么地方的参数可以把这个摆平,先记下这个问题。reduct.是折旧减值,也是以前面的基准按照percent加乘来计算的。
2) Depreciation key:
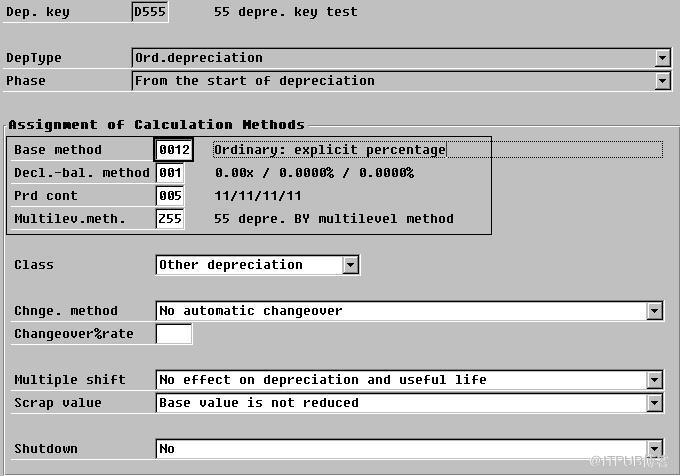
请注意base method的选择:
---使用了multi-level method之后如果要通过自己设定的percent来控制折旧的话别用D类型的Dep. method,可以使用P类型的, 这个在base method里头设置。否则会报错:Entering percentage not allowed for dep. method D; Message no. ACRSL005。
---这里base method也可以使用0014,两者的区别在于年限过后继不继续提折旧,对于规定了使用期限分两次提完的低值易耗品来说, 两者没有什么区别。
3) depre. plan:

做完测试之后才发现 呃。。。 5000不属于低耗了 哈哈哈,如果系统有设置low-value check的话可以OAY2,OAYK, 或者到这里SPRO-FI-AA-VALUATION-AMOUNT SPECIFICATIONS。 还是在MM一次性入费用了好,从管理和实现两方面来说都比这样折腾省事。
预计有可能出现的问题:
1)资产剩下一个很小的余数没有提完折旧, 比如0.01, 这种会出现在50%的金额刚好比二分之一小一点被四舍五入舍掉的情况!
2)超过20个月的。
肯定有更好的办法来实现这个55, 哪位知道还请不吝赐教~
(二)期间内均摊:
可能有些企业使用这样的方法,这个好办,只要设定好资产master中的使用期限把base method改成from useful life(D)的即可。
(三)一次计提:
使用immediate depre.(V)类型的base method。
总体来说效果不理想,下回试下changover。
附上低值易耗品的相关会计处理方法:
低值易耗品的总分类核算
(一)低值易耗品的特点及其分类
概念:低值易耗品,指单位价值在规定金额之内,使用年限不满一年的劳动资料和生产经营用设 备,以及使用年不超过两年的非生产经营用设备,如工具、管理用具、玻璃器皿以及在经营过程中周转使用的包装容器等。 物业管理企业的低值易耗品从其价值标准来看,指单位价值在10元以上、2000元以下,或者使用年限在一年以内,不能作为固定资产的劳动资料。 一般可以分为以下几大类:
(1)经营用具,指经营中使用的各种用具如清洁器械、消防器械、绿化器械等。
(2)管理用具,指企业管理中的各种家具用具,如保险柜、沙发、椅子、桌子、自行车等。
(3)包装容器,指物业管理企业在经营过程中使用的周转箱、包装袋等。
(4)一般工具,指直接用于生产的各种刀具、量具、夹具等工具和各种辅助工具等;
(5)专用工具,指专用于制造某一种产品,或某一工序上使用的工具、专用模具等;
(6)替换设备,指容易磨损或为制造不同产品需要替换使用的各种设备,如轧制钢材用的轧辊.
(7)劳保用品,指在生产中保护职工劳动安全的工作服、工作鞋、安全帽、安全带等各种劳动保护用品。
(8)其他用具,指不属于以上分类的低值易耗品。
(二)低值易耗品的账务处理
1.一次摊销
(1)领用低值易耗品,按计划成本或实际成本结转
借:制造费用
管理费用
其他业务支出等
贷:低值易耗品
(2)低值易耗品报废时,将报废的残料价值冲减当月的费用
借:原材料等
贷:制造费用
管理费用
其他业务支出等
2.分次摊销
(1)领用低值易耗品,按计划成本结转
借:待摊费用
贷:低值易耗品
(2)分次摊销计入有关成本费用时
借:制造费用
管理费用
其他业务支出等
贷:待摊费用
(3)低值易耗品报废时,将报废的残料价值冲减当月的费用
借:原材料等
贷:制造费用
管理费用
其他业务支出等
3.月末,按计划成本核算的企业,分摊领用低值易耗品的成本差异(实际成本小于计划成本的差异用红字)
借:制造费用
管理费用
其他业务支出
待摊费用等
贷:材料成本差异 按“五五摊销法”摊销低值易耗品的企业,会计处理比照包装物核算进行。
4. 五五摊销法。
五五摊销法即五成摊销法,是指在领用低值易耗品时摊销一半,废弃时再摊销一半的摊销方法。设置"在库低值易耗品"、"在用低值易耗品"、"低值易耗品摊销"三个明细帐。
某企业,6月份领用办公桌4台,每台价值200元,采用五五摊销法。
借:低值易耗品--在用低值易耗品 800
贷:低值易耗品--在库低值易耗品 800
同时摊销一半价值,
借:管理费用 ――低值易耗品400
贷:低值易耗品--低值易耗品摊销 400
报废时,摊销剩余价值,同时残料收入100元收到现金。
借:现金 100
管理费用――低值易耗品 300
贷:低值易耗品--低值易耗品摊销 400
同时,注销低值易耗品明细帐,分录如下:
借:低值易耗品--低值易耗品摊销 800
贷:低值易耗品--在用低值易耗品 800
(三)低值易耗品修理、报废、出售的核算
1 某物业管理企业绿化部修理割草机,支付修理费及修理零件费50元,以现金支付。
借:管理费用――低值易耗品 50
贷:现金 50
immortalwill
2008-01-19
 2.jpg
来自 “ ITPUB博客 ” ,链接:https://blog.itpub.net/8628891/viewspace-153351/ ,如需转载,请注明出处,否则将追究法律责任。

