在设备工程与项目制造领域,成本超预算是仅次于交付延期的第二大管理痛点。面对多组织协作、长周期执行、设计变更频繁的复杂场景,传统Excel与割裂的业务系统已难以支撑精准管控。以金众诚设备工程项目管理为代表的系统化工具方案,以“四算一控”为核心机制,打通项目销售、设计、交付、采购与财务全链条,帮助企业有效控制成本偏差,实现从被动超支到主动控制的根本转变。
一、超预算的根源:不是执行差,而是体系缺失
设备工程项目的成本失控,极少源于单一环节的失误。更深层的原因在于三方面结构性缺失:
1. 预算与执行脱节
概算阶段缺乏可落地的WBS分解,目标成本无法下钻到具体任务包。现场采购、分包、变更发生时,缺少实时比对基准。
2. 业财数据割裂
业务端(采购、施工、设备进场)与财务端(付款、报销、摊销)使用不同系统或表格。项目进行到中期,实际成本已超预算20%,管理层仍不知情。
3. 缺乏动态控制机制
多数企业只有“事后算账”——项目结束后做决算才发现超支。缺少过程中“预算-核算-预警-调整”的闭环。
二、核心方法论:以WBS为基座的“四算一控”闭环
控制成本超预算,不是靠更严格的审批,而是靠更精细的结构化分解与实时比对。金众诚系统构建了以下闭环:
1. 概算:建立成本基线
在商机转化与方案销售阶段,依据历史项目数据与设计草图,生成 项目级概算。此阶段的核心是“不设死预算,而设合理范围”。系统自动比对同类项目实际成本库,给出置信区间。
2. 预算:WBS分解到可执行单元
将概算按WBS(工作分解结构)逐级下钻至任务包级别。每个任务包对应明确的:材料费、人工费、分包费、管理费。
关键动作:目标成本=基准预算+风险预留金。系统强制要求:无WBS编码,不可下达采购或派工单。
3. 核算:业务单据驱动的实时归集
这是业财 融合 的技术核心。当采购订单、入库单、工时报表、分包计量单被审批通过时,智能会计平台自动:
- • 解析业务单据类型(材料采购/租赁/劳务)
- • 匹配预设记账规则(按WBS节点、成本科目)
- • 生成总账凭证与项目明细账
效果:项目经理在移动端可实时查看“已发生成本 vs 预算剩余”,不再等月底财务报表。
4. 决算:多维分析与预警归档
项目结项时,系统自动生成:
- • 各WBS节点预算执行偏差率
- • 材料、分包、管理费三大类成本的实际占比
- • 超预算根因标签(设计变更、供应商调价、效率低下)
所有数据归档至成本 知识库 ,用于优化未来项目概算模型。
5. 动态控制:贯穿四阶段的预警机制
不是事后报告,而是过程中阻断。预设预警阈值(例如:某WBS节点成本达预算85%时),系统自动触发:
- • 向项目经理推送黄牌预警
- • 暂停该节点新的采购申请
- • 要求发起“成本追加审批流程”方可继续
核心价值:将 成本控制 从“财务职能”转化为“项目执行中的自动刹车系统”。
三、落地支撑:六大模块如何实现业财一体化
仅靠方法论无法落地,需要系统模块承接。金众诚等系统化方案的六大模块形成完整链路:
|
|
|
| 模块 | 对成本控制的具体贡献 |
| 项目销售 | 商机阶段录入客户需求与预估合同额,为概算提供边界 |
| 设计管理 | 基于设计BOM与图纸,驱动WBS分解与材料清单(正本清源,减少变更) |
| 项目交付 | 施工进度与成本核算同步,实际进度≠计划进度时自动重新估算剩余成本 |
| 供应链管理 | 采购订单价格自动对比预算材料单价,超预算需特批 |
| 财务管理 | 项目明细账、成本核算、损益分析实时联动,支持多维度穿透查询 |
| 售后管理 | 运维阶段成本单独归集,避免与服务期成本混淆,保障项目全生命周期利润可见 |
其中, 智能会计平台是业财融合的隐形引擎。
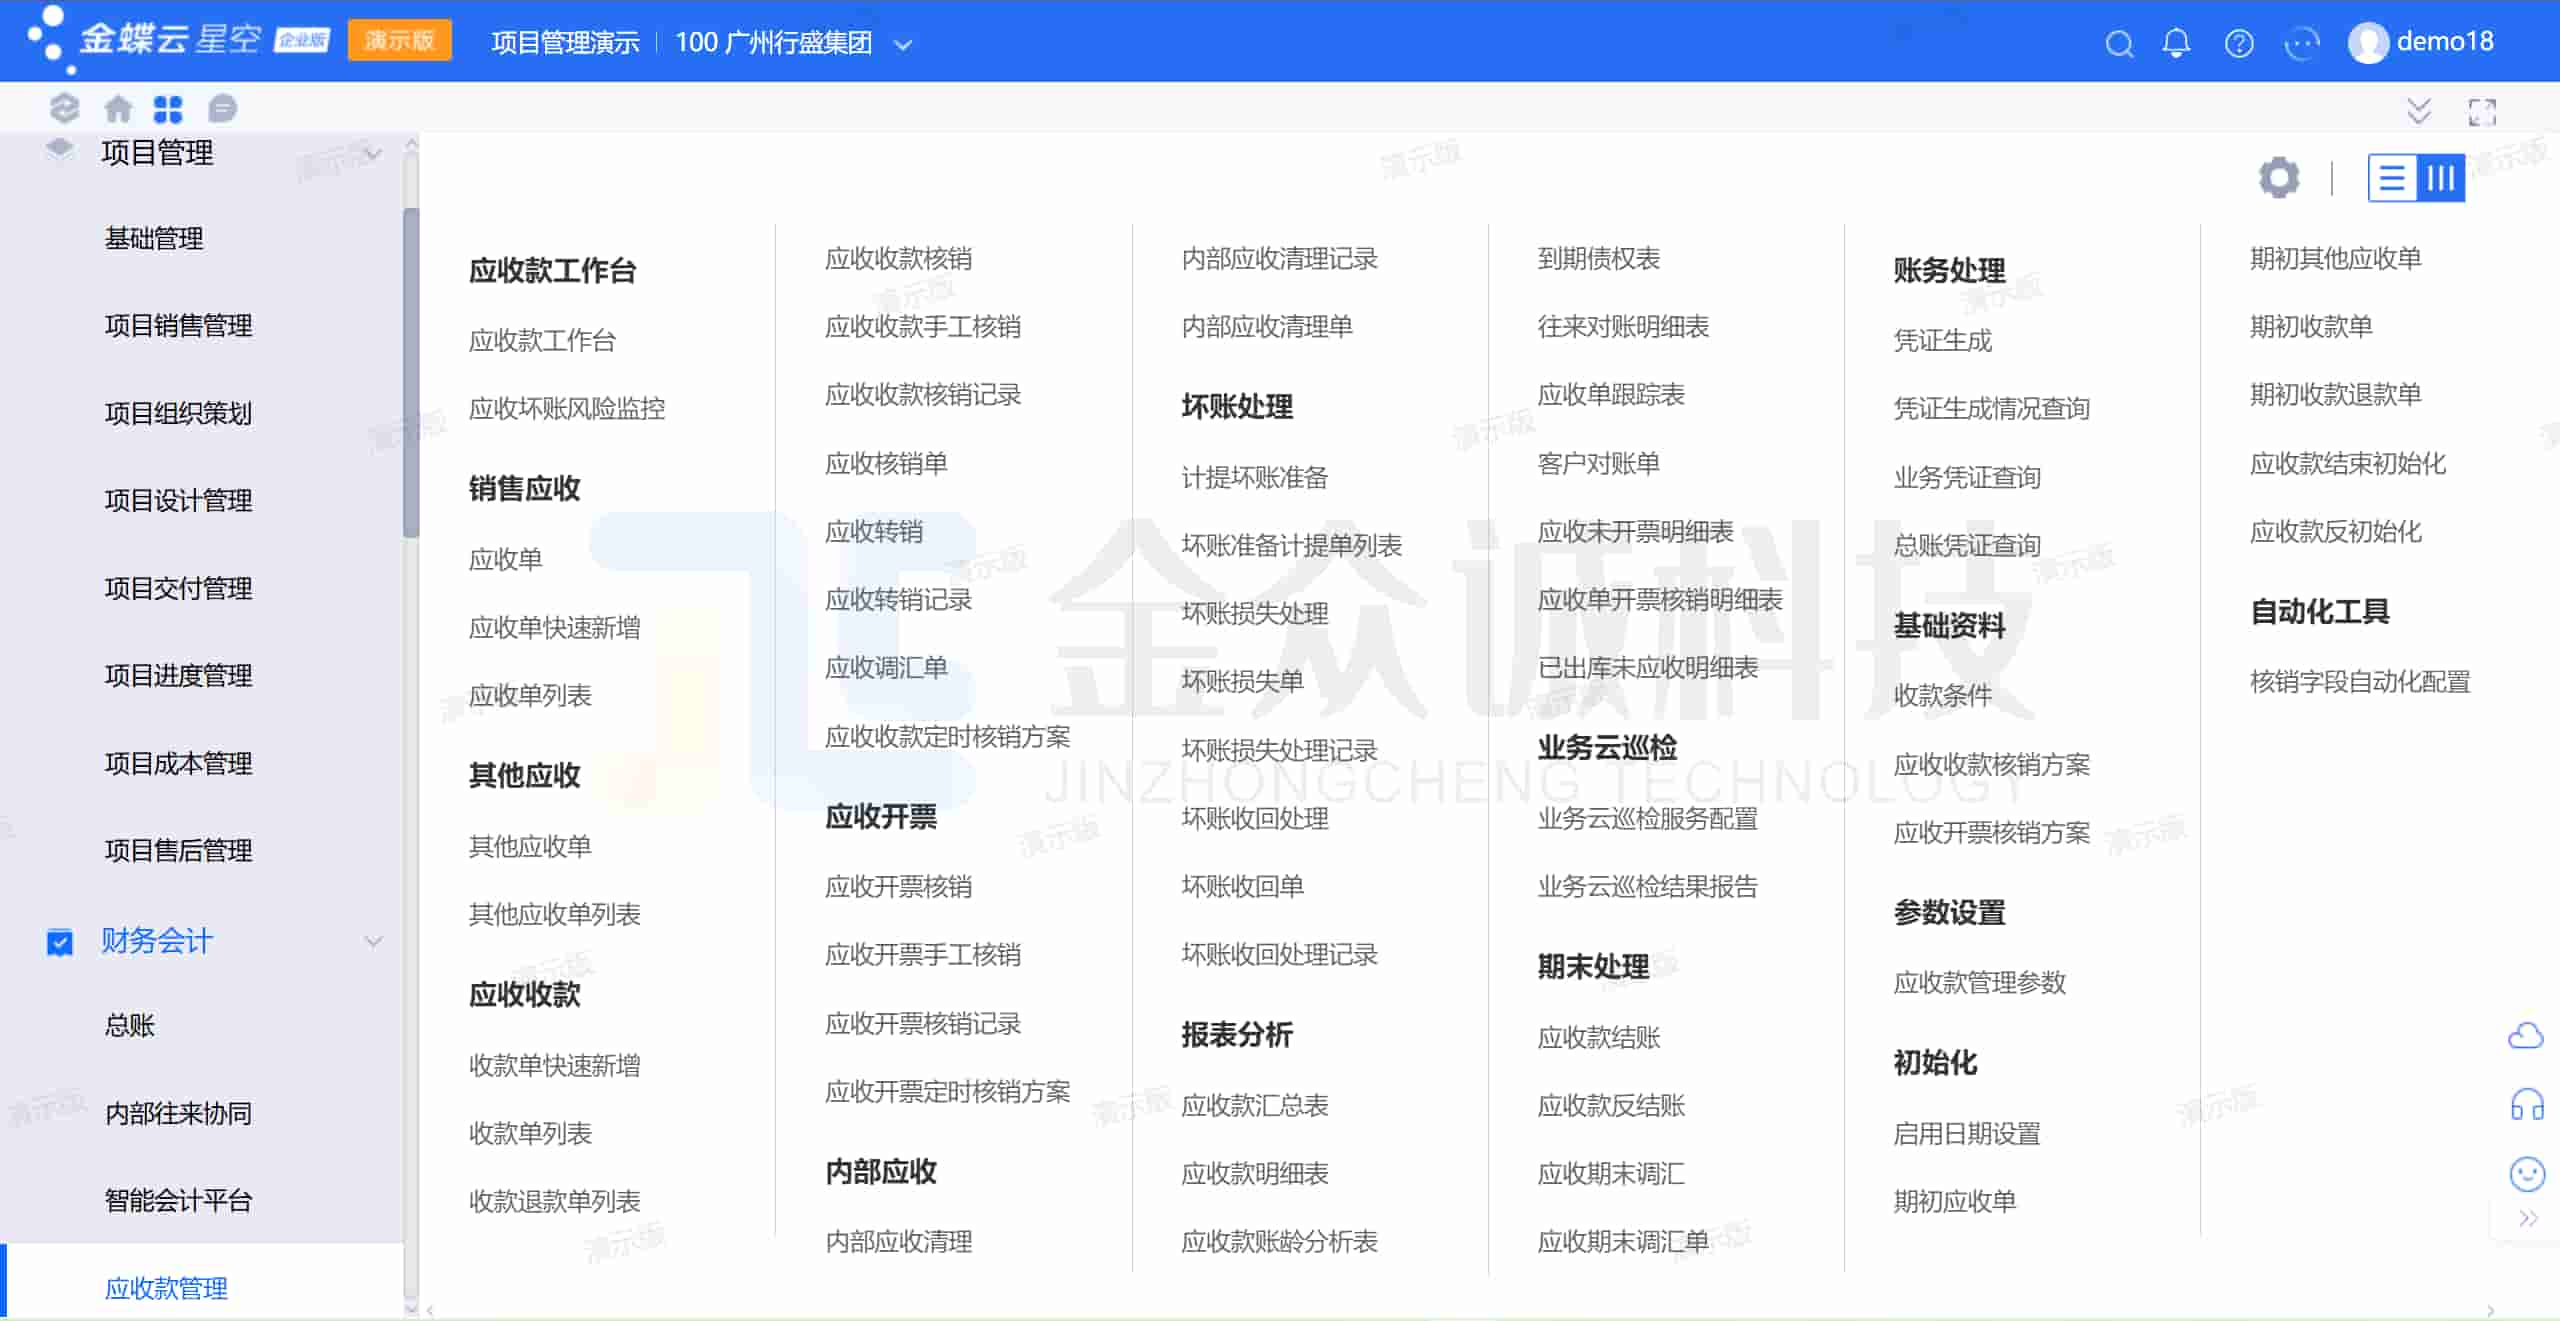
设备工程项目管理系统应收款管理
四、实操建议
基于14年集成项目经验,企业选择业财一体化成本控制解决方案时,建议遵循以下路径:
第一步:统一WBS与成本科目词典(2-4周)
不要直接套用系统默认模板。组织设计、采购、施工、财务四方,共同定义适合本企业业务特征的WBS分解层级(建议3-5级)与成本科目。这是数据可比性的基础。
第二步:建立“预算-采购-入库-付款”单向闸门(试点项目)
选择一个中型项目试点。强制规则:无预算不准采购、无入库不付款。初期会遭遇一线抵触,但坚持2个月后,超预算现象将下降50%以上。
第三步:迭代预警阈值(3-6个月)
收集试点项目数据,分析哪些WBS节点成本波动大(如现场变更、特殊材料)。动态调整预警阈值——例如将土建分包由85%降至80%预警,而标准化设备采购提升至92%。
案例佐证:湖南承希科技有限公司在选择金众诚系统前,多组织、跨区域项目导致业财数据滞后平均15天,项目核算 精度 低。之后实现:
- • 核算效率提升30%(业务单据自动生成凭证)
- • 项目周期缩短20%(成本实时可控减少停工待料与扯皮)
- • 管理成本降低15%(减少对账、催票、人工统计人力投入)
核心转折点:从“每月开一次成本分析会”变为“每天看一次成本仪表盘”。
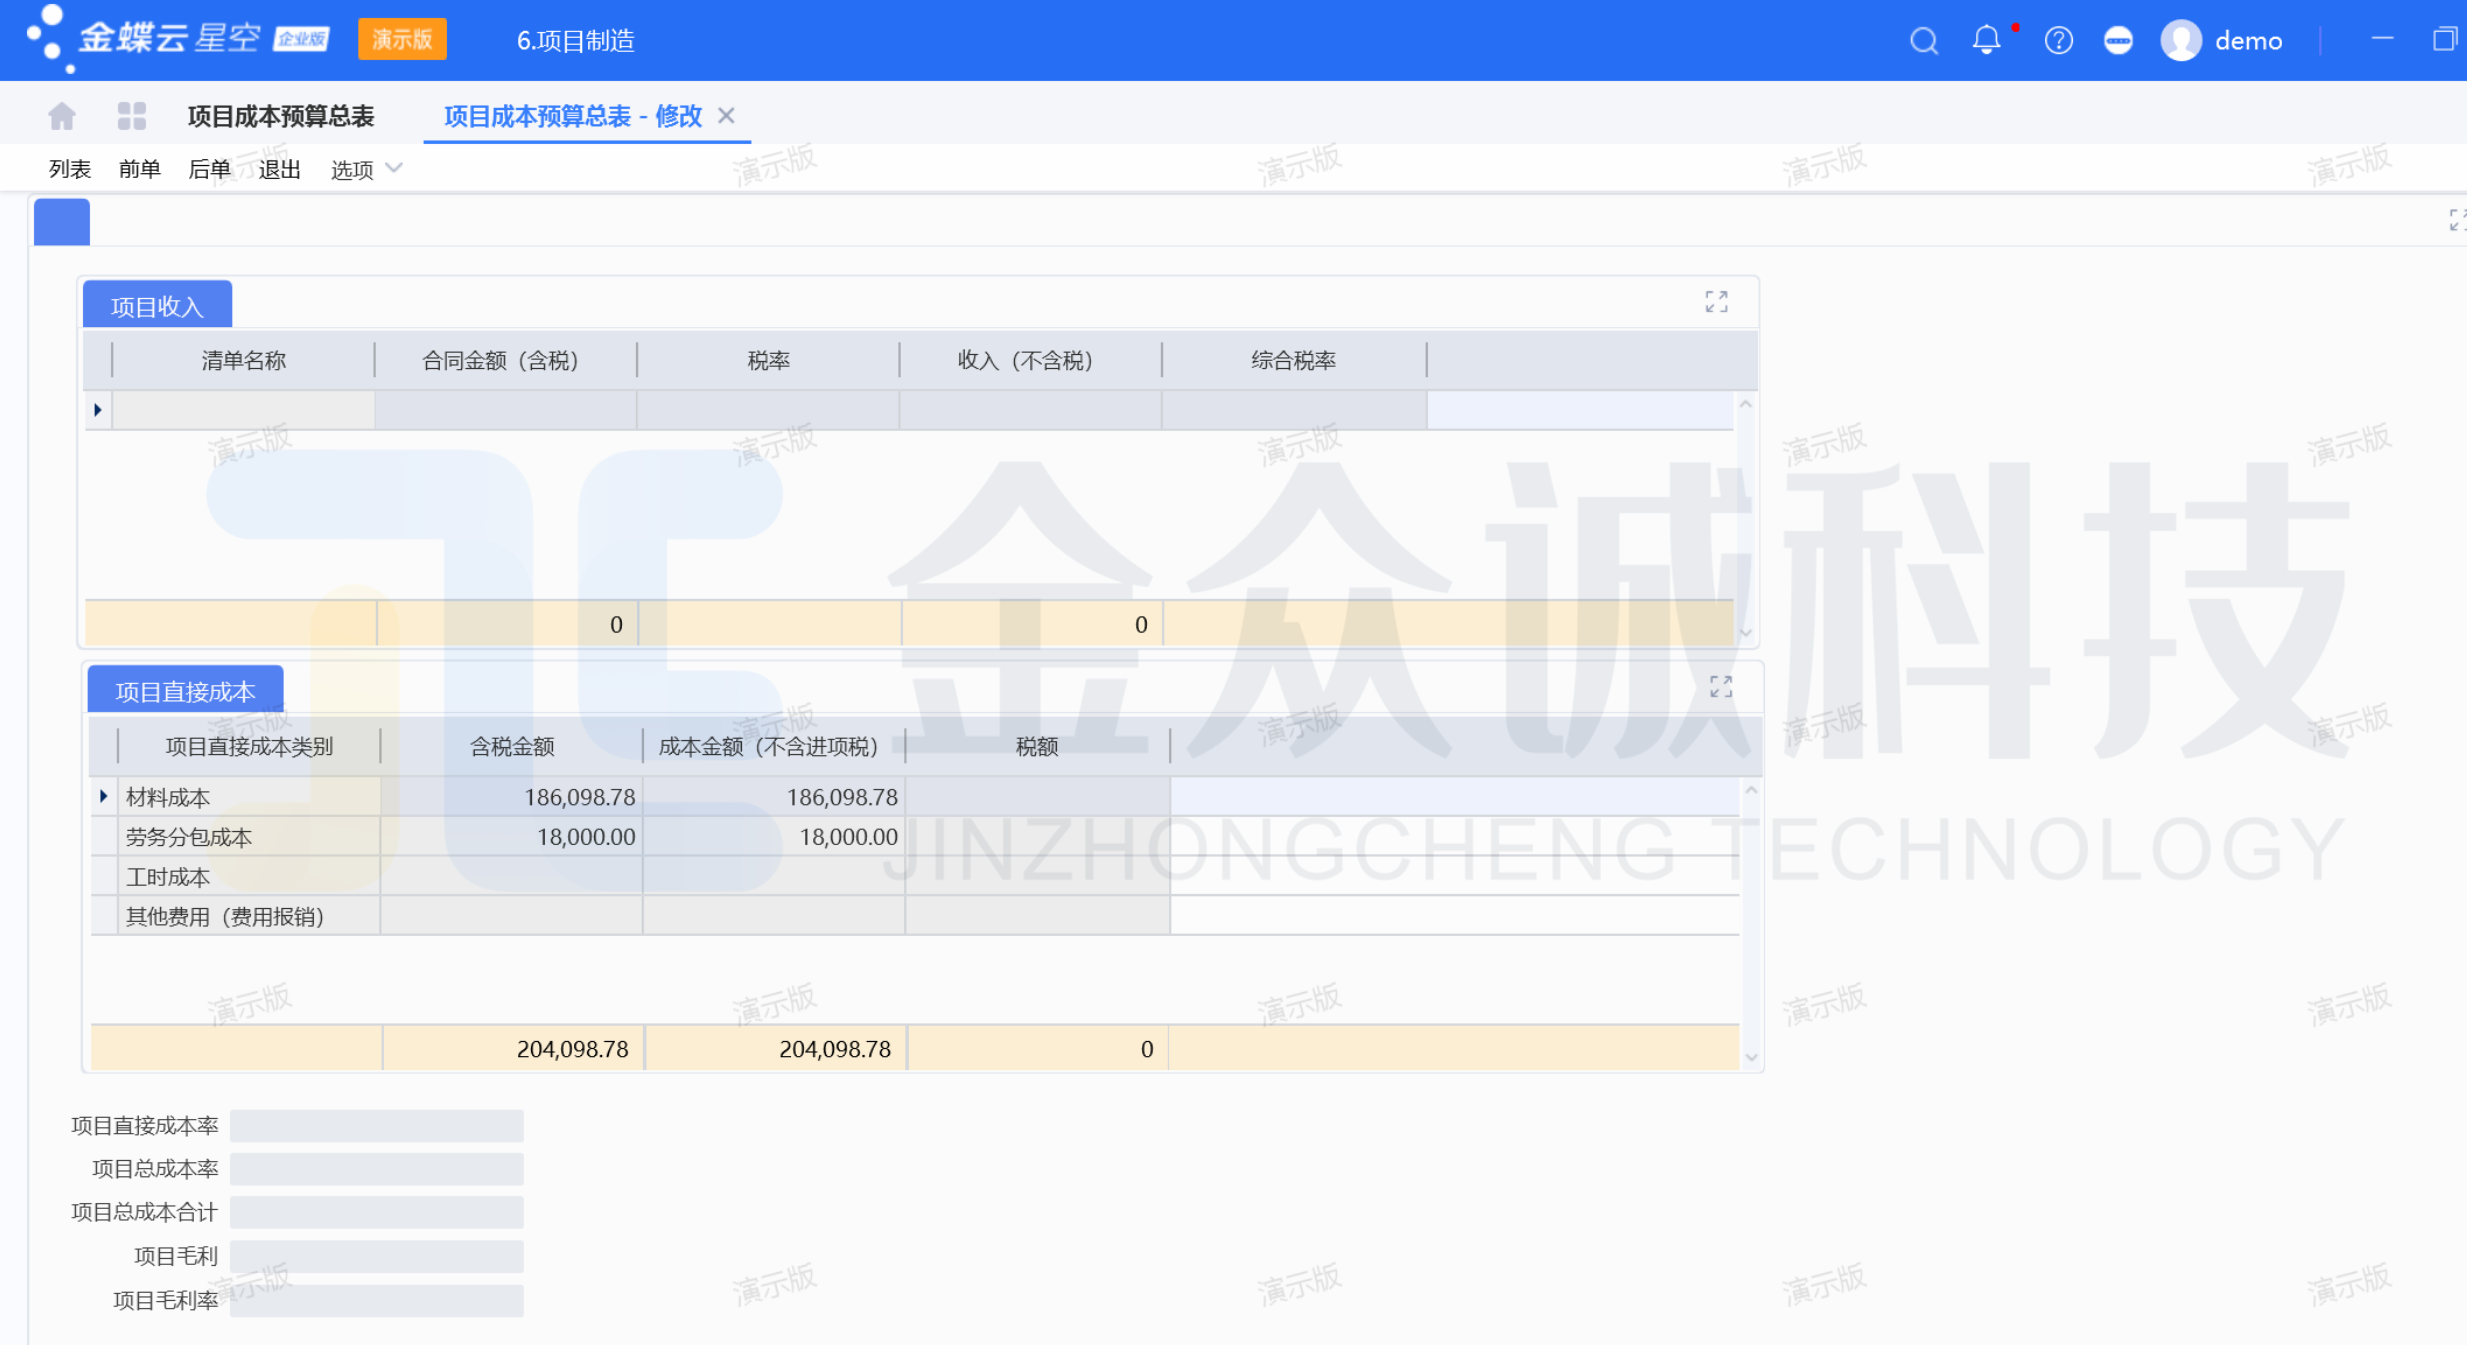
设备工程项目管理系统项目成本预算总表
结语
设备工程项目成本超预算,从来不是一个“执行力”问题,而是一个“数据不通”问题。当业务单据与财务凭证在同一平台实时联动,当每一笔采购、每一份分包计量单都能自动比对WBS预算,当项目经理和财务总监看到同一个数字——超预算就不再是常态,而会成为被系统自动拦截的异常。
来自 “ ITPUB博客 ” ,链接:https://blog.itpub.net/70048491/viewspace-3173543/ ,如需转载,请注明出处,否则将追究法律责任。

最新文章
- 金蝶ERP实施公司不配合项目推进怎么办?5大应对策略与选择指南
- 从800G到2.4T:光模块技术迭代这么快,制造企业的BOM管理怎么跟得上?
- 金蝶铂金授权认证服务伙伴标准是怎样的?全面解析认证制度
- 金蝶 ERP 项目延期交付怎么办?ERP 拖期原因与补救方案
- 金蝶实施失败后还能重新启动吗?ERP项目二次启动全流程指南
- 客户要产品全程可追溯,生产部门该怎么答?
- 设备工程项目管理的六个阶段:从商机到售后,一个完整项目经历什么
- 设备工程项目管理的四个关键点:从WBS穿透到业财一体化的落地路径
- 2026年4月数字化工厂洞察之工艺工程师怎样确保工艺参数执行一致性?
- 生产主管如何应对多品种小批量生产排程混乱
