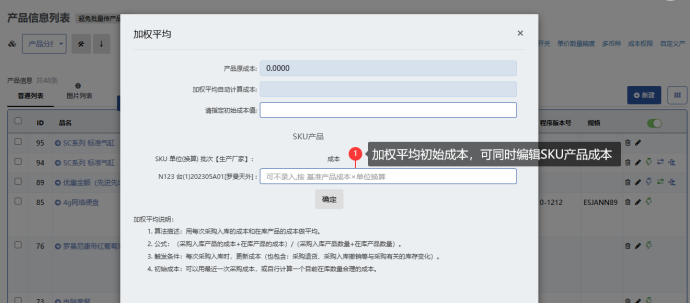
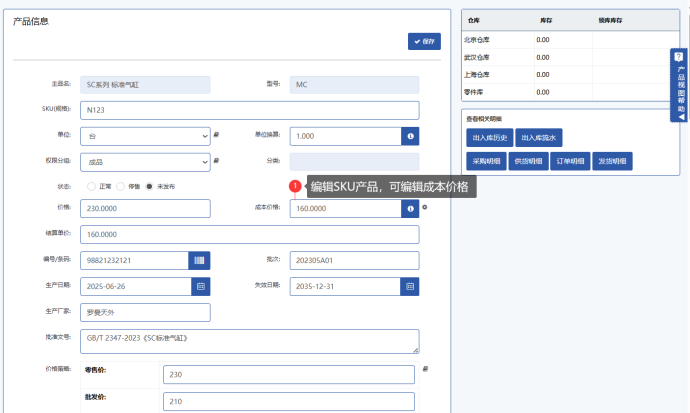
在工业品销售领域,SKU(Stock Keeping Unit,库存保管单位)不仅是库存管理的最小单元,更是贯穿供应链全链路的核心决策节点。与消费品销售相比,工业品具有高客单价、多规格定制、长交付周期、复杂成本结构等特性,这使得传统的“成本分摊”模式难以准确反映单个SKU的真实价值。SKU成本独立(即和基准产品的成本脱离自动计算关系,三种成本算法可选:先进先出、加权平均、手工指定),正在成为工业品企业突破利润瓶颈、优化资源配置、提升供应链韧性的关键抓手。
一、工业品销售的特殊性:SKU 管理的 “ 复杂性陷阱 ”
工业品销售的核心场景与消费品存在本质差异,这决定了其SKU 管理的特殊性:
-
规格定制化 :工业品常需根据客户需求调整参数(如工业阀门的材质、压力等级,机械零件的公差范围),导致SKU 数量呈指数级增长。某工业设备企业的调研显示,其标准产品的 SKU 仅 200 个,但定制化需求衍生的 SKU 超 5000 个,占总销量的 35% 。
-
成本结构复杂 :工业品成本不仅包含原材料、生产加工费用,还涉及研发分摊(如定制化设计成本)、售后维护(如设备安装调试)、物流损耗(如大型设备的特殊运输)等隐性成本。传统 “ 按产品线均摊成本 ” 的方式,易导致高价值 SKU 被低估、低效率 SKU 被误保。
-
库存周转压力大 :工业品库存占用资金高(某企业库存占比达年营收的40% ),且滞销 SKU (如低频备件)易形成 “ 资金黑洞 ” 。某工业备件经销商曾因未独立核算 SKU 成本,积压了价值 2000 万元的冷门配件,最终以 3 折清仓。
这些特性使得传统的 “ 模糊成本管理 ” 模式难以为继:企业可能因误判 SKU 真实盈利性,将资源投入低效 SKU ;或因无法精准核算定制化成本,导致报价偏离市场,错失订单。
二、SKU 成本独立的核心逻辑:从 “ 数据颗粒度 ” 到 “ 决策精准度 ”
SKU 成本独立的本质,是将成本核算从 “ 产品线 /SPU (标准化产品单元) ” 维度下沉至 “SKU” 维度,还原每个 SKU 的真实成本与利润贡献。其核心逻辑包含三个层面:
1. 成本要素的 “ 可追溯性 ”
每个SKU 的成本需覆盖其全生命周期的所有支出,包括:
-
直接成本 :原材料采购(如定制化钢材)、生产加工(如特殊工艺的工时费)、包装物流(如防震运输的额外成本);
-
间接成本 :研发分摊(如为某SKU 定制的模具开发费)、售后成本(如设备安装的人工差旅)、仓储成本(如特殊温湿度存储的额外支出);
-
机会成本 :因该SKU 占用仓储空间 / 资金,导致其他高周转 SKU 无法备货的隐性损失。

通过超兔CRM 等系统的 “ 库存溯源 ” 功能(支持订单出库溯源采购入库、 SKU 批次颗粒度追踪),企业可实现从生产工单到客户签收的全流程成本数据采集,确保每个 SKU 的成本 “ 可查、可算、可分析 ” 。
2. 盈利模型的 “ 可视化 ”
成本独立后,企业可清晰计算每个SKU 的 “ 毛利率 - 销量 ” 矩阵,识别:
-
现金牛SKU :高销量、高毛利(如某高频更换的工业轴承),需优先保障库存与供应链资源;
-
潜力SKU :低销量、高毛利(如定制化特种阀门),需评估市场需求与规模化潜力;
-
低效SKU :低销量、低毛利(如冷门备件),需考虑淘汰或优化成本结构。
某工业泵阀企业通过SKU 成本独立分析,发现占总 SKU 数量 15% 的 “ 定制化小批量产品 ” 贡献了 40% 的利润,而占比 30% 的 “ 标准通用件 ” 因过度竞争仅贡献 10% 利润,从而调整资源向定制化 SKU 倾斜,年利润提升 25% 。
3. 决策链路的 “ 敏捷性 ”
成本独立为供应链各环节提供了 “ 最小决策单元 ” 的数据支撑:
-
采购端 :通过超兔的 “ 智能采购 ” 功能(自动计算 SKU 库存缺口、匹配历史供应商、拆分采购单),避免因模糊成本导致的过量采购;

-
生产端 :基于SKU 的成本与销量数据,优化生产排程(如优先生产高毛利 SKU ),减少产能浪费;
-
定价端 :根据SKU 的真实成本动态调整报价(如定制化 SKU 可上浮 15%-20% ),避免 “ 成本倒挂 ” 。
三、SKU 成本独立的实践价值:重构工业品供应链的 “ 效率 - 利润 ” 平衡
在工业品销售中,SKU 成本独立不仅是财务核算的升级,更是供应链管理的底层逻辑重构,其价值体现在以下四方面:
1. 库存管理从 “ 粗放 ” 到 “ 精准 ”
传统模式下,企业常因无法区分SKU 成本,采用 “ 一刀切 ” 的库存策略(如所有 SKU 按相同安全库存备货),导致高价值 SKU 断货、低价值 SKU 积压。成本独立后,企业可基于 SKU 的 “ 成本 - 周转率 ” 矩阵制定差异化策略:
-
高频高成本SKU (如工业机器人核心部件):采用 “JIT (准时制)采购 + 近场仓储 ” ,降低库存占用;
-
低频低成本SKU (如通用螺丝):通过 “ 集中采购 + 远程仓储 ” ,减少仓储成本;
-
定制化SKU (如客户专属模具):按订单生产,避免库存沉淀。
某工业自动化企业应用此策略后,库存周转率从4 次 / 年提升至 6 次 / 年,库存资金占用减少 30% 。
2. 客户需求响应从 “ 被动 ” 到 “ 主动 ”
工业品客户常提出定制化需求(如调整设备参数),但传统成本分摊模式下,企业难以快速评估定制化的成本增量,导致报价延迟或利润损失。成本独立后,企业可通过系统快速调取同类SKU 的历史成本数据(如研发、生产、售后的额外支出),在 24 小时内完成定制化报价,同时确保毛利率不低于目标值(如 18% )。
超兔CRM 的 “ 非标定制型订单 管理 ” 功能(支持 “ 三参一属性 ” 参数录入,自动关联历史成本模板),可将定制化 SKU 的成本核算效率提升 5 倍,助力企业抓住 70% 的定制化订单机会。
3. 供应链协同从 “ 割裂 ” 到 “ 融合 ”
SKU 成本独立推动了供应链各环节的数据打通:
-
销售端 :通过 “ 产品视图 ” 实时查看 SKU 的成本与利润,避免为冲销量盲目承诺低价;
-
生产端 :基于SKU 的成本与需求预测,优化 BOM (物料清单)配置(如替换高成本原材料);
-
供应商端 :通过超兔的 “OpenCRM 上游连接 ” 功能,与供应商共享 SKU 的成本结构,协同优化采购价格(如批量采购某 SKU 的核心原材料可降价 5% )。
某工程机械企业与核心供应商共享SKU 成本数据后,关键部件的采购成本下降 12% ,交货周期缩短 20% 。
4. 企业战略从 “ 规模扩张 ” 到 “ 价值增长 ”
成本独立帮助企业摆脱 “SKU 数量 = 市场覆盖 ” 的误区,转向 “ 高价值SKU 驱动增长 ” 的模式。例如,某工业电机企业通过分析发现,占 SKU 总数 20% 的 “ 高效节能电机 ” 贡献了 60% 的利润,且客户复购率是普通电机的 3 倍,因此将研发资源向该类 SKU 倾斜, 3 年内该品类收入占比从 35% 提升至 65% ,整体毛利率提高 8 个百分点。
四、技术赋能:超兔CRM 如何支撑 SKU 成本独立落地
SKU 成本独立的实现,依赖于一体化的数字化工具支撑。超兔 CRM 作为工业品企业的 “ 数智化底座 ” ,通过以下功能模块为成本独立提供技术保障:
-
全链路数据打通 :超兔 “ 一体云 ” 整合 CRM 、进销存、生产工单、财务等模块,实现从客户需求(线索)到生产(工单)、库存(出入库)、财务(应收 / 回款)的全流程数据贯通,确保每个 SKU 的成本数据可追溯。
-
智能成本核算 :通过 “ 智能应收引擎 ”“ 采购计划智能采购 ” 等功能,自动计算 SKU 的采购、生产、物流成本,并支持 “ 先进先出 ”“ 加权平均 ” 等多种成本算法,满足不同业务场景需求。
-
可视化分析工具 :比如超兔的BI 聚合引擎功能,支持细分产品 SKU ,综合净利润、毛利等关键指标,辅助企业快速识别高价值 SKU ;
-
定制化配置能力 :通过 “ 三级菜单自定义 ”“ 单据编辑自定义 ” 等功能,企业可根据行业特性(如机械、电子、化工)配置 SKU 的成本核算字段(如研发分摊比例、特殊仓储费用),确保成本独立符合业务实际。
结论:SKU 成本独立是工业品企业的 “ 第二增长曲线 ”
在工业品销售中,SKU 成本独立不仅是财务核算的精细化升级,更是企业从 “ 规模驱动 ” 转向 “ 价值驱动 ” 的关键转折点。通过精准识别每个 SKU 的真实成本与利润贡献,企业可优化库存结构、提升客户响应效率、强化供应链协同,最终实现 “ 低库存、高周转、高利润 ” 的良性循环。掌握 SKU 成本独立能力的工业品企业,将在激烈的市场竞争中占据核心优势。
来自 “ ITPUB博客 ” ,链接:https://blog.itpub.net/70046958/viewspace-3094164/ ,如需转载,请注明出处,否则将追究法律责任。

