麦肯锡:到 2030 年数据中心电力需求将每年增长 24%
电力限制正推动运营商转向现场发电,但 2030 年之后的不确定性引发了关于应建设多少基础设施的疑问。
根据麦肯锡《2026 年全球能源展望》,数据中心电力需求到 2030 年可能以 24% 的复合年增长率增长,但电力基础设施的可用性将决定开发商能够上线多少计算容量。
该预测将数据中心列为最重要的新增电力需求来源之一,同时凸显了该需求在 2030 年之后将如何演变的不确定性。
对开发商而言,当务之急是获取足够的电力以满足计算需求。长期投资决策还必须考虑 AI 效率的提升以及需求发展可能与预期不同的可能性。
“从现在到 2030 年,我们最可能的情景都是电力供应低于 IT 计算需求,”麦肯锡合伙人 Sam DeFabrizio 对 Data Center Knowledge 表示。
电力供应决定节奏
麦肯锡的预测结合了对 CPU 和 GPU(图形处理器) 采购承诺及超大规模企业资本支出公告的月度跟踪,以及对电力基础设施交付速度的评估。
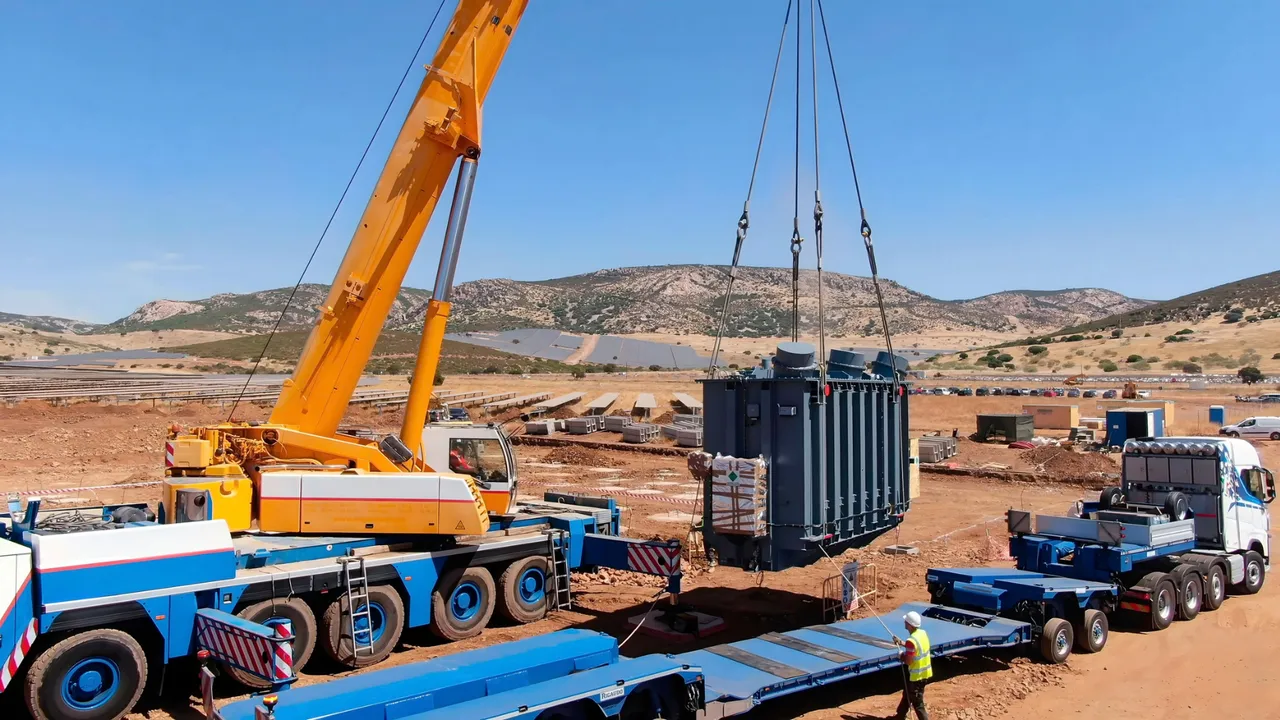
在供应侧,该模型考虑了并网审批、许可、暂停令、变压器交付周期,以及涡轮机、往复式发动机和燃料电池的可用性。工程、采购和施工能力是另一个限制因素。
更快的扩张需要在这些制约因素上取得全面改善,而不仅仅是计算需求的增强。DeFabrizio 表示,更大的建设和涡轮机制造能力,加上更快的并网审批和许可,可能使电力供应增长快于预期。
反之,有限的建设能力或强于预期的效率提升可能使电力需求低于基线。这些提升可能来自 AI 模型、数据中心建筑,或计算工作负载用电时间安排的更大灵活性。
该报告更广泛的结论是,除非输电、储能和可靠容量已准备好输送电力,否则低成本的发电无法支撑电气化。
现场发电带来速度,也带来新的瓶颈
寻求更快获得电力的开发商正转向燃气发动机和涡轮机、燃料电池以及电池储能。这些选项可以减少对公用事业建设进度的依赖,但它们也带来了自身的基础设施要求。
“天然气通常被视为增加可靠电力容量和发电的最快途径,但对管道基础设施的竞争可能会导致燃气发电建设出现延误,”DeFabrizio 表示。
这既适用于为电网供电的发电,也适用于在表后运营的设施。需要冗余管道连接以满足可靠性要求的项目面临额外的复杂性。
DeFabrizio 表示,选址靠近天然气产区的项目可以减少对新管道基础设施的需求。否则,在运营商所瞄准的短开发周期内,为管道建设获得通行权可能会很困难。
电池储能提供了另一种管理电力成本和提升灵活性的方式。然而,DeFabrizio 警告称,如果不与发电配对,储能会带来可靠性方面的权衡。
电网连接仍然重要
现场发电并不一定意味着永久脱离电网。DeFabrizio 表示,超过 60% 的运营商现在将其战略视为将现场发电与电网接入相结合。
“最终,许多建设现场发电的数据中心将在接入电网后保留这些设施,成为灵活的电网资产,”他说。
在这种方式下,最初为设施供电而安装的发电设备,在公用事业服务可用后,可以用于提供备用电源和偶尔的支持。减少这些资产的运行频率可以降低局部排放,同时保持可靠性。
DeFabrizio 表示,他还预计 2030 年之后供应结构将更加多样化。不断增长的需求和更多的电网连接可能支持太阳能和风能的扩展开发,有时会与电池或其他储能技术配对。
他认为,将数据中心负载整合到更广泛的系统中,为将投资效益扩展到单个园区之外提供了机会。
规划超越当前繁荣
对于数据中心开发商和公用事业公司而言,在2030年之后,当需求管道更加不确定时,考虑多种能源未来的方法将变得尤为重要。
DeFabrizio建议开发商将资本部署与市场演变指标对齐,与信誉良好的客户谈判合同保护条款,并维持能够支持电网的电力解决方案组合。
他指出,社区参与也应属于该规划过程的一部分,强调需要确保当地利益大于潜在负担,同时管理建设、合同和需求风险。
从DeFabrizio的角度来看,开发商必须足够迅速地获取稀缺电力以满足近期计算需求,同时保留选择权,以应对效率提升或AI采用变化可能改变长期前景的情况。
“价值链上的领导者很可能是那些将早期获取稀缺电力资源与深思熟虑的风险管理相结合的人,”他说。
关于作者

Nathan Eddy报道多个行业的数据中心趋势和技术。他毕业于西北大学Medill新闻学院,也是一名专注于建筑和城市规划的纪录片制片人。他目前居住在德国柏林。
转载声明:本文为转载整理,原文版权归原作者及原站点所有。
原文来源:Datacenter Knowledge
原文作者:Nathan Eddy;如有侵权,请联系管理员删除。

