2021 年6月,瑞士洛桑联邦理工学院 (EPFL) 的科学研究人员开始研究使用拓扑数据分析 (TDA) 预测金融市场何时会崩盘。
博士后 Guillaume Tauzin与其他研究人员之前在一篇报导中提到 giotto-tda,这是一个将拓扑数据分析与机器学习相结合的 Python 库。
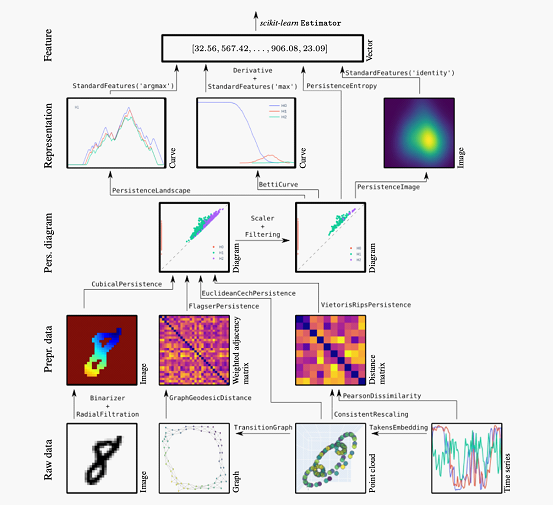
在 2000 年和 2008 年股市崩盘前夕,他们就使用 giotto-tda 模型预警了即将到来的危险。
“ 传统的预测模型包含很多噪音,并会发出很多信号,以至于您真的不知道应该遵循哪些信号, ”首席科学家 Matteo Caorsi 讲道。该团队声称: “TDA 是一种更强大的方法来理解波动性运动。 ”
拓扑和机器学习
按照维基百科解释, “拓扑表示集合的元素如何在空间上相互关联。 ”
拓扑其实是研究几何图形或空间在连续改变形状后还能保持不变性质的一个学科。它只考虑物体间的位置关系而不考虑它们的形状和大小。
拓扑学是一种几何学,但它研究的并不是大家所熟悉的普通几何性质,而是一类特殊的几何性质,这就是 “拓扑性质 ”,即图形在整体结构上的特性。
它与几何图形的大小、形状以及所含线段的曲直等无关。
不过,最近拓扑学开始和数据分析相结合,用来发现大数据中的一些隐形的有价值的关系,我们将其称为 “拓扑数据分析 ”( Topological Data Analysis,简称 TDA)。
相比于主成分分析、聚类分析这些常用的方法, TDA不仅可以有效地捕捉高维数据空间的拓扑信息,而且擅长发现一些用传统方法无法发现的小分类。
根据 Tauzin 等人的说法, “拓扑数据分析 (TDA) 就是把拓扑学与数据分析结合的一种分析方法,用于深入研究大数据中潜藏的有价值的关系。用代数和组合拓扑的工具来提取捕获数据形状的特征。 ” 将形状应用于市场并不是什么新鲜事。
数学家 Benoit Mandelbrot 承认市场在 1960 年代具有分形特性。
据该团队称, giotto-tda“可用于对几乎任何类型的数据集进行建模,这些数据集中包含的数据为机器学习算法提供信息,提高其预测的准确性并提供预警信号。 ” 他们继续说道, “TDA 的另一个好处是它对噪声有弹性,这意味着信号不会被无关信息所扭曲。 ”
拓扑与 Mandelbrots MMAR 对比
MMAR ,全称 Multifractal Model of Asset Returns,一种资产回报的多重分形模型。
根据 Mandelbrots的说法, “如果价格现在大幅上涨或下跌,那么第二天它们很可能会出现同样的剧烈波动。 ” 同样,细微的动作通常会导致随后的其他小动作。然而,节奏有时也会被市场的混乱所打破。 Mandelbrot 将一种现象描述为 “粗糙度 ”。
可以说当 Benoit Mandelbrot 认识到市场具有分形特性时,金融界最根本的发现就出现了。也就是说,每个较短的时间范围都与较大的整体自相似。
Mandelbrot 解释说, “多重分形在同一个对象中具有不止一个缩放比例 ——对象的某些部分收缩得很快,其他部分收缩得慢。 ” 称为尺度不变性,这就是 “价格序列就像一个长长的折叠天线。你可以逐段查看其全长;或者你可以简单地折叠它,这样每个长度都堆叠在下一个长度内。 ” 最后, “一天的风险与一周、一个月或一年的风险非常相似。 ”
“ 但是真正的市场波动是疯狂的。价格波动可能会令人毛骨悚然 ——比正统金融的温和变化要大的多、且更具破坏性, ”Mandelbrots描述道。因此,他使用时间和布朗运动创建了资产回报的多重分形模型。
Mandelbrot 在 1997年的时候,结合了他在金融时间序列中观察到的重要规律,提出“金融资产的价格可被视为具有长记忆和长尾的多扩展过程。 ”

相比之下, Tauzin 的团队采用了 “一种基于以下事实的新颖推断方法:当系统达到临界状态时,例如当水即将凝固成冰时,代表系统的数据点开始形成改变其整体结构的形状。 ”TDA模型不是像 MMAR 那样的市场模拟,而是可以作为崩溃的市场预警。这正是 MMAR所缺乏的。
粗糙度
Mandelbrot 的雇主之一 IBM曾透露, “这种粗糙有规则和参数,但它是一种以前未被科学界识别的几何形式。 ” 对波动性建模的困难来自于数学对圆等平滑形式的偏好。把一个圆切足够多次,最终变成一条直线。粗糙的形状并非如此,其中每个部分都是较大整体的副本,这种特性称为自相似性。
Mandelbrot 的模型都与自相似性和长期依赖有关。符合 Mandelbrot 的观察, “长期依赖换句话说,是一种长期记忆,过去通过它继续影响现在的随机波动。 ” 这一发现与 Tauzin 等人发现的警告信号相呼应。就在市场崩盘之前,形状的突然变化与过去的异常相关。
TDA 的研发
Frédéric Chazal 等人在 “拓扑数据简介 ”中解释说: “TDA 旨在提供有充分数学、统计和算法依据的方法来推断、分析和利用通常表示为点的数据背后的复杂拓扑和几何结构 ” ,换句话说, TDA 将数据结构转换为几何形状进行分析。这些时间窗口被称为点云,是模型的核心部分。
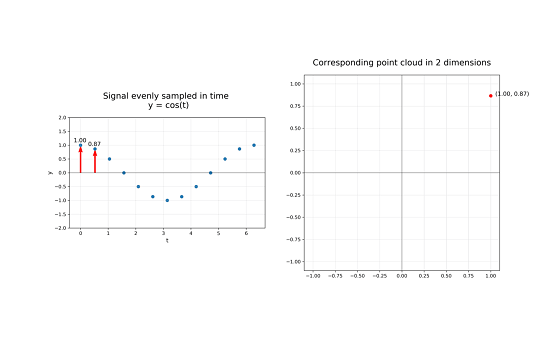
TDA 与分形分析一样,原先是基于地理调查的通用方法。 Mandelbrot在 1960年代发现了市场的形态,而 TDA在 2021年开始逐步应用于金融市场。
Mandelbrot 的 MMAR用于市场的模拟,而 TDA用于异常检测。况且,使用 giotto-tda 的 TDA 具有 MMAR 不具备的机器学习能力。
我们现在来看,最有效的模型似乎是 MMAR 与 TDA 结合的产物。准确地说, Mandelbrot 的交易时间如何与 Tauzin 等人的异常检测相对应?
目前, TDA 是一个活跃的研究领域,拥有许多可用的算法和高效的数据结构,包括具有机器学习能力的。将 TDA 与经过验证的 MMAR 模型相结合,或许可以使波动率预测成为现实。
EBC 也始终致力于研究如何通过算法的迭代来攻克交易技术与流动性匹配的难题。
EBC 自主研发的交易黑盒具有类似大脑神经可塑性的神经网络,研发基于进化 AI 模型的算法交易系统,可以自我纠正,适应瞬息万变的金融市场。智能分析订单流(识别趋势交易,高频交易 HFT,大单交易)、自动收报数据流,计算订单流入和流出的各种比率、距离、角度、动量和加速度、时间、交易量,并创建一组称为 “特征向量 ”的标准化值,作为输入提供给神经网络和概率模型,以此优化价格发现的过程,确保更大的市场深度,减少滑点、收紧价差,降低客户端延迟,实现 85%以上的订单优化率。
EBC 为您提供公平高效的竞争环境,让您触手可及专供大型金融公司、对冲基金和华尔街精英的尖端技术。
来自 “ ITPUB博客 ” ,链接:https://blog.itpub.net/69984952/viewspace-2787609/ ,如需转载,请注明出处,否则将追究法律责任。

最新文章
- 供应商管理系统选型观察:主流厂商能力横评与场景适配
- 企业门户管理系统推荐:统一入口与智能运营平台解析
- Canborsa DEX 进军中国市场,推出财运节,上线代币化美股与亚洲科技新标的
- 2026年供应商管理系统怎么选?企业SRM选型评估框架与主流厂商介绍
- 香港灯塔资本加码AI Agent支付赛道,构建人机共用支付网
- BM Wallet App:打造一站式 Web3 资产与链上金融入口
- Exness: 日元再次失守,再次挑战日本干预的底线!
- Exness: 宏观剧变,正在悄悄给欧元“定价”
- 赋能企业数字化转型,10家SAP云ERP服务商盘点
- Exness: 160关口兵临城下!“石油危机”与“春斗狂欢”下的日元生死局
