会计科目拟全面修订,企业财务分析如何应对?
2026年9月30日,财政部公布《企业会计准则——会计科目和主要账务处理(修订征求意见稿)》,拟对现有会计科目及主要账务处理体系进行修订,并与已正式发布的《企业会计准则第30号——财务报表列报》相衔接。
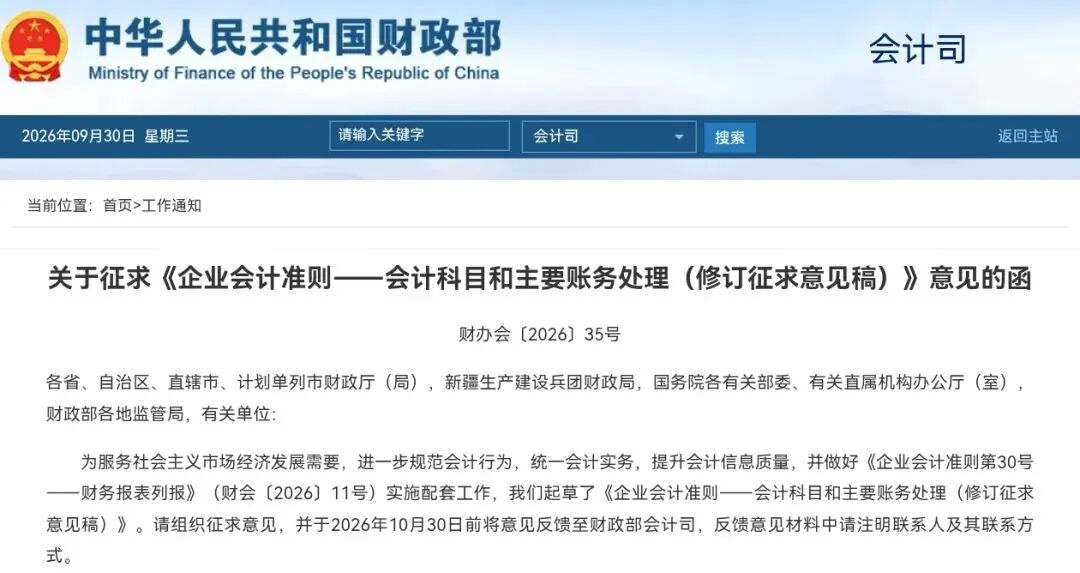
此次修订涉及会计科目设置、核算内容及相关处理规则的调整。与此同时,新财务报表列报准则对利润表损益项目的分类提出了新的要求。
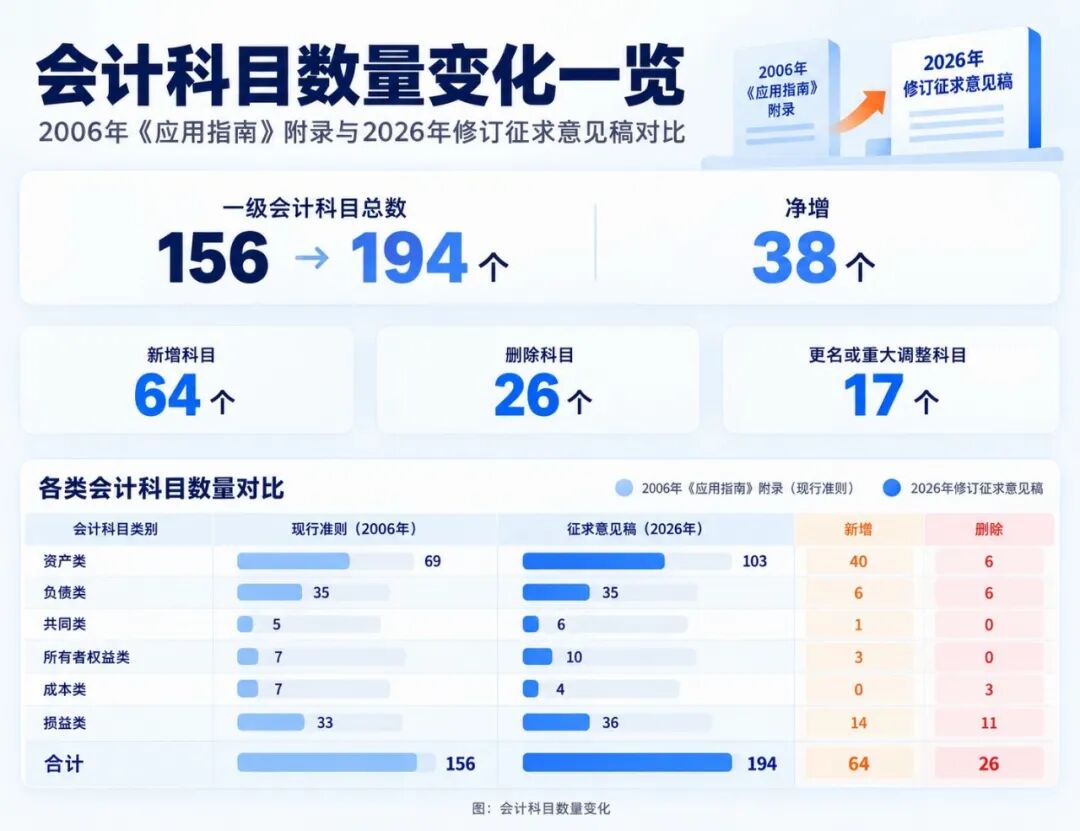
对于企业而言,随着上游财务核算及列报规则变化,相关影响也可能传导至下游的数据模型、指标口径、管理报表和经营分析应用。
现有报表的取数规则是否需要调整?利润、费用等指标如何衔接新口径?历史数据与集团分析如何保持可比?
这些问题都需要财务与信息化部门共同关注。SmartBI可依托数据建模、指标中心、复杂报表及BI+AI能力,支持企业调整现有分析应用,并根据新的业务需要拓展财务分析能力。
一、会计科目调整,企业现有财务分析会受到哪些影响?
企业的财务分析体系通常建立在ERP、财务共享等系统的数据之上。当会计科目、核算内容或列报分类发生变化,依赖这些数据的分析应用也可能需要相应调整。
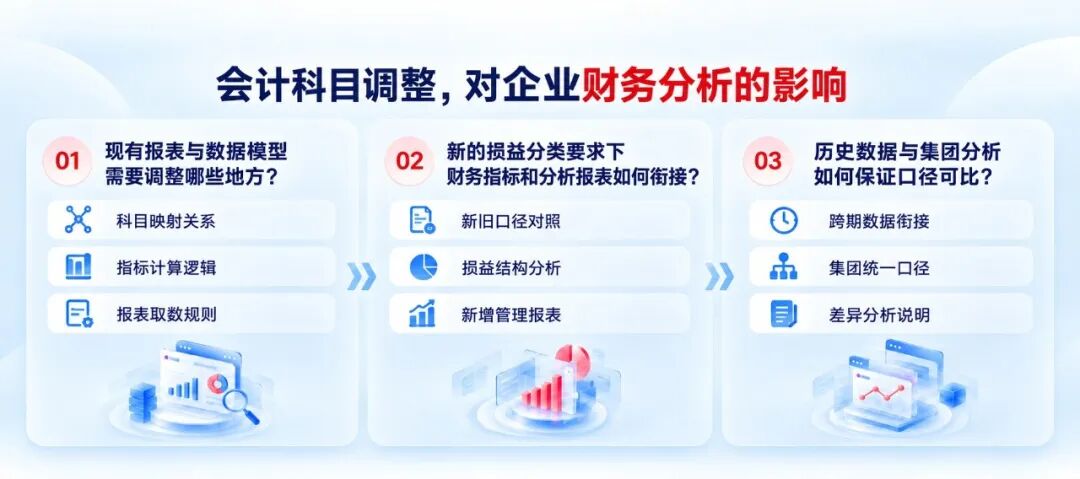
对于已建设BI系统的企业,以下三个方面值得重点关注。
1. 现有报表与数据模型,需要调整哪些地方?
企业的管理报表、经营看板和财务分析模型,通常通过科目编码、辅助核算维度及预设规则获取和汇总数据。
如果相关科目设置或核算范围发生变化,原有的数据映射、计算逻辑和报表取数规则就需要重新检查。
例如,部分费用或损益项目的统计范围调整后,如果管理报表仍沿用原有汇总规则,相关指标就可能出现统计偏差。
对于拥有多个财务系统、账套及法人主体的集团企业,还需关注各系统之间的科目映射、数据归集及汇总规则,识别哪些分析模型和报表受到影响。
因此,企业需要先梳理上游变化与下游分析应用的关联关系,再根据实际影响范围调整相关模型、指标和报表,尽可能复用已有的BI建设成果。
2. 新的损益分类要求下,财务指标和分析报表如何衔接?
已正式发布的新财务报表列报准则,要求按照经营、投资、筹资、所得税费用和终止经营五个类别,对利润表中计入当期损益的项目进行分类,并按企业类型分阶段实施。
这意味着,对于适用相关要求的企业,除了完成财务核算与列报层面的衔接,还需要检查下游管理分析所使用的分类及指标口径。
例如,企业原有的利润结构分析、费用分析及经营管理报表,是否需要调整相关指标的统计范围?原有科目与新列报类别之间如何建立对应关系?法定列报指标与内部经营管理指标之间的差异如何体现?
在财务部门明确核算与分类规则后,企业可以根据管理需要,进一步开展新旧口径对照、损益结构分析及差异分析,并按需调整或新增相关财务管理报表。
对于管理报表较多的企业,统一维护指标定义与计算逻辑,也有助于减少多张报表分别调整、重复核对的工作量。
3. 历史数据与集团分析,如何保证口径可比?
经营分析往往需要通过同比、趋势分析、预算对比等方式,持续观察企业的经营表现。
当不同期间或法人主体采用的会计分类、统计范围存在差异,部分数据可能无法直接比较。
例如,在分析利润同比变化时,企业需要明确指标变化来自实际经营表现,还是相关会计分类及统计口径的调整。
新财务报表列报准则对第一次执行时的相关比较数据处理也作出了规定。企业需要以财务部门确认的数据和处理规则为依据,检查历史分析、集团汇总及跨期比较的统计口径,确保分析结果具有明确的比较基础。
对于已经开展智能问数的企业,这种口径管理同样重要。当管理者通过AI查询利润变化、费用增长等问题时,分析系统需要依据准确的指标定义、数据来源和适用期间开展查询与分析。
由此可见,此次政策变化涉及的下游工作,既包括现有数据模型、指标及报表的适配,也可能带来新旧口径对照、损益结构分析、跨期比较等新的管理分析需求。
二、如何借助SmartBI,做好财务数据与分析应用的衔接?
面对财务数据及指标口径的变化,企业需要结合现有系统基础,明确哪些分析应用需要调整,以及是否有新的分析需求需要满足。
SmartBI通过数据整合、数据建模、指标中心、复杂报表及智能分析能力,为企业财务数据的管理和分析应用提供支持。
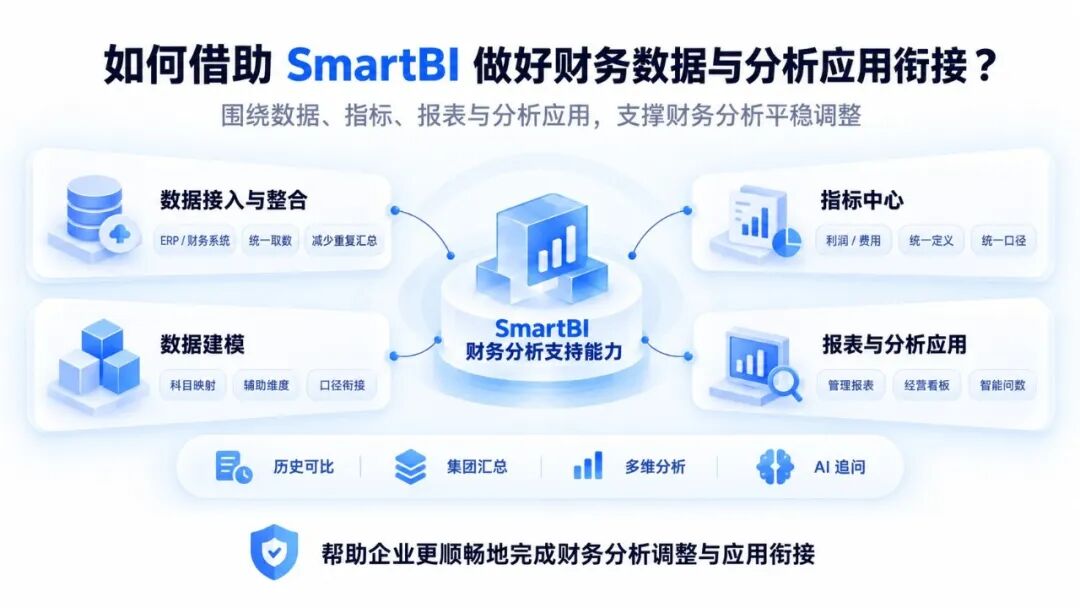
已有BI系统:复用现有资产,做好分析应用调整与扩展
对于已经基于SmartBI开展财务分析的企业,可以在财务部门确认相关规则后,梳理现有数据模型与会计科目体系之间的关联关系,识别需要调整的数据映射、指标定义和报表取数逻辑。
借助SmartBI的数据建模能力,企业可按需维护相关数据关联与计算规则;通过指标中心统一管理利润、费用等核心指标的定义和统计口径,让管理报表、经营看板及自助分析等应用复用一致的指标基础。
针对新的管理分析需求,企业还可以利用现有数据模型与指标资产,逐步调整或建设相关分析应用。
例如,围绕新的损益分类口径,在财务部门确认分类规则后,开展相关利润结构分析;对于集团经营管理,可结合不同法人主体、业务板块和时间期间等维度,分析指标变化并说明口径差异。
在此基础上,企业还可以结合白泽AgentBI,开展自然语言问数、连续追问及归因分析,让已有的数据模型和指标资产进一步服务于智能分析。
通过复用既有BI资产,企业能够更有针对性地完成相关分析应用的维护与扩展,减少重复建设和多套口径分别维护的工作量。
尚未建设BI系统:从现有财务数据出发,完善管理报表与经营分析
对于已通过ERP或财务软件完成日常核算,但仍主要依靠Excel开展数据汇总和管理报表编制的企业,随着财务数据及口径管理需求增加,也可以重新评估现有分析方式是否满足业务需要。
企业可以保留原有核算系统,利用SmartBI的数据接入、数据建模、电子表格及复杂报表能力,整合已有财务数据,优先建设利润费用、资产结构、预算执行等常用管理分析报表,减少重复取数、手工汇总和报表维护工作。
在此基础上,通过指标中心逐步建立统一的核心财务指标体系,将财务数据与部门、区域、产品及业务板块等维度关联起来,支持更加灵活的经营分析。
随着数据基础逐步完善,还可以按需拓展经营看板、多维分析及白泽AgentBI智能问数等应用。例如,围绕“本月费用为什么增长”“哪些业务板块影响了利润变化”等问题,通过自然语言查询、连续追问及相关维度分析,提升财务数据的使用效率。
企业具体需要开展哪些调整或建设工作,应结合适用准则、现有系统及实际业务需求确定。SmartBI支持的是财务数据整合与分析层面的工作,会计政策判断及账务处理仍由财务部门和相应核算系统负责。
三、财务经营分析,还可以这样开展
除了做好财务数据与分析口径的衔接,企业还可以进一步探索BI+AI在日常财务经营管理中的应用。
SmartBI案例广场已上线「央企信息化财务经营分析」专题,围绕经营总览、收入与利润、客户与产品线、资产负债、现金流与营运资金五大业务场景,提供16个典型应用。从财务经营监控大屏、集团月度经营管理月报,到收入构成、利润分析、资产负债率及应收账款专项分析,集中展示管理报表、数据可视化、智能问数及分析报告等应用方式。
点击下方图片,进入SmartBI案例广场,体验更多财务经营分析场景。
此次会计科目修订征求意见,也为企业重新审视财务数据从核算到管理分析的衔接能力提供了契机。
无论是检查现有报表的取数规则、维护核心指标口径,还是根据新的管理需要完善财务分析应用,清晰的数据关系与可复用的指标体系,都有助于企业提高分析效率,持续发挥已有数据资产的价值。
SmartBI以企业级BI底座连接数据、分析与AI,帮助企业更好地应对财务分析需求变化,让数据持续服务于经营管理。
· 政策来源:
1.财政部《关于征求〈企业会计准则——会计科目和主要账务处理(修订征求意见稿)〉意见的函》及附件
2.财政部《关于印发〈企业会计准则第30号——财务报表列报〉的通知》(财会〔2026〕11号)
· 政策说明:
截至2026年10月11日,《企业会计准则——会计科目和主要账务处理(修订征求意见稿)》仍处于征求意见阶段,具体修订内容及拟议实施安排以正式文件为准。《企业会计准则第30号——财务报表列报》已正式发布,按企业类型分阶段实施。
来自 “ ITPUB博客 ” ,链接:https://blog.itpub.net/69965912/viewspace-3185442/ ,如需转载,请注明出处,否则将追究法律责任。

最新文章
- IDC:思迈特位居2025年中国金融行业BI软件市场份额第一
- AI时代,企业为什么既需要BI,也需要Data Agent?
- 36氪关注 | 为什么AI越聪明,越需要BI?
- 别让AI在糊涂数据上“表演聪明”
- 连续入选全球企业级 AI Agent 优秀厂商,SmartBI 白泽跻身多项行业榜单
- 思迈特入选IDC Data Agent主要厂商象限,BI积累驱动业务价值跃升
- 指标,才是BI真正走向业务的关键一步(文末可领取白皮书)
- 连续3年银行市占率第一,思迈特软件再获赛迪权威认可
- IDC发布"2026 IDC中国 AI 50强",思迈特作为唯一BI厂商成功入选
- 位居 TOP1、入选最佳实践,思迈特 Data Agent 再获多项权威认可
